Setiap kali pelanggan mengembalikan barang, empat hal harus berubah sekaligus dalam pembukuan. Jurnal penjualan dibalik, piutang dikurangi, stok masuk kembali ke gudang, dan laporan laba rugi disesuaikan, dan kalau satu saja terlewat, laporan keuangan bisnis sudah tidak akurat.
Artikel ini membahas pengertian, jenis, cara mencatat dengan jurnal debit kredit yang benar, contoh kasus end-to-end, hingga dampak nyata retur ke laporan keuangan.

Key Takeaways
Retur penjualan adalah akun kontra pendapatan yang mengurangi penjualan bruto menjadi penjualan bersih.
Satu transaksi retur menyentuh empat akun sekaligus, dari jurnal retur dan koreksi piutang hingga pembaruan stok dan HPP.
Retur yang tidak dicatat membuat pendapatan overstated, AR aging distorsi, stok tidak sinkron, dan margin semu.
Sistem ERP terintegrasi mencatat retur sekali dan otomatis menyinkronisasi akuntansi, piutang, dan inventaris.
Apa Itu Retur Penjualan?
Retur penjualan adalah proses di mana pembeli mengembalikan sebagian atau seluruh barang kepada penjual, mengakibatkan pembatalan pendapatan yang sebelumnya sudah dicatat.
Setiap retur harus disertai nota retur sebagai dokumen sumber pencatatan jurnal, karena tanpa dokumen ini transaksi retur tidak memiliki jejak yang dapat diaudit dan dipertanggungjawabkan.
Jenis Retur Penjualan dan Perbedaan Pencatatannya
Cara penjualan asal menentukan jenis retur yang terjadi dan akun mana yang terpengaruh dalam pencatatannya.
1. Retur Tunai Mengharuskan Kas Keluar di Hari yang Sama
Ketika penjualan asal dilakukan secara tunai dan pembeli mengembalikan barang, penjual harus mengeluarkan uang secara langsung. Kas berkurang saat itu juga dan pencatatannya memengaruhi saldo kas serta akun retur penjualan sekaligus.
2. Retur Kredit Mengurangi Tagihan Tanpa Pergerakan Kas Langsung
Dalam transaksi kredit, retur tidak otomatis memindahkan uang. Penjual menerbitkan kredit memo yang mengurangi saldo piutang dari pembeli, dan penyelesaiannya baru terjadi di siklus pembayaran berikutnya.
Cara Mencatat Retur Penjualan: Jurnal Debit dan Kredit
Retur Penjualan bersaldo normal debit karena merupakan akun kontra dari Penjualan, sehingga setiap pencatatan retur langsung mengurangi penjualan bruto. Berikut tiga skenario yang paling umum ditemui dalam praktik bisnis.
1. Jurnal Retur Penjualan Tunai
PT Sumber Makmur menjual barang senilai Rp5.000.000 secara tunai pada 12 September 2026, dan tiga hari kemudian pelanggan mengembalikan barang karena ditemukan cacat produksi.
| Tanggal |
Keterangan |
Debit (Rp) |
Kredit (Rp) |
| 15/09/2026 |
Retur Penjualan |
5.000.000 |
— |
| 15/09/2026 |
Kas |
— |
5.000.000 |
2. Jurnal Retur Penjualan Kredit
PT Sumber Makmur menjual barang senilai Rp8.000.000 secara kredit kepada Toko Indah melalui Invoice INV-201 pada 13 September 2026, dan lima hari kemudian Toko Indah mengembalikan barang senilai Rp2.000.000 karena tidak sesuai spesifikasi yang dipesan.
| Tanggal |
Keterangan |
Debit (Rp) |
Kredit (Rp) |
| 18/09/2026 |
Retur Penjualan |
2.000.000 |
— |
| 18/09/2026 |
Piutang Usaha – Toko Indah |
— |
2.000.000 |
3. Penyesuaian HPP dan Persediaan
Jika barang yang dikembalikan masih layak dijual kembali, ada jurnal tambahan untuk membalikkan sebagian HPP sekaligus mengembalikan barang ke akun persediaan. Diasumsikan HPP dari barang Rp2.000.000 yang diretur Toko Indah adalah Rp1.200.000.
| Tanggal |
Keterangan |
Debit (Rp) |
Kredit (Rp) |
| 18/09/2026 |
Persediaan Barang |
1.200.000 |
— |
| 18/09/2026 |
Harga Pokok Penjualan |
— |
1.200.000 |
Contoh Kasus Retur Penjualan Lengkap
Skenario berikut menelusuri seluruh alur pencatatan dari penjualan awal hingga retur beserta efeknya ke posisi keuangan. PT Jaya Tekstil menjual kain kepada Toko Baju Indah melalui Invoice INV-089 pada 1 September 2026 senilai Rp20.000.000 secara kredit, dengan HPP barang Rp12.000.000.
Lima hari kemudian, Toko Baju Indah mengembalikan 10% dari barang yang diterima (senilai Rp2.000.000) karena ditemukan cacat jahitan. HPP barang yang kembali Rp1.200.000 dan kondisinya masih layak dijual setelah diperbaiki.
Jurnal 1: Pencatatan Penjualan Awal (1 September 2026)
| Keterangan |
Debit (Rp) |
Kredit (Rp) |
| Piutang Usaha – Toko Baju Indah |
20.000.000 |
— |
| Penjualan |
— |
20.000.000 |
| Harga Pokok Penjualan |
12.000.000 |
— |
| Persediaan Barang |
— |
12.000.000 |
Jurnal 2: Pencatatan Retur dan Penyesuaian HPP (6 September 2026)
| Keterangan |
Debit (Rp) |
Kredit (Rp) |
| Retur Penjualan |
2.000.000 |
— |
| Piutang Usaha – Toko Baju Indah |
— |
2.000.000 |
| Persediaan Barang |
1.200.000 |
— |
| Harga Pokok Penjualan |
— |
1.200.000 |
Ringkasan Posisi Keuangan PT Jaya Tekstil Setelah Retur
| Item |
Sebelum Retur (Rp) |
Setelah Retur (Rp) |
| Piutang Usaha (AR) |
20.000.000 |
18.000.000 |
| Penjualan Bersih |
20.000.000 |
18.000.000 |
| HPP Bersih |
12.000.000 |
10.800.000 |
Apa yang Terjadi Jika Retur Penjualan Tidak Dicatat dengan Benar?
Retur penjualan yang tidak dicatat menciptakan distorsi laporan keuangan yang baru terasa saat audit atau due diligence sudah berjalan, karena kesalahannya tersebar di empat titik berbeda sekaligus.
1. Pendapatan Tercatat Lebih Tinggi dari Kenyataan
Saat retur tidak dibalik ke dalam jurnal, laporan laba rugi menampilkan pendapatan lebih besar dari yang benar-benar direalisasikan sehingga angka itu sudah terlanjur menjadi dasar proyeksi dan keputusan anggaran.
2. AR Aging Menagih Jumlah yang Tidak Valid
Retur yang tidak dikurangi dari piutang membuat tim penagihan terus mengejar pelanggan untuk jumlah yang seharusnya sudah berkurang, dan proyeksi penerimaan kas pun meleset karena saldo beredar lebih besar dari yang bisa ditagih.
3. Stok Fisik Lebih Besar dari yang Tercatat di Sistem
Ketika barang kembali ke gudang tetapi jurnal persediaan tidak diperbarui, reorder point bisa terpicu lebih cepat dari yang diperlukan dan selisihnya baru terungkap saat stock opname.
4. Gross Margin Memberi Sinyal yang Menyesatkan
Tanpa penyesuaian HPP, biaya barang yang sudah dikembalikan tetap terhitung sebagai beban berjalan sehingga keputusan strategis berdiri di atas angka yang tidak valid.
Perbedaan Retur Penjualan dan Retur Pembelian
Retur penjualan dicatat dari sudut pandang penjual yang menerima barang kembali, sedangkan retur pembelian dicatat dari sudut pandang pembeli yang mengembalikan barang ke supplier.
| Dimensi |
Retur Penjualan |
Retur Pembelian |
| Pihak yang mengembalikan |
Pembeli kepada penjual |
Penjual kepada supplier |
| Akun yang didebit |
Retur Penjualan |
Hutang Usaha / Kas |
| Akun yang dikredit |
Kas / Piutang Usaha |
Retur Pembelian |
| Dampak ke laporan keuangan |
Kurangi pendapatan dan piutang/kas |
Kurangi hutang dan persediaan |
Dampak Retur Penjualan pada Laporan Laba Rugi
Di laporan laba rugi, retur penjualan bekerja sebagai pengurang penjualan bruto sebelum menghasilkan penjualan bersih yang menjadi dasar perhitungan laba kotor.
Rumusnya sebagai berikut:
Penjualan Bersih = Penjualan Bruto − Retur Penjualan − Diskon Penjualan
| Item Laporan L/R |
Jumlah (Rp) |
| Penjualan Bruto |
100.000.000 |
| Retur Penjualan |
(5.000.000) |
| Diskon Penjualan |
(2.000.000) |
| Penjualan Bersih |
93.000.000 |
| Harga Pokok Penjualan (HPP) |
(60.000.000) |
| Laba Kotor |
33.000.000 |
Mengelola Retur Penjualan dengan Software Akuntansi EQUIP
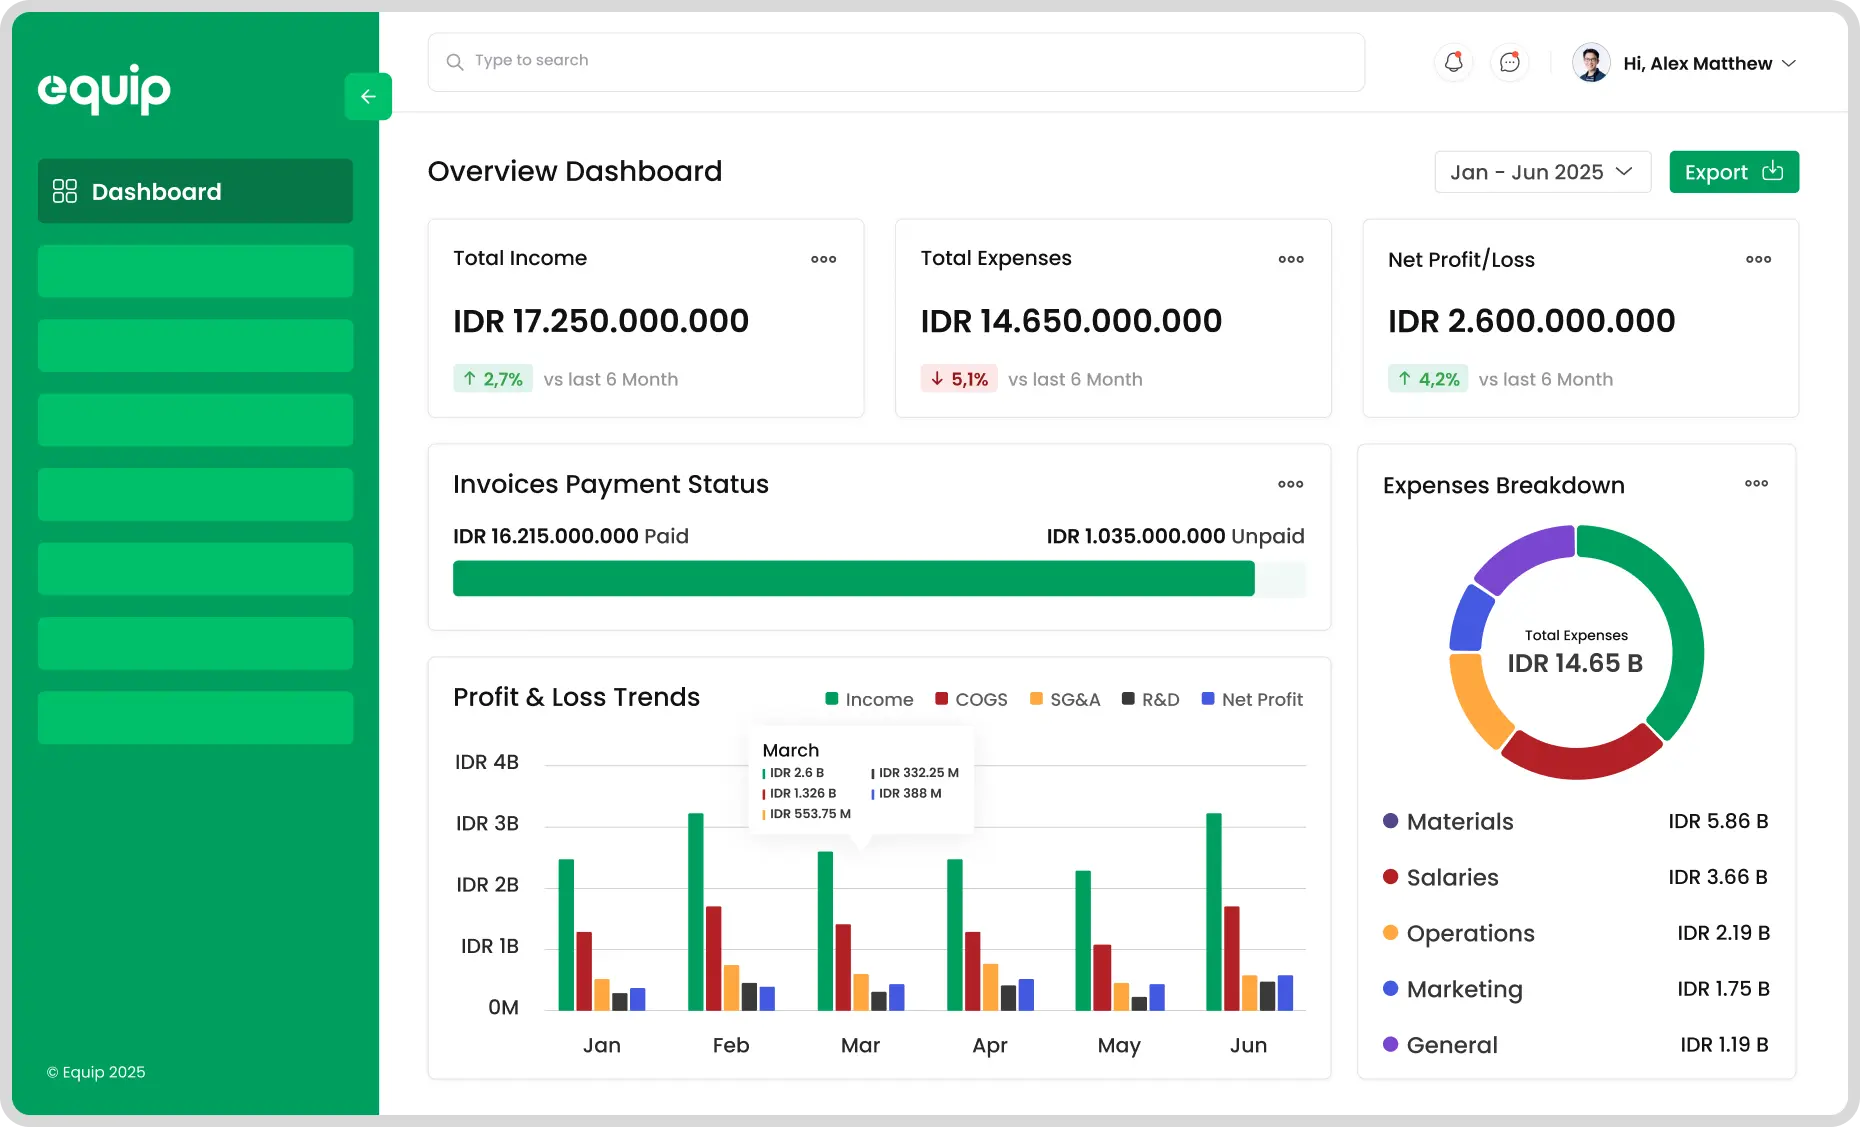
Dalam pembukuan manual, setiap transaksi retur membutuhkan setidaknya empat langkah pencatatan terpisah, dan celah kesalahan itu membesar seiring volume retur di akhir bulan atau kuartal.
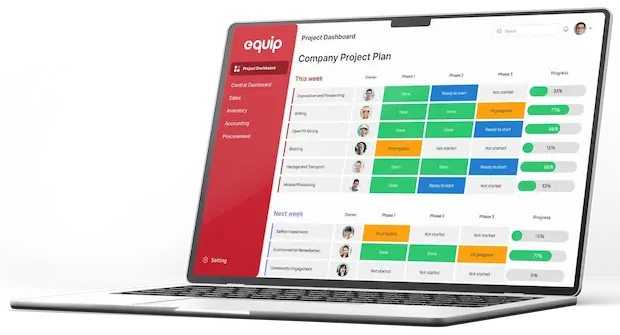
Dengan EQUIP ERP, input retur cukup dilakukan sekali di modul penjualan dan sistem otomatis menyinkronkan seluruh penyesuaian akun terkait, sehingga keakuratan data keuangan tidak bergantung pada ketelitian manual.
- Jurnal otomatis tanpa input ulang: Membuat jurnal akuntansi yang sesuai (debit/kredit) secara otomatis begitu retur divalidasi.
- Pengurangan piutang real-time: Mengurangi saldo piutang pelanggan yang bersangkutan secara langsung tanpa proses manual tambahan.
- Stok kembali ke inventaris: Mengembalikan barang ke posisi persediaan dan memperbarui nilai HPP secara otomatis.
- Laporan laba rugi tersinkronisasi: Memperbarui penjualan bersih dan laba kotor di laporan keuangan tanpa entry terpisah.
Kesimpulan
Retur penjualan memengaruhi akun penjualan, piutang atau kas, persediaan, dan laba kotor sekaligus, sehingga satu komponen yang tidak tercatat sudah cukup membuat laporan keuangan tidak mencerminkan kenyataan.
Yang sering terlewat, retur yang tidak dicatat tidak hanya membuat pendapatan overstated tetapi juga menghasilkan AR aging yang tidak valid dan stok yang tidak sinkron dengan kondisi fisik. Kebijakan nota retur yang jelas dan sistem pencatatan terintegrasi perlu dijalankan sebelum volume retur meningkat, bukan sesudahnya.
FAQ Seputar Retur Penjualan
Retur layak dilaporkan terpisah ketika nilainya melampaui ambang material yang sudah ditetapkan dalam kebijakan pelaporan, atau ketika polanya berulang pada pelanggan atau produk tertentu yang mengindikasikan masalah mutu atau proses penjualan. Tanpa laporan terpisah, manajemen hanya melihat penjualan bersih tanpa bisa mendeteksi tren retur yang bisa berujung pada keputusan harga atau seleksi pelanggan yang perlu diperbaiki.
Jika Nota Retur diterbitkan di masa pajak berbeda, koreksi Pajak Keluaran harus dilakukan di masa pajak saat Nota Retur diterima, bukan di masa penjualan asal. Penundaan yang melewati batas pelaporan SPT Masa PPN bulan berjalan membuat perusahaan tidak bisa mengklaim pengurangan PPN pada periode yang seharusnya dan menanggung kewajiban pajak yang lebih besar dari yang sebenarnya terutang.
Rekonsiliasi piutang dan buku besar harus dilakukan sebelum jurnal penutup dibuat, dengan memeriksa apakah setiap nota retur atau kredit memo sudah terpasang ke
faktur yang benar. Selisih paling sering muncul ketika retur diproses di sistem gudang tetapi jurnal akuntansinya belum dibuat, atau ketika kredit memo diterbitkan tanpa dikaitkan ke invoice yang tepat dalam sistem.
Ya, sistem ERP yang mengintegrasikan modul penjualan dan akuntansi dalam satu basis data seharusnya langsung mengurangi saldo piutang pelanggan saat retur divalidasi, sehingga tagihan yang dikirim sudah mencerminkan sisa kewajiban yang valid. Tanpa integrasi ini, tim penagihan perlu memeriksa status retur secara manual sebelum mengirim tagihan, yang membuka risiko menagih jumlah yang sudah tidak berlaku dan merusak hubungan dengan pelanggan.
Persiapan yang paling penting adalah memastikan kebijakan retur tertulis sudah menetapkan batas waktu, kondisi barang, dan otorisasi yang diperlukan, karena tanpa ini volume retur yang tiba-tiba tinggi akan diproses dengan standar berbeda-beda antar tim. Selain kebijakan, kapasitas rekonsiliasi AR perlu diperiksa lebih awal dari biasanya karena lonjakan retur di akhir periode sering bertabrakan dengan tenggat penutupan buku.