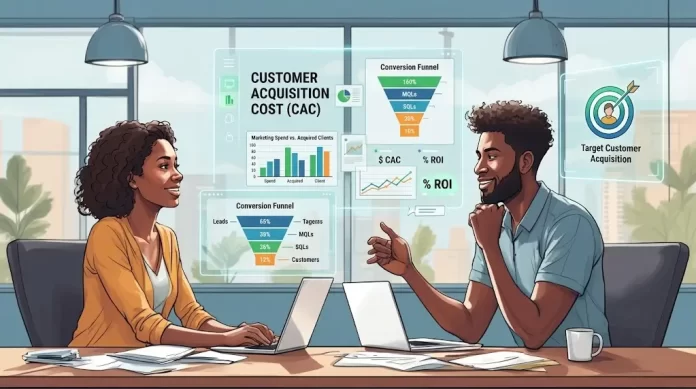
Biaya iklan naik, jumlah lead bertambah, dan anggaran event terus membengkak setiap kuartal. Namun ketika manajemen menyusun budget periode berikutnya atau menghadapi due diligence, tidak ada satu angka yang bisa menjawab berapa biaya sebenarnya untuk mendapatkan satu pelanggan baru yang membayar.
Artikel ini akan membahas pengertian customer acquisition cost, komponen biaya yang perlu dihitung, rumus beserta contoh perhitungannya untuk bisnis B2B dan e-commerce, cara menilai apakah CAC masih sehat, kesalahan umum yang membuat angkanya terlihat murah, serta langkah menurunkannya.

Key Takeaways
Customer acquisition cost adalah total biaya akuisisi dibagi jumlah pelanggan baru berbayar pada periode yang sama
Fully loaded CAC mencakup biaya media hingga overhead terkait
Menghitung CAC dari jumlah lead atau biaya iklan saja membuat biaya akuisisi terlihat lebih murah
Pencatatan biaya dan pendapatan pelanggan yang terpusat memudahkan finance menghitung CAC per channel
- Apa Itu Customer Acquisition Cost?
- Mengapa Customer Acquisition Cost Penting bagi Bisnis?
- Komponen Biaya dalam Customer Acquisition Cost
- Rumus Customer Acquisition Cost
- Cara Menghitung Customer Acquisition Cost
- Contoh Perhitungan CAC dalam Perusahaan
- Cara Mengetahui Apakah CAC Bisnis Masih Sehat
- Kesalahan Umum Saat Menghitung Customer Acquisition Cost
- Cara Menurunkan Customer Acquisition Cost
- Kelola Biaya Akuisisi dan Data Pelanggan dengan EQUIP
- Kesimpulan
Apa Itu Customer Acquisition Cost?
Customer acquisition cost adalah biaya rata-rata yang dikeluarkan perusahaan untuk mendapatkan satu pelanggan baru yang membeli atau mulai membayar layanan. Dalam bahasa Indonesia, istilah ini sering diterjemahkan sebagai biaya akuisisi pelanggan.
Perhitungannya tidak berhenti pada biaya iklan. Biaya marketing, sales, komisi, software, event, dan konten juga perlu masuk, sedangkan penyebutnya hanya pelanggan baru yang benar-benar membayar, bukan lead, inquiry, follower, atau pengguna trial.
Mengapa Customer Acquisition Cost Penting bagi Bisnis?
CAC menghubungkan biaya pertumbuhan dengan pendapatan yang dihasilkan, sehingga manajemen dapat menilai apakah tambahan pelanggan benar-benar menambah laba atau hanya menambah beban marketing dan sales.
| Keputusan Manajemen | Pertanyaan yang Dijawab CAC | Risiko Jika CAC Tidak Dihitung |
|---|---|---|
| Menilai efisiensi channel |
Channel mana yang menghasilkan pelanggan berbayar paling efisien? | Anggaran bertambah di channel yang hanya menghasilkan lead. |
| Menyusun anggaran |
Kenaikan biaya berasal dari harga iklan atau conversion rate yang turun? | Anggaran dinaikkan sebelum penyebabnya diketahui. |
| Membaca profitabilitas |
Apakah margin pelanggan cukup menutup biaya akuisisi? | Omzet naik, tetapi laba tertekan. |
| Menilai ekspansi |
Berapa biaya memperoleh pelanggan di segmen atau wilayah baru? | Ekspansi hanya menambah volume, bukan profitabilitas. |
Komponen Biaya dalam Customer Acquisition Cost
Komponen CAC bergantung pada tujuan analisis. Untuk mengevaluasi performa iklan, perusahaan dapat menggunakan media-only CAC. Untuk menilai profitabilitas bisnis secara lebih menyeluruh, perusahaan perlu memakai fully loaded CAC.
Berikut contoh biaya yang dapat dipertimbangkan dalam perhitungan CAC.
| Komponen | Contoh Biaya | Keterangan |
|---|---|---|
| Media dan iklan | Google Ads, Meta Ads, marketplace ads | Biaya untuk mendatangkan traffic atau lead. |
| Konten dan kreatif | Produksi artikel, video, desain, landing page | Dapat dialokasikan berdasarkan periode atau channel yang dilayani. |
| Sales | Gaji, komisi, insentif, dan biaya perjalanan | Relevan terutama untuk bisnis dengan proses penjualan yang melibatkan sales. |
| Event dan partnership | Pameran, seminar, sponsorship, referral fee | Dihitung jika kegiatan tersebut ditujukan untuk mendapatkan pelanggan baru. |
| Software | CRM, marketing automation, analytics, webinar tools | Gunakan biaya yang berkaitan dengan aktivitas akuisisi. |
| Promosi akuisisi | Diskon pelanggan baru, voucher, cashback, subsidi ongkir | Dapat dimasukkan jika promosi hanya diberikan untuk pelanggan baru. |
| Overhead teralokasi | Biaya operasional pendukung fungsi marketing dan sales | Gunakan metode alokasi yang konsisten agar tidak terjadi perhitungan ganda. |
Rumus Customer Acquisition Cost
Rumus dasar customer acquisition cost adalah:
CAC = Total biaya akuisisi pelanggan / Jumlah pelanggan baru berbayar
Total biaya akuisisi dapat mencakup biaya marketing, sales, komisi, software, konten, event, promosi akuisisi, dan biaya pendukung lain. Jumlah pelanggan baru berbayar hanya mencakup pelanggan yang melakukan transaksi atau mulai membayar dalam periode pengukuran.
Contohnya, jika total biaya akuisisi selama satu bulan adalah Rp100 juta dan perusahaan mendapatkan 25 pelanggan baru yang membayar, maka perhitungannya adalah:
CAC = Rp100.000.000 / 25 = Rp4.000.000 per pelanggan
Angka tersebut merupakan simulasi, bukan benchmark industri. CAC sebesar Rp4 juta hanya dapat dinilai setelah dibandingkan dengan margin, CLV, siklus pembayaran, dan karakteristik pelanggan perusahaan.
Cara Menghitung Customer Acquisition Cost
Perhitungan CAC dapat berbeda antara bisnis B2B dan e-commerce. Bisnis B2B biasanya memiliki siklus penjualan lebih panjang dan melibatkan sales, sedangkan e-commerce cenderung memiliki volume transaksi lebih besar dengan proses pembelian yang lebih singkat.
Berikut langkah menghitung CAC agar hasilnya dapat dibandingkan antarperiode:
- Tentukan jenis CAC yang dipakai, apakah media-only, blended, atau fully loaded.
- Tetapkan periode pengukuran yang sesuai dengan panjang siklus penjualan.
- Kumpulkan seluruh biaya akuisisi pada periode tersebut sesuai definisi yang dipilih.
- Tetapkan metode alokasi untuk gaji, software, dan overhead yang dipakai beberapa fungsi.
- Hitung jumlah pelanggan baru yang benar-benar melakukan pembayaran pertama.
- Bagi total biaya akuisisi dengan jumlah pelanggan baru berbayar.
- Bandingkan hasilnya dengan margin kontribusi, CLV, dan payback period.
Contoh Perhitungan CAC dalam Perusahaan
Hasil perhitungan CAC dapat berbeda antara bisnis B2B dan e-commerce. Dua simulasi berikut menunjukkan perbedaannya.
1. Contoh CAC untuk bisnis B2B
Sebuah perusahaan B2B ingin menghitung fully loaded CAC untuk periode satu kuartal. Berikut biaya akuisisi yang digunakan dalam simulasi:
| Komponen Biaya | Nilai Simulasi |
|---|---|
| Iklan dan media | Rp30.000.000 |
| Konten dan materi penjualan | Rp8.000.000 |
| Event dan partnership | Rp7.000.000 |
| Alokasi gaji tim marketing | Rp15.000.000 |
| Komisi dan biaya tim sales | Rp12.000.000 |
| CRM dan software pendukung | Rp8.000.000 |
| Overhead teralokasi | Rp20.000.000 |
Total biaya akuisisi |
Rp100.000.000 |
Selama periode yang sama, perusahaan mendapatkan 25 pelanggan baru yang mulai membayar. Maka:
CAC fully loaded = Rp100.000.000 / 25 = Rp4.000.000 per pelanggan
Jika perusahaan hanya menghitung biaya iklan, hasilnya menjadi Rp30 juta dibagi 25 pelanggan atau Rp1,2 juta per pelanggan.
2. Contoh CAC untuk bisnis e-commerce
Sebuah toko online menjalankan kampanye akuisisi selama satu bulan. Perusahaan mengeluarkan biaya iklan Rp24 juta, affiliate fee Rp5 juta, promosi pelanggan baru Rp6 juta, dan software marketing Rp3 juta. Total biaya akuisisinya adalah Rp38 juta.
Jika jumlah pelanggan baru yang melakukan pembelian pertama sebanyak 760 orang, maka:
CAC = Rp38.000.000 / 760 = Rp50.000 per pelanggan
Jika perusahaan juga memasukkan biaya customer service dan produksi konten sebesar Rp8 juta, total fully loaded CAC menjadi Rp46 juta. Dengan denominator yang sama, perhitungannya menjadi:
Fully loaded CAC = Rp46.000.000 / 760 = sekitar Rp60.526 per pelanggan
Perbedaan ini menunjukkan mengapa perusahaan perlu menyebutkan jenis CAC yang digunakan. Media-only CAC dan fully loaded CAC sama-sama berguna, tetapi menjawab pertanyaan manajerial yang berbeda.
Cara Mengetahui Apakah CAC Bisnis Masih Sehat
Tidak ada satu angka CAC yang otomatis sehat untuk semua bisnis. CAC perlu dibandingkan dengan karakteristik produk, margin, CLV, siklus penjualan, retensi, dan pola pembayaran pelanggan.
Gunakan beberapa pertanyaan berikut saat melakukan evaluasi:
- Apakah CAC lebih rendah daripada margin kontribusi yang dihasilkan pelanggan?
- Berapa bulan yang dibutuhkan untuk mengembalikan CAC?
- Apakah CAC berbeda secara signifikan antar-channel?
- Apakah pelanggan dari channel tertentu memiliki churn atau retur yang lebih tinggi?
- Apakah kenaikan CAC disebabkan oleh biaya iklan atau penurunan conversion rate?
- Apakah pelanggan baru yang dihitung benar-benar melakukan pembayaran pertama?
- Apakah periode biaya dan periode pelanggan baru sudah konsisten?
Untuk bisnis dengan siklus penjualan panjang, CAC sebaiknya dianalisis berdasarkan cohort. Pelanggan yang diperoleh pada bulan tertentu dapat ditinjau kembali untuk melihat pendapatan, margin, dan retensinya setelah beberapa bulan.
Kesalahan Umum Saat Menghitung Customer Acquisition Cost
Sebagian besar kesalahan perhitungan CAC tidak membuat angkanya menjadi terlalu besar, tetapi justru terlalu kecil. Akibatnya, manajemen merasa biaya akuisisi masih aman padahal margin pelanggan belum menutup seluruh biaya.
| Kesalahan | Efek pada Angka CAC | Perbaikan |
|---|---|---|
Memakai jumlah lead sebagai denominator |
CAC terlihat jauh lebih rendah. | Gunakan pelanggan yang sudah membayar. |
Hanya menghitung biaya iklan |
Biaya akuisisi tampak murah. | Pakai fully loaded CAC untuk menilai profitabilitas. |
Mencampur pelanggan baru dan lama |
Denominator membesar karena repeat order ikut terhitung. | Pisahkan akuisisi dari biaya retensi. |
Periode tidak konsisten |
Tren CAC sulit dibaca. | Samakan periode biaya dan pelanggan, atau pakai cohort. |
Mengabaikan biaya sales |
CAC bisnis B2B terlihat rendah. | Alokasikan gaji, komisi, dan biaya perjalanan sales. |
Menghitung biaya dua kali |
CAC terlihat lebih buruk daripada kondisi sebenarnya. | Tetapkan definisi kategori dan metode alokasi. |
Cara Menurunkan Customer Acquisition Cost
Menurunkan CAC tidak selalu berarti memangkas anggaran marketing. Langkah yang lebih tepat adalah menemukan bagian funnel yang paling banyak membuang biaya lalu memperbaikinya.
1. Perbaiki kualitas targeting
Persempit target berdasarkan industri, ukuran bisnis, lokasi, dan kemampuan membeli jika banyak lead tidak sesuai profil pelanggan. Targeting yang lebih relevan menaikkan kualitas lead sekaligus conversion rate.
2. Tingkatkan conversion rate
Periksa landing page, formulir, penawaran, kecepatan respons, dan metode pembayaran. Dengan biaya Rp100 juta, kenaikan pelanggan baru dari 25 menjadi 30 orang sudah menurunkan CAC dari Rp4 juta ke sekitar Rp3,33 juta.
3. Percepat tindak lanjut sales
Lead yang terlambat dihubungi kehilangan momentum dan sering berakhir tanpa closing. Buat alur follow-up dengan batas waktu yang jelas, lalu pantau tahap funnel yang paling sering bocor.
4. Evaluasi channel berdasarkan pelanggan, bukan lead
Bandingkan channel memakai jumlah pelanggan baru berbayar, margin, retensi, dan payback period. Jangan memilih channel hanya karena CPL-nya paling rendah.
5. Kurangi biaya manual yang berulang
Pencatatan, pelaporan, dan rekonsiliasi manual membuat biaya akuisisi hanya terlihat saat akhir periode. Data dalam satu sistem memudahkan evaluasi per periode, channel, dan unit bisnis.
Kelola Biaya Akuisisi dan Data Pelanggan dengan EQUIP
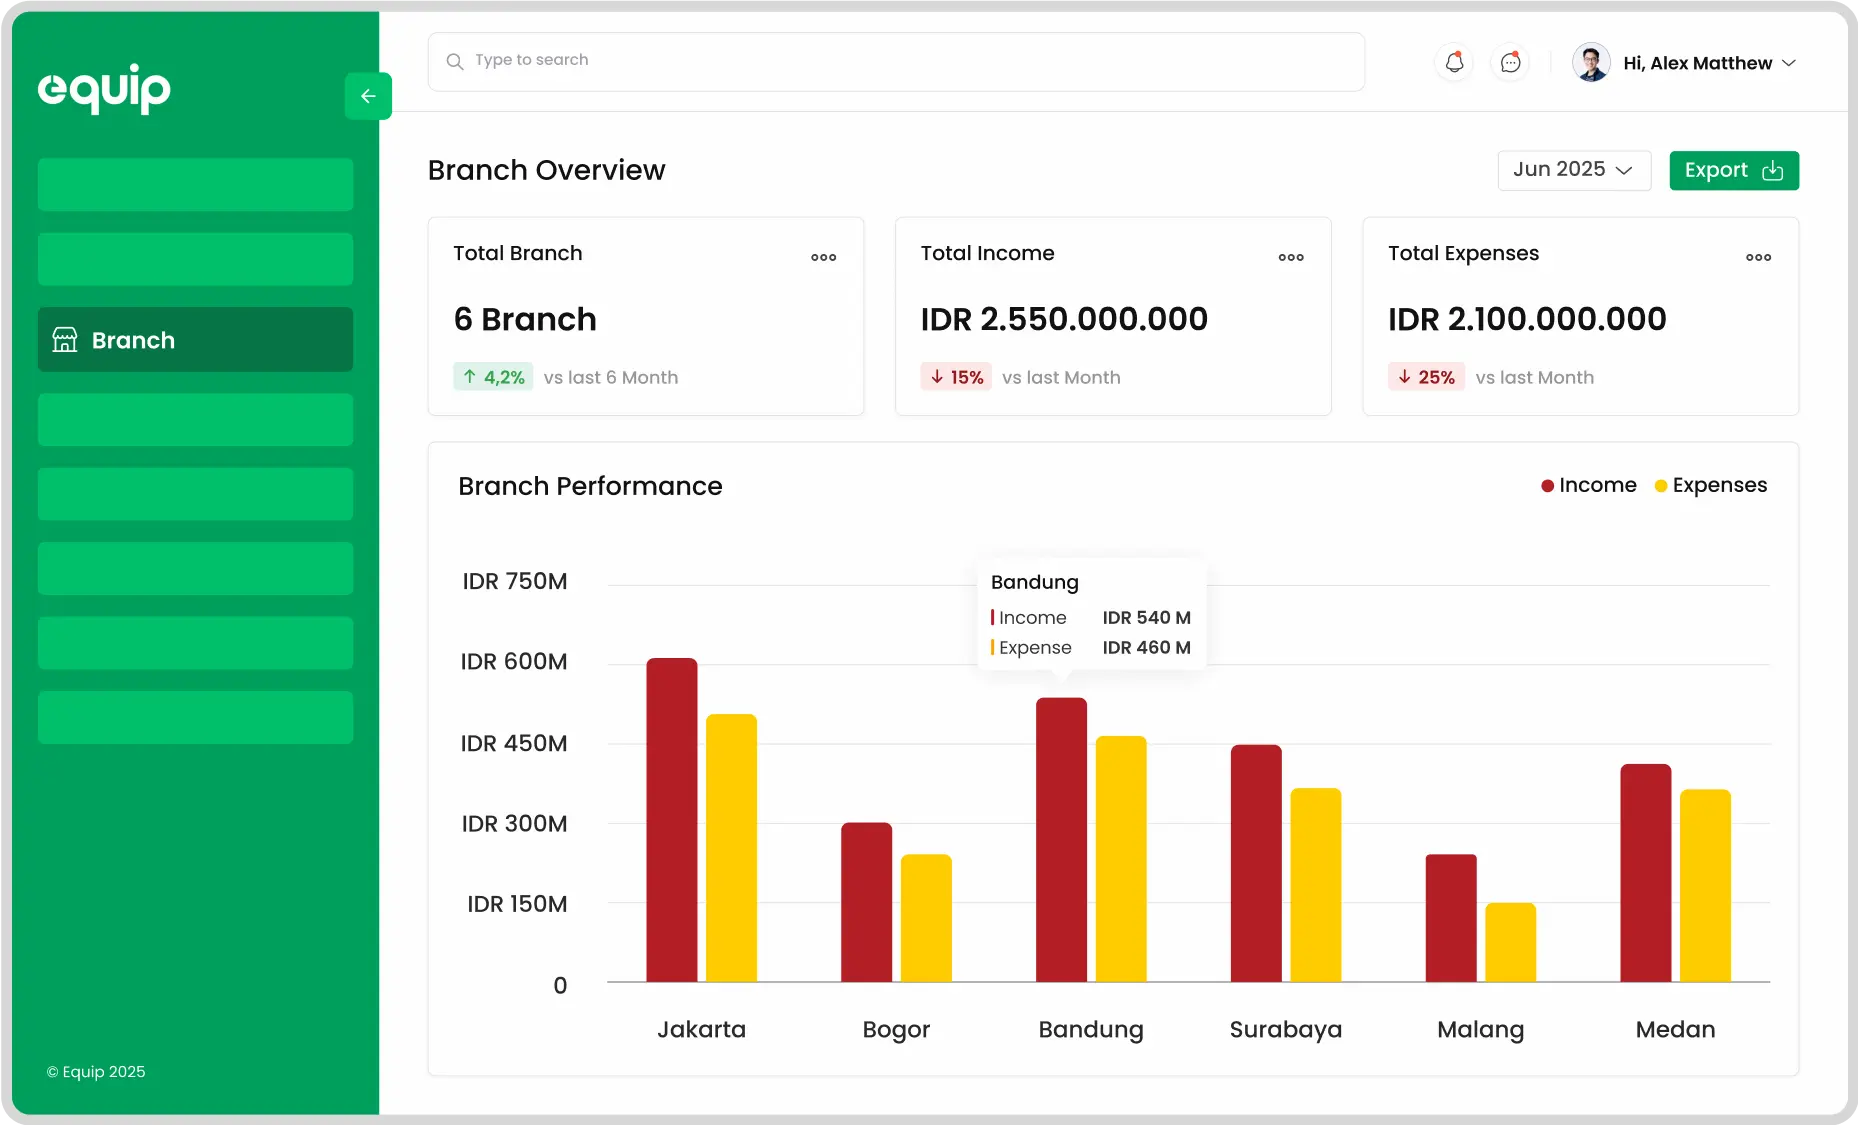
Hambatan terbesar dalam menghitung CAC biasanya bukan rumusnya, melainkan sumber datanya. Biaya iklan berada di platform marketing, komisi dan gaji berada di payroll, biaya software berada di tagihan vendor, sedangkan pendapatan serta margin pelanggan berada di pencatatan penjualan dan akuntansi.
Dengan sistem akuntansi terintegrasi dari EQUIP, perusahaan dapat merapikan sumber data tersebut sehingga perhitungan CAC tidak lagi bergantung pada rekap manual setiap akhir periode.
- Pencatatan biaya per kategori dan periode: untuk memisahkan biaya marketing, komisi, software, dan event sesuai definisi CAC yang dipakai.
- Data penjualan dan pelanggan yang terhubung dengan akuntansi: agar jumlah pelanggan baru berbayar dapat ditelusuri dari transaksi, bukan dari estimasi.
- Laporan keuangan dan arus kas: untuk membandingkan biaya akuisisi dengan margin serta waktu penerimaan pembayaran.
- Riwayat transaksi terpusat: untuk mendukung analisis cohort pelanggan pada bisnis dengan siklus penjualan panjang.
Dengan dasar data yang konsisten, tim finance dan manajemen dapat membahas CAC sebagai bagian dari evaluasi profitabilitas, bukan sebagai angka yang baru dihitung ketika anggaran periode berikutnya disusun.
Kesimpulan
Nilai CAC sangat bergantung pada definisi yang dipakai, sehingga angka ini baru berguna ketika definisi, metode alokasi, dan periodenya ditulis dan dipertahankan setiap kali dilaporkan. Tanpa dokumentasi tersebut, perbandingan antarperiode dan antarchannel mudah dipertanyakan saat audit atau proses pendanaan.
Langkah praktisnya adalah menetapkan satu definisi CAC sebagai standar internal, memasukkannya ke laporan rutin manajemen, lalu meninjau trennya bersama margin dan payback period. Dengan cara ini, keputusan anggaran berangkat dari data yang sama, bukan dari rekap yang berbeda di setiap divisi.
FAQ tentang Customer Acquisition Cost