Distributor bahan bangunan di Bekasi mencatat penjualan Rp30 miliar setahun. Namun, kas perusahaan tetap tertekan karena stok baru terjual setelah 55 hari, pelanggan membayar invoice dalam 38 hari, sedangkan supplier hanya memberikan termin pembayaran selama 25 hari.
Artinya, kas lebih dulu tertahan di persediaan dan piutang sebelum kembali ke perusahaan. Artikel ini membahas cara menghitung siklus konversi kas, penyebab CCC terlalu panjang, serta peran ERP dalam membantu finance memantau modal kerja.

Key Takeaways
CCC menunjukkan berapa hari modal kerja tertahan
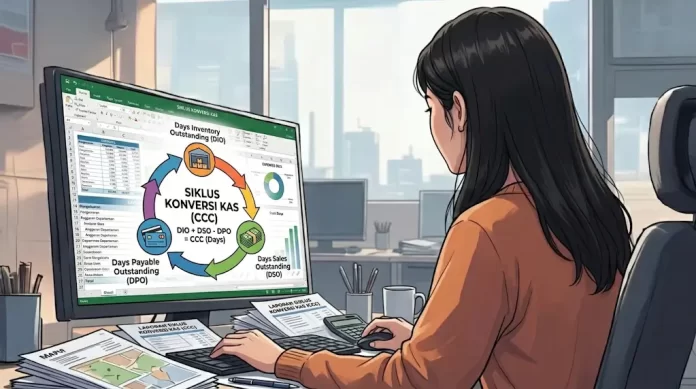
Rumus CCC adalah DIO ditambah DSO dikurangi DPO
CCC panjang dapat menekan kas meski penjualan meningkat
ERP menghubungkan data stok, piutang, utang, dan arus kas
- Apa Itu Siklus Konversi Kas?
- Mengapa Siklus Konversi Kas Penting bagi Perusahaan?
- Rumus Siklus Konversi Kas
- Cara Menghitung Siklus Konversi Kas
- Contoh Siklus Konversi Kas pada Distributor Indonesia
- Penyebab Siklus Konversi Kas Terlalu Panjang
- Cara Memantau Siklus Konversi Kas dengan ERP
- Kelola Siklus Konversi Kas dengan EQUIP ERP
- Kesimpulan
Apa Itu Siklus Konversi Kas?
Siklus konversi kas adalah jumlah hari yang dibutuhkan perusahaan untuk mengubah pengeluaran kas atas persediaan menjadi penerimaan kas dari pelanggan.
Metrik ini menggambarkan perjalanan kas, mulai dari pembelian persediaan, penjualan secara kredit, penagihan piutang, hingga pembayaran kepada supplier. Karena itu, siklus konversi kas berkaitan erat dengan modal kerja dan likuiditas perusahaan.
Mengapa Siklus Konversi Kas Penting bagi Perusahaan?
Penjualan yang meningkat belum tentu membuat kondisi kas membaik. Jika stok menumpuk, pelanggan terlambat membayar, atau supplier meminta pembayaran lebih cepat, perusahaan tetap dapat mengalami tekanan likuiditas meskipun mencatat pertumbuhan penjualan.
Bagi distributor, manufaktur, retail, dan bisnis B2B, CCC membantu finance manager mengetahui berapa lama modal kerja tertahan sebelum kembali menjadi kas. Perusahaan juga dapat membandingkan CCC dengan sell through rate untuk menilai apakah persediaan bergerak sesuai target.
Rumus Siklus Konversi Kas
CCC dihitung menggunakan tiga komponen utama, yaitu Days Inventory Outstanding, Days Sales Outstanding, dan Days Payable Outstanding.
CCC = DIO + DSO dikurangi DPO
| Komponen | Pengertian | Dampak pada CCC |
|---|---|---|
DIO |
Rata-rata jumlah hari persediaan tersimpan sebelum terjual. | DIO yang tinggi memperpanjang CCC. |
DSO |
Rata-rata jumlah hari yang dibutuhkan untuk menagih piutang. | DSO yang tinggi memperpanjang CCC. |
DPO |
Rata-rata jumlah hari yang dibutuhkan untuk membayar supplier. | DPO yang tinggi memperpendek CCC. |
1. Rumus DIO
DIO = Rata-rata persediaan dibagi HPP dikali 365 hari
DIO yang tinggi biasanya menunjukkan bahwa stok bergerak lambat, pembelian dilakukan dalam jumlah terlalu besar, atau peramalan permintaan belum akurat.
2. Rumus DSO
DSO = Rata-rata piutang dibagi penjualan kredit bersih dikali 365 hari
DSO yang tinggi dapat terjadi karena invoice terlambat diterbitkan, dokumen penagihan belum lengkap, terdapat dispute dengan pelanggan, atau proses follow up belum berjalan secara konsisten.
3. Rumus DPO
DPO = Rata-rata utang usaha dibagi HPP dikali 365 hari
DPO yang lebih tinggi memberikan waktu yang lebih panjang bagi perusahaan untuk mengelola kas. Namun, pembayaran tetap perlu dilakukan sesuai kesepakatan agar hubungan dengan supplier tetap terjaga dan perusahaan tidak kehilangan kesempatan memperoleh diskon pembayaran.
Cara Menghitung Siklus Konversi Kas
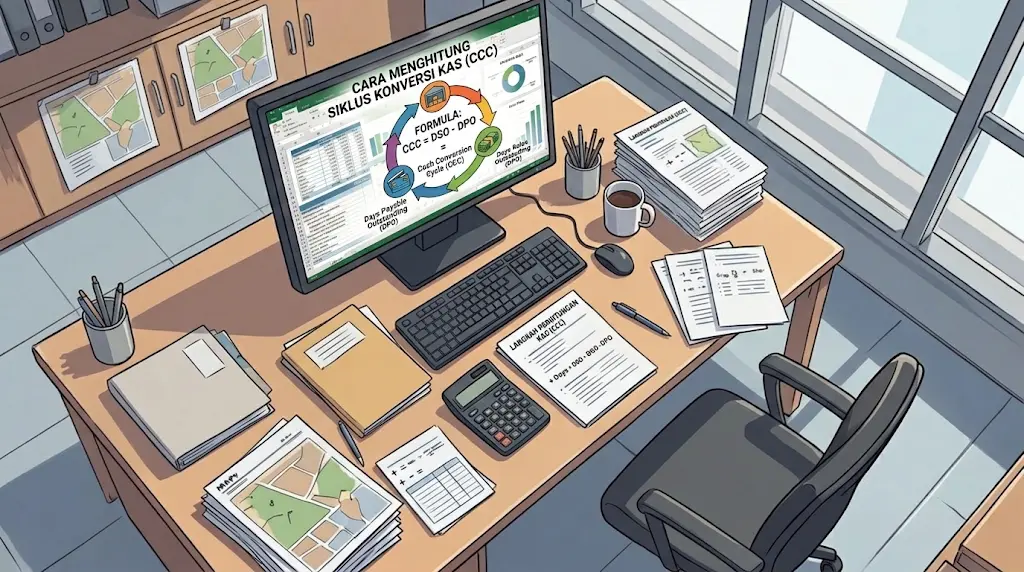
Gunakan data dari periode yang sama agar hasil perhitungan dapat dibandingkan secara konsisten. Untuk bisnis musiman, perhitungan bulanan atau rata-rata berjalan selama 12 bulan biasanya memberikan gambaran yang lebih representatif.
- Tentukan saldo persediaan awal dan akhir periode.
- Hitung rata-rata persediaan untuk mendapatkan DIO.
- Tentukan saldo piutang awal dan akhir periode.
- Hitung DSO menggunakan penjualan kredit bersih.
- Tentukan saldo utang usaha awal dan akhir periode.
- Hitung DPO menggunakan HPP.
- Masukkan nilai DIO, DSO, dan DPO ke dalam rumus CCC.
Berikut contoh data distributor bahan bangunan yang dapat digunakan untuk menghitung CCC.
| Data | Nilai |
|---|---|
| HPP tahunan | Rp21,6 miliar |
| Penjualan kredit tahunan | Rp30 miliar |
| Rata-rata persediaan | Rp3,26 miliar |
| Rata-rata piutang | Rp3,12 miliar |
| Rata-rata utang usaha | Rp1,48 miliar |
Berdasarkan data tersebut, hasil perhitungannya adalah sebagai berikut.
- DIO: sekitar 55 hari
- DSO: sekitar 38 hari
- DPO: sekitar 25 hari
Dengan demikian, CCC perusahaan adalah: CCC = 55 hari ditambah 38 hari dikurangi 25 hari, yaitu 68 hari
Contoh Siklus Konversi Kas pada Distributor Indonesia
PT Distribusi Nusantara merupakan ilustrasi distributor bahan bangunan yang membeli produk dari supplier, menyimpannya di gudang regional, kemudian menjualnya secara kredit kepada toko dan kontraktor.
DIO perusahaan mencapai 55 hari karena persediaan pengaman terlalu tinggi. Di sisi lain, DSO mencapai 38 hari karena proses penagihan sering dimulai setelah invoice jatuh tempo. Supplier juga hanya memberikan termin pembayaran selama 25 hari.
Angka penting dalam contoh distributor
- CCC awal mencapai 68 hari sehingga kas tertahan selama hampir dua bulan.
- Penurunan DIO selama 10 hari dapat menurunkan CCC menjadi 58 hari dan secara teoritis membebaskan modal kerja sekitar Rp592 juta.
- Penurunan DSO selama 7 hari dapat menurunkan CCC menjadi 61 hari dan mempercepat penerimaan kas sekitar Rp575 juta.
- Kenaikan DPO selama 5 hari dapat menurunkan CCC menjadi 63 hari dan memberikan ruang kas sekitar Rp296 juta.
- Jika ketiga perbaikan tersebut terjadi secara bersamaan, CCC dapat turun menjadi 46 hari dengan potensi modal kerja sekitar Rp1,46 miliar.
Angka tersebut merupakan simulasi berdasarkan HPP Rp21,6 miliar dan penjualan kredit Rp30 miliar. Nilai tersebut bukan berarti kas akan langsung masuk ke rekening perusahaan karena hasil aktual tetap dipengaruhi oleh musim penjualan, retur, diskon, pajak, biaya logistik, dan perubahan harga.
Contoh ini menunjukkan bahwa pertumbuhan penjualan tidak selalu sejalan dengan perbaikan likuiditas. Jika persediaan dan piutang tumbuh lebih cepat daripada penerimaan kas, perusahaan dapat mencatat laba tetapi tetap membutuhkan fasilitas kredit untuk membiayai operasional.
Penyebab Siklus Konversi Kas Terlalu Panjang
CCC yang panjang biasanya terjadi ketika keputusan pembelian, pengelolaan gudang, penjualan, dan finance tidak menggunakan data yang sama. Informasi yang tidak terhubung dapat memperlambat perputaran persediaan, penagihan piutang, dan pembayaran utang.
1. Persediaan Lebih Cepat Dibeli daripada Terjual
Pembelian yang masih mengandalkan perkiraan lama dapat menyebabkan stok menumpuk, terutama ketika perusahaan memiliki banyak SKU atau menghadapi permintaan musiman. Kondisi ini meningkatkan DIO sekaligus menambah biaya penyimpanan, risiko kerusakan, dan risiko penurunan nilai barang.
2. Invoice Terlambat Diterbitkan
Invoice yang baru dikirim beberapa hari setelah barang diterima pelanggan akan memperpanjang waktu penagihan. Keterlambatan ini dapat disebabkan oleh
dokumen pengiriman
yang belum lengkap, proses approval yang terlalu lama, atau data penjualan yang belum terhubung dengan finance.
3. Piutang Tidak Dipantau Berdasarkan Umur
Saldo piutang secara keseluruhan belum cukup untuk menunjukkan risiko terhadap kas. Finance perlu membedakan piutang yang masih lancar, sudah jatuh tempo, sedang disengketakan, atau berisiko tidak tertagih.
Tanpa klasifikasi berdasarkan umur piutang, tim penagihan dapat terlambat menangani pelanggan yang memiliki risiko pembayaran paling tinggi.
4. Termin Supplier Tidak Seimbang dengan Termin Pelanggan
Tekanan kas dapat muncul ketika supplier meminta pembayaran dalam 25 hari, sementara pelanggan baru membayar dalam 30 sampai 45 hari. Perusahaan perlu menyelaraskan kedua termin tersebut melalui perencanaan pembelian dan negosiasi yang disepakati bersama, bukan dengan menunda pembayaran secara sepihak.
Cara Memantau Siklus Konversi Kas dengan ERP
Finance perlu memantau CCC secara berkala dengan menggunakan data dari transaksi operasional dan laporan keuangan yang sama. Dengan begitu, perubahan DIO, DSO, dan DPO dapat ditelusuri kembali ke transaksi yang memengaruhinya.
Data yang perlu dipantau meliputi:
- Purchase order dan penerimaan barang.
- Saldo persediaan dan pergerakan stok.
- HPP serta penjualan kredit.
- Invoice penjualan dan tanggal jatuh tempo.
- Penerimaan pembayaran dari pelanggan.
- Invoice pembelian dan pembayaran kepada supplier.
Kelola Siklus Konversi Kas dengan EQUIP ERP
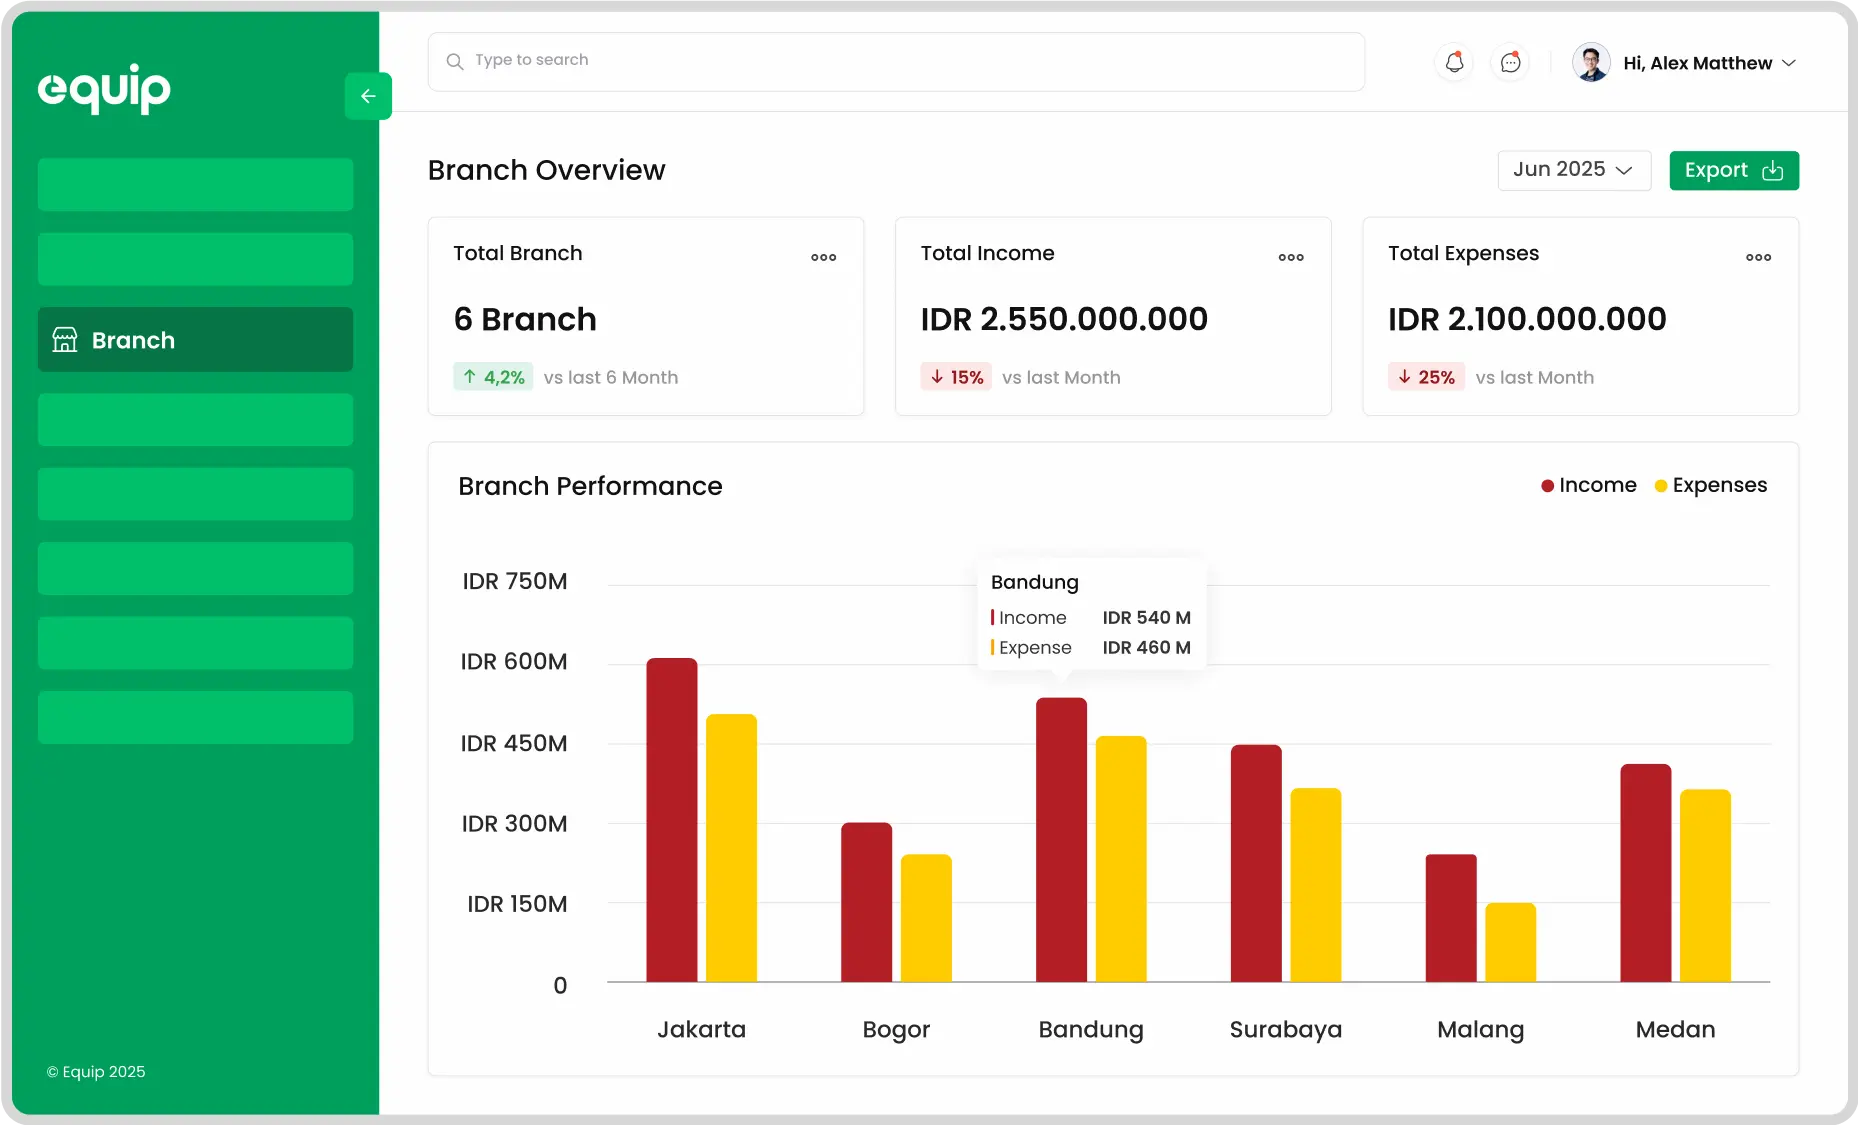
Pengelolaan CCC secara manual mengharuskan finance menggabungkan data gudang, penjualan, pembelian, piutang, utang, dan laporan arus kas dari berbagai sumber. Proses ini dapat memakan waktu dan meningkatkan risiko perbedaan data antarbagian.
EQUIP ERP membantu menghubungkan seluruh proses tersebut dalam satu sistem. Dengan data transaksi yang saling terhubung, finance dapat memantau perubahan DIO, DSO, dan DPO dengan lebih mudah.
Integrasi inventory dan accounting:
menghubungkan data stok, HPP, dan laporan keuangan.
Monitoring piutang dan utang usaha:
membantu memantau invoice, tanggal jatuh tempo, dan pembayaran supplier.
Laporan arus kas:
membantu manajemen memperkirakan kebutuhan kas operasional.
Data transaksi terpusat:
mengurangi kebutuhan rekonsiliasi manual antarbagian.
Dengan
sistem akuntansi terintegrasi
dan
sistem ERP
, perusahaan dapat memantau siklus konversi kas berdasarkan transaksi operasional tanpa harus menunggu proses tutup buku selesai.
Kesimpulan
Siklus konversi kas mengukur berapa lama modal kerja tertahan sejak persediaan dibeli hingga pembayaran dari pelanggan diterima. Perhitungannya menggunakan DIO, DSO, dan DPO untuk menunjukkan seberapa cepat stok terjual, piutang tertagih, dan utang dibayar.
Pada contoh distributor bahan bangunan, CCC sebesar 68 hari dapat turun menjadi 46 hari melalui perbaikan pengelolaan persediaan, penagihan piutang, dan termin pembayaran supplier. Karena itu, finance manager perlu membaca CCC bersama laporan arus kas dan data operasional agar pertumbuhan penjualan tidak menambah tekanan terhadap likuiditas perusahaan.
FAQ tentang Siklus Konversi Kas