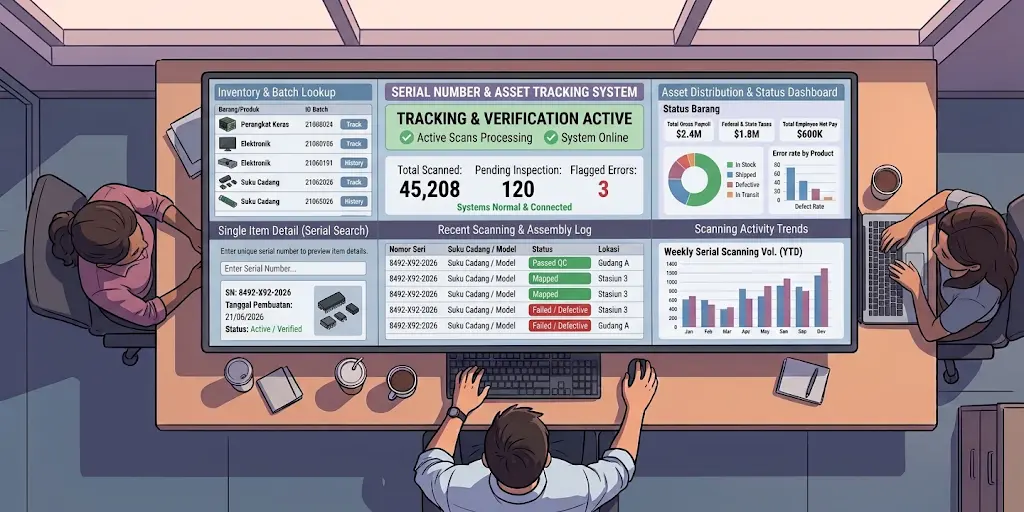
Bayangkan auditor menemukan satu rak komponen model lama yang dua tahun tidak keluar dari gudang, sementara nilainya di buku masih sama seperti saat dibeli. Setelah dikoreksi, laba turun sekaligus (ilustrasi).
Stok seperti ini disebut obsolete inventory. Artikel ini membahas pengertiannya, perbedaannya dengan dead stock dan slow moving, cara menghitung penurunan nilainya, serta cara mencegahnya.
Key Takeaways
Obsolete inventory adalah persediaan usang yang nilai jualnya turun di bawah biaya perolehan.
Penurunan nilai dihitung dengan membandingkan biaya perolehan dan nilai realisasi neto (NRV), lalu mengambil yang lebih rendah.
Penurunan nilai dicatat sebagai beban dan perlu diterapkan secara konsisten antarperiode.
Pencegahan lewat pemantauan umur stok dan pembelian berbasis permintaan lebih murah daripada menanggung penurunan nilai.
Obsolete inventory adalah persediaan yang sudah usang atau tidak lagi diminati pasar, sehingga tidak dapat dijual pada harga yang menutup biaya perolehannya. Penyebabnya bisa berupa produk yang digantikan model baru, barang kedaluwarsa, atau spesifikasi yang sudah tidak dipakai pelanggan.
Ciri utamanya bukan sekadar lama di gudang, melainkan nilai jual yang jatuh di bawah nilai buku. Karena itu, obsolete inventory selalu berkaitan dengan keputusan akuntansi, bukan hanya urusan gudang.
Perbedaan Obsolete Inventory, Dead Stock, dan Slow Moving
Ketiga istilah ini sering dipakai bergantian, padahal masing-masing menuntut tindakan yang berbeda. Memisahkannya lebih awal mencegah stok yang masih bisa dijual ikut dihapus. Pembahasan rinci ada di artikel
dead stock
dan
slow moving
.
Aspek
Obsolete inventory
Dead stock
Slow moving
Kondisi utama
Nilai jual jatuh karena usang atau tidak relevan.
Tidak bergerak dan tidak ada permintaan.
Bergerak, tetapi sangat lambat.
Peluang terjual
Rendah, sering di bawah biaya.
Sangat rendah.
Masih ada.
Dampak akuntansi
Perlu penurunan nilai ke NRV.
Perlu dievaluasi, bisa menjadi obsolete.
Biasanya belum perlu penurunan nilai.
Tindakan umum
Hitung NRV, lalu turunkan nilai atau hapuskan.
Obral, retur, donasi, atau musnahkan.
Promosi, bundling, kurangi pembelian.
Penyebab Obsolete Inventory
Obsolete inventory bisa muncul dari beberapa keputusan di bagian berbeda yang saling memperkuat. Kenali sumbernya dulu agar penanganan tidak hanya memadamkan gejala.
1. Perubahan tren dan teknologi
Produk elektronik, fesyen, dan suku cadang model lama kehilangan permintaan ketika versi baru beredar. Stok yang dibeli untuk satu musim menjadi beban jika musim itu berlalu.
2. Kedaluwarsa dan kerusakan
Makanan, bahan kimia, dan obat memiliki batas waktu pakai. Barang yang rusak karena penyimpanan yang buruk juga bisa turun nilainya.
3. Forecasting dan pembelian berlebih
Pembelian dalam jumlah besar demi diskon pemasok bisa menghasilkan stok yang tidak terserap. Prakiraan permintaan yang terlalu optimistis memiliki efek yang sama.
4. Perubahan spesifikasi
Perubahan spesifikasi dari pelanggan atau regulator dapat membuat barang tidak lagi diterima. Jika informasi ini tidak sampai ke bagian pembelian, stok lama tetap diisi ulang dan menumpuk di gudang.
Dampak Obsolete Inventory terhadap Laporan Keuangan
Selama nilai buku tidak diturunkan, laporan tampak sehat padahal asetnya melebihi nilai yang bisa dipulihkan. Koreksi yang tertunda cenderung menumpuk menjadi satu angka besar.
Laporan
Jika tidak dikoreksi
Setelah dikoreksi
Neraca
Persediaan dan total aset terlalu tinggi.
Persediaan turun sebesar penurunan nilai.
Laba rugi
Laba terlalu tinggi.
Beban penurunan nilai mengurangi laba periode berjalan.
Margin lebih realistis, tergantung kebijakan penyajian beban.
Arus kas
Kas terikat di barang yang tidak berputar.
Tidak berubah langsung, tetapi keputusan pembelian lebih tepat.
Audit
Temuan dan koreksi mendadak.
Jejak keputusan terdokumentasi.
Cara Mengidentifikasi Obsolete Inventory
Langkah pertama adalah mengetahui stok mana yang bermasalah. Tanpa data umur stok, penilaian hanya bergantung pada ingatan orang gudang. Laporan umur persediaan menjadi alat paling praktis, dan panduan membuatnya ada di artikel
laporan inventory aging
.
Dari laporan itu, tandai barang yang melewati batas umur, lalu cocokkan dengan tiga pertanyaan berikut:
Apakah produk masih diproduksi atau dijual pemasok?
Apakah ada pesanan atau kontrak yang akan menyerapnya?
Apakah harga jual saat ini masih menutup biaya perolehan?
Cara Menghitung Penurunan Nilai Obsolete Inventory
Dasar perhitungannya adalah prinsip bahwa persediaan dicatat pada nilai yang lebih rendah antara biaya perolehan dan nilai realisasi neto (NRV). Prinsip ini diatur dalam standar akuntansi persediaan, yakni PSAK 202 (sebelumnya PSAK 14), yang sepadan dengan IAS 2.
NRV = estimasi harga jual dikurangi estimasi biaya penyelesaian dan biaya yang diperlukan untuk menjual.
Penurunan nilai dihitung per item atau per kelompok yang sejenis, bukan dengan satu persentase untuk semua stok. Jika biaya lebih tinggi dari NRV, selisihnya adalah jumlah yang diturunkan.
Manfaatkan markdown dan bundling
saat barang mulai melambat, bukan setelah usang.
Negosiasikan retur atau tukar tambah
dengan pemasok untuk barang yang masih baru.
Blokir item yang sudah usang
agar tidak terisi ulang lewat pembelian otomatis.
Kelola Persediaan dengan EQUIP SCM
Pengelolaan persediaan membutuhkan koordinasi antara pembelian, gudang, penjualan, dan keuangan. EQUIP membantu perusahaan menghubungkan data operasional agar pergerakan stok lebih mudah dipantau dari satu sistem.
Halaman resmi
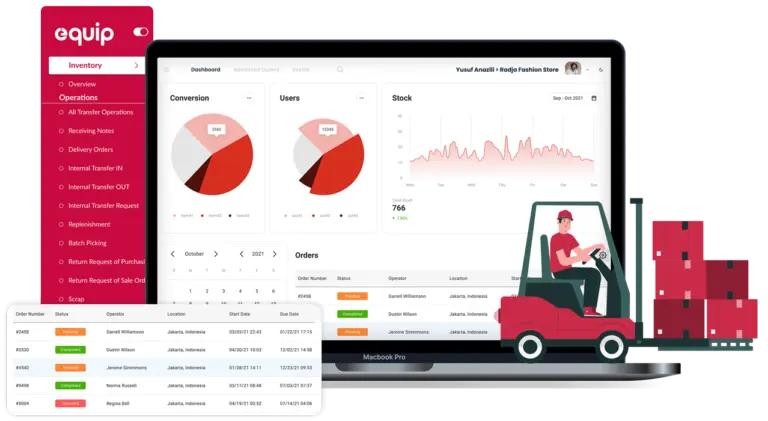
EQUIP Inventory menyebut kemampuan untuk mengelola operasi stok, proses pick, pack, delivery, retur, transfer antar gudang, dan pemantauan status pengiriman.
Pemantauan pergerakan stok:
mencatat barang yang masuk dan keluar sehingga tim dapat melihat item mana yang tidak lagi bergerak.
Pengelolaan retur barang:
mencatat barang yang dikembalikan, termasuk menelusuri dampaknya terhadap stok dan transaksi sebelumnya.
Transfer antar gudang:
mengatur perpindahan barang antar lokasi agar stok yang masih laku dapat dialihkan ke gudang yang membutuhkan.
Integrasi data operasional:
menghubungkan informasi pembelian, penjualan, dan inventory dalam satu alur.
Pemusatan data:
menyediakan informasi yang dapat diakses tim pembelian, gudang, penjualan, dan keuangan sehingga pencatatan berulang dapat dikurangi.
Dengan data yang lebih terintegrasi, perusahaan dapat mengurangi pencatatan berulang dan memeriksa pergerakan stok dengan lebih cepat berdasarkan riwayat transaksi.
Kesimpulan
Obsolete inventory adalah stok yang nilainya sudah turun di bawah biaya perolehan. Selama tidak diakui, laporan keuangan terlihat lebih baik daripada keadaan sebenarnya.
Bandingkan biaya dengan NRV per item, catat penurunan nilainya, dan cegah stok baru menjadi usang lewat pemantauan umur stok dan pembelian berbasis permintaan. Mulailah dari laporan umur stok bulan ini, lalu tandai item yang tidak punya pesanan maupun harga jual yang menutup biaya.
Stok layak ditetapkan ketika tidak ada pergerakan melewati batas yang ditetapkan kebijakan perusahaan, tidak ada pesanan yang menyerapnya, dan NRV lebih rendah dari biaya. Keputusan sebaiknya diambil bersama gudang, purchasing, sales, dan finance, lalu dicatat oleh finance.
Perlakuan pajak mengikuti ketentuan perpajakan yang berlaku dan bisa berbeda dari perlakuan akuntansi. Artikel ini belum merujuk ke aturan pajak resmi, sehingga konfirmasikan dengan konsultan pajak atau ketentuan DJP sebelum menetapkan kebijakan.
Tetapkan kebijakan tertulis yang menyebut ambang nilai, siapa yang menyetujui di tiap tingkat, dan bukti pendukung yang wajib ada. Menerapkannya secara konsisten antarperiode memudahkan pemeriksaan dibanding ambang yang sering berubah.
Biasanya beban penurunan nilai persediaan didebit, lalu persediaan dikredit langsung atau akun cadangan penurunan nilai persediaan dikredit. Metode cadangan membuat nilai awal tetap tampak, sedangkan metode langsung lebih sederhana. Pilih salah satu dan gunakan secara konsisten.
Bisa, sebatas jumlah penurunan nilai yang pernah diakui sebelumnya. Pemulihan tidak boleh membuat nilai buku melebihi biaya perolehan awal.
Tandai item sebagai tidak aktif di sistem, hapus dari aturan pemesanan ulang otomatis, dan wajibkan persetujuan finance untuk pembelian item yang pernah masuk daftar penurunan nilai.
Berpengalaman 6 tahun di bidang inventory, Darren Pratama menekuni peran sebagai Senior Technical Writer dengan fokus pada kontrol stok dan operasional gudang. Topik yang sering dibahas mencakup warehouse management system (WMS), barcode & RFID, inventory forecasting, manajemen multi-gudang, serta optimasi layout gudang. Gaya penulisan menekankan struktur yang rapi, akurasi istilah, dan konteks kerja harian agar mudah dipahami pembaca.
Rian adalah Senior ERP Consultant dengan pengalaman lebih dari 10 tahun dalam mengoptimalkan manajemen persediaan di berbagai industri. Dengan sertifikasi CPIM (Certified in Planning and Inventory Management), Rian memiliki keahlian dalam perencanaan persediaan, pengendalian stok, serta integrasi sistem ERP untuk mendukung efisiensi rantai pasok.
EQUIP mengikuti standar editorial yang ketat dan menggunakan sumber utama seperti regulasi, panduan industri, dan publikasi terpercaya.