Aset yang sudah dijual sering tetap tinggal di daftar karena tidak ada yang sempat menghapusnya. Sebuah perusahaan distribusi baru sadar saat audit, ketika tujuh kendaraan yang lepas dua tahun lalu ternyata masih disusutkan dan SPT Badannya harus dibetulkan.
Artikel ini membahas apa itu manajemen aset, delapan tahap siklusnya dari perencanaan sampai penghapusan, pembagian peran di tiap titik serah, serta simulasi kerugian ketika satu tahap saja terlewat.

Key Takeaways
Manajemen aset adalah pengelolaan aset perusahaan sepanjang masa hidupnya.
Siklusnya terdiri dari delapan tahap, dari perencanaan hingga pembaharuan aset.
Satu tahap yang terlewat meninggalkan aset fiktif dan penyusutan atas barang yang sudah tidak ada.
Register terpusat dengan riwayat perpindahan menjaga catatan aset tetap sesuai kondisi fisiknya.
Pengertian Manajemen Aset
Manajemen aset adalah proses mengelola aset perusahaan sepanjang masa hidupnya, dari perencanaan kebutuhan sampai penghapusan.
Definisi ini menyatukan dua sisi yang di lapangan sering berjalan sendiri. Tim operasional melihat aset sebagai barang yang dipakai dan dirawat, sedangkan tim keuangan melihatnya sebagai angka yang disusutkan.
Jenis Aset yang Dikelola dalam Manajemen Aset
Tiap jenis aset punya umur manfaat, metode penyusutan, dan penanggung jawab yang berbeda. Perusahaan yang baru merapikan manajemen asetnya sebaiknya memetakan kategori yang dimiliki lebih dulu.
| Jenis Aset |
Contoh |
Umur Manfaat Umum |
Metode Penyusutan Lazim |
Penanggung Jawab |
| Tanah |
Lahan pabrik, lahan gudang |
Tidak terbatas |
Tidak disusutkan |
Legal dan Finance |
| Bangunan |
Gudang, kantor, pabrik |
20 tahun ke atas |
Garis lurus |
General Affair dan Finance |
| Mesin dan peralatan |
Mesin produksi, genset, kompresor |
8 sampai 16 tahun |
Garis lurus atau saldo menurun |
Maintenance dan Produksi |
| Kendaraan |
Truk, mobil operasional, forklift |
4 sampai 8 tahun |
Garis lurus atau saldo menurun |
Logistik dan Admin Aset |
| Perangkat IT |
Laptop, server, perangkat jaringan |
4 tahun |
Garis lurus |
IT dan Admin Aset |
| Aset tidak berwujud |
Lisensi software, merek, hak paten |
Sesuai masa kontrak |
Amortisasi |
Legal dan Finance |
Siklus Hidup Manajemen Aset
Manajemen aset bukan pekerjaan sekali jalan. Aset yang dihapus memunculkan kebutuhan baru, dan prosesnya kembali lagi ke tahap pertama. Kebanyakan penjelasan berhenti di nama tahapnya, padahal yang penting adalah dokumen apa yang dihasilkan dan apa yang kacau kalau tahap itu dilewati.
1. Perencanaan Kebutuhan Aset
Di sini perusahaan memutuskan apakah asetnya memang dibutuhkan, berapa unit, dan dari anggaran mana. Keluarannya usulan kebutuhan yang disetujui pemilik anggaran. Kalau dilewati, yang terbeli adalah aset yang jarang dipakai tapi tetap menyusut tiap tahun.
2. Pengadaan Aset
Kebutuhan yang sudah disetujui berubah menjadi pembelian, mulai dari permintaan, pemilihan vendor, sampai barang diterima. Dokumen yang lahir di sini adalah purchase order, berita acara serah terima, dan faktur.
3. Inventarisasi dan Registrasi Aset
Begitu barang datang, aset didaftarkan dengan nomor unik, lokasi, pemegang, kondisi, dan nilai perolehannya. Tahap ini sering ditunda karena dianggap administratif, padahal aset yang belum terdaftar sama saja tidak ada di sistem.
4. Legal Audit
Legal audit memastikan status kepemilikan dan dokumen tiap aset lengkap, mulai sertifikat, BPKB, izin operasional, sampai perjanjian sewa. Akibat melewatinya biasanya baru terasa saat due diligence atau pengajuan kredit.
5. Pengoperasian dan Pemeliharaan
Ini tahap paling panjang, mencakup pemakaian harian, perawatan terjadwal, dan perbaikan saat rusak. Yang tercatat adalah riwayat pemeliharaan dan biaya per unit.
6. Penilaian Aset
Penilaian menghitung nilai aset pada satu titik waktu, lewat penyusutan berkala atau revaluasi untuk aset tertentu. Hasilnya nilai buku yang tampil di neraca.
7. Penghapusan Aset
Aset dihapus ketika rusak total, tidak ekonomis lagi dirawat, atau dijual, dengan berita acara yang ditandatangani pihak berwenang.
8. Pembaharuan Aset
Setelah aset dilepas, perusahaan menimbang apakah perlu diganti, ditingkatkan, atau tidak diganti sama sekali. Keputusan ini membawa proses kembali ke tahap perencanaan, dan sebaiknya berdasar data biaya pemeliharaan, bukan perkiraan.
Tujuan dan Manfaat Manajemen Aset
Tujuan manajemen aset biasanya dijelaskan lewat daftar umum seperti menjaga nilai atau meningkatkan efisiensi. Penjelasan itu benar, tapi sulit dipakai karena tidak menunjukkan angka apa yang berubah ketika pengelolaannya membaik.
- Menjaga akurasi nilai aset di laporan keuangan: Aset yang belum terdaftar atau sudah lepas tapi belum dihapus membuat nilai di neraca meleset, dan dampaknya ikut terbawa ke rasio keuangan yang dibaca bank dan investor.
- Menaikkan tingkat utilisasi aset: Unit yang jarang dipakai bisa dipindahkan ke cabang yang membutuhkan, sehingga pemakaian per unit naik dan belanja modal tahun berikutnya turun.
- Menekan biaya pemeliharaan jangka panjang: Perawatan terjadwal menggantikan perbaikan darurat, dan keberhasilannya terlihat dari biaya pemeliharaan per unit serta frekuensi kerusakan mendadak.
- Memperpanjang umur pakai aset: Aset yang dirawat sesuai jadwal pabrikan bertahan lebih lama dari umur manfaat minimumnya, sehingga belanja penggantian bisa ditunda.
- Mempercepat audit dan pelaporan pajak: Register yang rapi membuat permintaan auditor dijawab dari satu sumber, bukan dari rekonstruksi manual antar departemen.
- Mengurangi risiko kehilangan aset: Pencatatan pemegang dan lokasi membuat tiap perpindahan meninggalkan jejak, dan yang diukur adalah selisih catatan dengan hasil pemeriksaan fisik.
Pembagian Peran dalam Manajemen Aset
Kebanyakan penjelasan menggambarkan manajemen aset seolah dikerjakan satu pihak. Kenyataannya satu aset berpindah tangan berkali-kali sepanjang hidupnya, dan kebocoran justru terjadi di titik serah antar peran, bukan di dalam peran itu sendiri.
| Peran |
Tanggung Jawab Utama |
Output Dokumen |
Titik Serah Berikutnya |
| User departemen |
Mengajukan kebutuhan dan memakai aset sesuai peruntukan |
Form permintaan aset |
Ke Procurement setelah disetujui atasan |
| Procurement |
Memilih vendor dan menyelesaikan pembelian |
PO dan berita acara penerimaan |
Ke Admin Aset saat barang diterima |
| Admin aset |
Registrasi, penomoran, pencatatan lokasi dan pemegang |
Kartu aset dan register aset |
Ke Finance untuk kapitalisasi |
| Finance |
Kapitalisasi, penyusutan, dan penyajian di laporan |
Jurnal penyusutan dan nilai buku |
Ke Internal Audit saat pemeriksaan |
| Maintenance |
Menjadwalkan dan mengeksekusi perawatan |
Work order dan riwayat perbaikan |
Ke Admin Aset saat kondisi aset berubah |
| Internal audit |
Mencocokkan catatan dengan kondisi fisik |
Laporan stock opname aset |
Ke manajemen sebagai dasar penghapusan |
Tantangan Manajemen Aset yang Sering Dihadapi
Perusahaan jarang gagal mengelola aset karena tidak tahu teorinya. Kegagalannya hampir selalu operasional, dan empat pola berikut paling sering muncul di perusahaan dengan lebih dari satu lokasi.
- Aset tercatat ganda antar cabang: Kalau tiap cabang punya daftarnya sendiri, unit yang dipindahkan bisa tercatat dua kali karena cabang asal belum menghapus sementara cabang tujuan sudah mendaftarkan.
- Tidak ada jejak serah terima: Laptop yang pindah dari karyawan resign ke karyawan baru sering tanpa dokumen, jadi saat hilang atau rusak tidak ada pemegang terakhir yang bisa dimintai tanggung jawab.
- Jadwal pemeliharaan lewat: Jadwal di spreadsheet bergantung pada satu orang yang rajin mengeceknya, dan begitu orang itu cuti atau pindah, jadwalnya terlewat tanpa ada yang sadar.
- Selisih catatan dan fisik tidak terlacak: Stock opname tahunan hampir selalu menemukan selisih. Pemberian identitas unik lewat pelacakan aset biasanya jadi langkah awal menutup celah ini.
Cara Menerapkan Manajemen Aset yang Efektif
Penerapan manajemen aset tidak perlu dimulai dari sistem. Yang dibutuhkan lebih dulu adalah kesepakatan soal data dan prosesnya. Lima langkah berikut bisa dijalankan tanpa software apa pun.
- Susun register aset awal: Lakukan pemeriksaan fisik menyeluruh ke semua lokasi, catat unit yang ditemukan beserta kondisi dan pemegangnya, lalu cocokkan dengan daftar yang ada di finance.
- Tetapkan format nomor aset: Pakai pola yang memuat kategori, lokasi, dan tahun perolehan, misalnya KND-BKS-2024-001, supaya nomornya bisa dibaca tanpa membuka sistem.
- Tunjuk penanggung jawab tiap kategori: Satu nama untuk kendaraan, satu untuk perangkat IT, satu untuk mesin, dan pastikan namanya tertulis di register, bukan sekadar kesepakatan lisan.
- Tetapkan kebijakan umur manfaat dan metode penyusutan: Samakan acuannya untuk semua cabang supaya aset sejenis tidak disusutkan dengan cara berbeda.
- Jadwalkan pemeriksaan fisik berkala: Minimal setahun sekali untuk seluruh aset, dan tiap kali ada karyawan resign atau pindah cabang untuk aset yang dipegangnya.
Simulasi Dampak Akurasi Register Aset
Dua simulasi berikut membandingkan aset yang terpantau dengan aset yang lepas dari pantauan, supaya terlihat berapa selisih angkanya di laporan keuangan.
1. Penyusutan Aset yang Tercatat Benar
Sebuah perusahaan membeli mesin produksi seharga Rp250.000.000 dengan umur manfaat 8 tahun, metode garis lurus, dan nilai residu nol.
- Beban penyusutan per tahun: Rp250.000.000 dibagi 8, yaitu Rp31.250.000.
- Akumulasi sampai akhir tahun kelima: 5 dikali Rp31.250.000, yaitu Rp156.250.000.
- Nilai buku akhir tahun kelima: Rp250.000.000 dikurangi Rp156.250.000, yaitu Rp93.750.000.
2. Biaya Aset yang Lepas dari Pantauan
Kembali ke kasus di awal. Tujuh kendaraan seharga Rp180.000.000 per unit dengan umur manfaat 8 tahun dijual di akhir tahun ketiga, tapi baru dihapus dua tahun kemudian.
- Beban penyusutan per unit per tahun: Rp180.000.000 dibagi 8, yaitu Rp22.500.000.
- Beban yang terlanjur dicatat dua tahun: 2 dikali Rp22.500.000 dikali 7 unit, yaitu Rp315.000.000.
- Nilai buku yang masih ada di neraca: Rp180.000.000 dikurangi 5 dikali Rp22.500.000, lalu dikali 7 unit, yaitu Rp472.500.000.
Artinya perusahaan menyajikan aset hampir setengah miliar rupiah yang fisiknya sudah tidak ada, plus membebankan penyusutan lebih dari tiga ratus juta atas barang yang bukan miliknya lagi.
Mengelola Siklus Aset dengan Software Manajemen Aset EQUIP
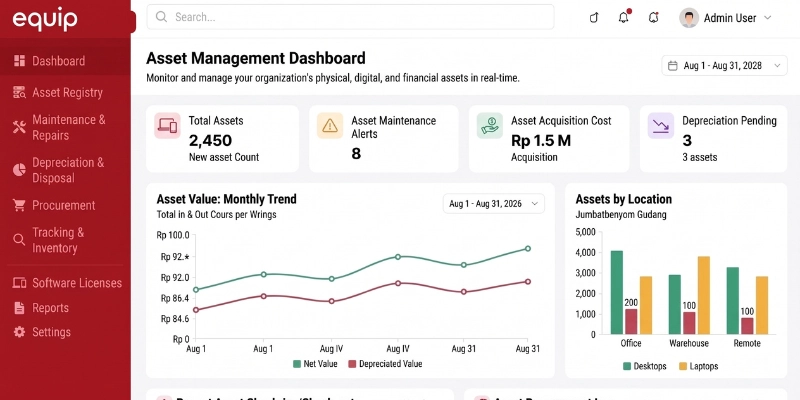
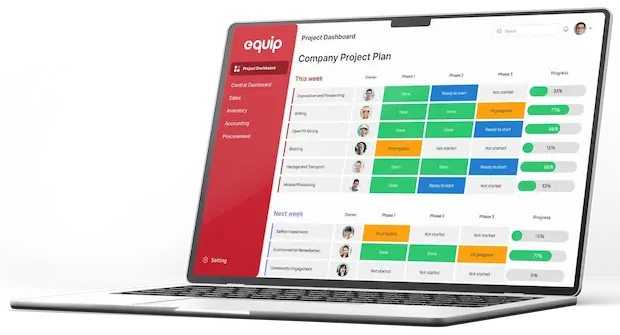
Menjalankan langkah-langkah tadi secara manual butuh kedisiplinan tinggi, apalagi kalau aset tersebar di beberapa cabang. Di titik ini, pencatatan aset biasanya perlu dipindahkan ke sistem. Software manajemen aset EQUIP menyatukan register aset, jadwal penyusutan, dan jurnalnya dalam satu platform.
- Register aset terpusat: Menyimpan nilai perolehan, lokasi, pemegang, dan kondisi tiap unit dalam satu daftar yang bisa difilter per cabang.
- Riwayat perpindahan otomatis: Mencatat setiap mutasi antar cabang di satu tempat, sehingga pencatatan ganda tidak lagi mungkin terjadi.
- Jadwal pemeliharaan berbasis sistem: Menjalankan jadwal berdasarkan tanggal atau jam pemakaian, bukan berdasarkan siapa yang ingat memeriksanya.
- Penghapusan yang menghentikan penyusutan: Mengubah status unit sekaligus menutup perhitungan penyusutannya agar aset fiktif tidak tertinggal di neraca.
- Audit trail dan laporan siap cetak: Merekam setiap perubahan data beserta penggunanya, dan mengeluarkan daftar aset beserta nilai buku tanpa rekonstruksi manual.
Kesimpulan
Manajemen aset adalah pengelolaan aset sepanjang masa hidupnya, dari perencanaan sampai penghapusan. Delapan tahapnya saling bergantung, dan satu tahap yang terlewat bisa meninggalkan ratusan juta rupiah aset fiktif di neraca.
Celah terbesarnya ada di pintu keluar. Aset masuk selalu punya faktur yang memaksanya tercatat, sedangkan aset keluar tidak. Aturan paling murah yang bisa dipakai sekarang adalah melarang satu unit pun meninggalkan lokasi tanpa nomor berita acara.
FAQ Seputar Manajemen Aset
Pemisahan mulai masuk akal ketika jumlah unit melewati kemampuan satu orang untuk memantaunya, atau ketika perusahaan beroperasi di lebih dari satu lokasi fisik. Pemicu yang lebih menentukan adalah munculnya kebutuhan pemeliharaan terjadwal, karena tugas itu bersifat operasional dan tidak cocok dibebankan ke tim keuangan.
Revaluasi tidak perlu rutin tiap tahun untuk semua aset. Yang umum dilakukan adalah meninjau aset bernilai besar seperti tanah dan bangunan secara berkala, sementara aset operasional cukup mengikuti penyusutan normal, dengan pemicu biasanya datang dari rencana penggabungan usaha atau pengajuan kredit berjaminan aset.
Masuk, meskipun perlakuannya berbeda. Aset sewa tetap harus diregistrasi karena perusahaan bertanggung jawab atas kondisi dan pengembaliannya, tetapi tidak disusutkan dengan cara yang sama seperti aset milik sendiri.
Minimal ada tiga pihak, yaitu yang mengusulkan penghapusan, yang memverifikasi kondisi fisik, dan yang berwenang menyetujui secara finansial. Memusatkan ketiganya pada satu orang menghilangkan fungsi kontrol dan membuka ruang penyalahgunaan.
Nilai buku adalah hasil perhitungan akuntansi berupa harga perolehan dikurangi
akumulasi penyusutan, sedangkan nilai pasar adalah harga yang bersedia dibayar pembeli saat itu. Keduanya jarang sama, dan selisihnya diakui sebagai keuntungan atau kerugian pelepasan aset di laporan laba rugi.