Sadarkah Anda? Sebuah mesin produksi senilai ratusan juta yang dibeli empat tahun lalu masih tercatat penuh di neraca karena belum pernah disusutkan. Saat auditor menemukannya dalam proses due diligence, nilai aset terlihat terlalu tinggi, laba bersih ikut menggelembung, dan perhitungan PPh Badan harus dikoreksi.
Artikel ini membahas penyusutan aset tetap sebagai panduan kerja, mulai dari komponen perhitungan, lima metode penyusutan, contoh angka, perbedaan komersial dan fiskal, sampai penyajiannya dalam laporan keuangan.

Key Takeaways
Penyusutan mengalokasikan harga perolehan aset tetap jadi beban selama masa manfaat, bukan penurunan harga pasar.
Harga perolehan, nilai residu, dan masa manfaat menentukan nilainya, metode menentukan pola sebarannya.
Menyamakan penyusutan komersial dan fiskal bikin koreksi SPT Badan menumpuk.
Software manajemen aset menghitung dan menjurnalkan penyusutan otomatis.
- Apa Itu Penyusutan Aset Tetap?
- Komponen yang Menentukan Besar Penyusutan Aset Tetap
- 5 Metode Penyusutan Aset Tetap
- Contoh Cara Menghitung Penyusutan Aset Tetap
- Perbedaan Penyusutan dan Amortisasi
- Penyusutan Komersial dan Penyusutan Fiskal
- Cara Membuat Penyusutan di Laporan Keuangan
- Mengelola Penyusutan Aset Tetap dengan EQUIP Asset Management
- Kesimpulan

Apa Itu Penyusutan Aset Tetap?
Penyusutan aset tetap adalah alokasi harga perolehan aset tetap menjadi beban secara sistematis selama masa manfaatnya. Perusahaan tidak membebankan seluruh harga perolehan pada tahun pembelian, melainkan menyebarnya ke setiap periode yang menikmati manfaat aset tersebut.
Mesin produksi seharga Rp250.000.000 dengan masa manfaat delapan tahun tidak dibebankan sekaligus di tahun pertama. Beban dibagi ke delapan periode sehingga laba setiap tahun mencerminkan biaya penggunaan mesin yang sebenarnya, bukan hanya laba tahun pembelian yang tertekan lalu tujuh tahun berikutnya terlihat terlalu tinggi.
Komponen yang Menentukan Besar Penyusutan Aset Tetap
Sebelum memilih metode, perusahaan perlu menetapkan tiga komponen utama. Kesalahan pada salah satu komponen dapat memengaruhi beban penyusutan, nilai buku aset, laba, dan koreksi fiskal selama bertahun-tahun.
1. Harga Perolehan
Harga perolehan mencakup biaya yang diperlukan sampai aset berada di lokasi dan kondisi siap digunakan. Untuk mesin produksi, komponennya dapat meliputi harga beli, bea masuk, biaya pengiriman, instalasi, dan pengujian awal.
Biaya pelatihan operator umumnya tidak menambah harga perolehan aset karena tidak membuat aset berada dalam kondisi siap digunakan. Biaya tersebut biasanya dicatat sebagai beban sesuai kebijakan akuntansi perusahaan.
2. Nilai Residu
Nilai residu adalah estimasi nilai yang masih dapat diperoleh perusahaan ketika aset dihentikan penggunaannya, setelah dikurangi biaya pelepasan. Estimasi ini dapat didasarkan pada harga pasar aset bekas, nilai jual komponen, atau nilai besi tua.
Perusahaan dapat menetapkan nilai residu nol jika tidak ada nilai material yang dapat dipulihkan. Namun, kebijakan tersebut harus memiliki dasar dan diterapkan secara konsisten.
3. Masa Manfaat
Masa manfaat adalah periode atau kapasitas produksi ketika aset diperkirakan memberikan manfaat ekonomi. Penentuannya mempertimbangkan intensitas penggunaan, perawatan, keusangan teknologi, kapasitas produksi, dan batasan hukum.
Masa manfaat komersial tidak selalu sama dengan masa manfaat fiskal. Tanah biasanya tidak disusutkan karena masa manfaatnya tidak terbatas, sedangkan mesin, kendaraan, gedung, komputer, dan peralatan kantor umumnya disusutkan.
5 Metode Penyusutan Aset Tetap
Metode penyusutan harus mencerminkan pola konsumsi manfaat ekonomi aset dan diterapkan secara konsisten. Metode yang dipilih perlu ditinjau apabila pola penggunaan aset berubah secara signifikan.
1. Metode Garis Lurus
Metode garis lurus membebankan jumlah yang dapat disusutkan secara merata sepanjang masa manfaat aset.
Rumus: (Harga Perolehan – Nilai Residu) / Masa Manfaat
Metode ini sesuai untuk aset yang memberikan manfaat relatif merata, seperti bangunan, perabot, dan peralatan kantor.
2. Metode Saldo Menurun
Metode saldo menurun menghitung beban penyusutan berdasarkan nilai buku awal periode. Beban biasanya lebih besar pada tahun-tahun awal dan semakin kecil pada periode berikutnya.
Metode ini dapat digunakan untuk aset yang manfaat atau nilai ekonominya menurun lebih cepat pada awal masa penggunaan, seperti kendaraan dan perangkat teknologi.
3. Metode Saldo Menurun Ganda
Metode saldo menurun ganda menggunakan tarif dua kali tarif garis lurus. Untuk aset dengan masa manfaat delapan tahun, tarif garis lurusnya 12,5%, sedangkan tarif saldo menurun gandanya 25%.
Beban dihitung dari nilai buku awal tahun. Pada tahun terakhir, beban perlu disesuaikan agar nilai buku tidak lebih rendah dari nilai residu.
4. Metode Jumlah Angka Tahun
Metode jumlah angka tahun menggunakan pecahan masa manfaat yang semakin kecil setiap tahun. Untuk aset dengan masa manfaat delapan tahun, jumlah angka tahunnya adalah 36, yaitu 8 + 7 + 6 + 5 + 4 + 3 + 2 + 1.
Metode ini menghasilkan beban lebih besar pada awal masa manfaat, tetapi penurunannya lebih teratur dibanding saldo menurun ganda.
5. Metode Satuan Hasil Produksi
Metode satuan hasil produksi menghubungkan beban penyusutan dengan jumlah unit yang diproduksi atau kapasitas penggunaan aset.
Rumus: (Harga Perolehan – Nilai Residu) / Total Estimasi Produksi x Produksi Periode Berjalan
Metode ini sesuai untuk mesin produksi, alat berat, atau aset lain yang manfaatnya lebih mudah diukur melalui output daripada waktu.
Contoh Cara Menghitung Penyusutan Aset Tetap
Contoh berikut menggunakan satu mesin yang sama agar perbedaan hasil setiap metode dapat dibandingkan secara langsung.
Data aset: mesin produksi memiliki harga perolehan Rp250.000.000, nilai residu Rp25.000.000, masa manfaat delapan tahun, dan estimasi kapasitas produksi 400.000 unit.
Jumlah yang dapat disusutkan adalah: Rp250.000.000 – Rp25.000.000 = Rp225.000.000
1. Perhitungan Metode Garis Lurus
Beban penyusutan tahunan adalah: Rp225.000.000 / 8 = Rp28.125.000 per tahun
Dengan metode ini, beban penyusutan sama setiap tahun. Setelah delapan tahun, akumulasi penyusutan mencapai Rp225.000.000 dan nilai buku mesin tersisa Rp25.000.000.
2. Perhitungan Metode Saldo Menurun Ganda
Tarif saldo menurun ganda adalah 25%. Beban dihitung dari nilai buku awal tahun dan dihentikan ketika nilai buku mencapai nilai residu.
| Tahun | Nilai Buku Awal | Beban Penyusutan | Akumulasi Penyusutan | Nilai Buku Akhir |
|---|---|---|---|---|
| 1 | Rp250.000.000 | Rp62.500.000 | Rp62.500.000 | Rp187.500.000 |
| 2 | Rp187.500.000 | Rp46.875.000 | Rp109.375.000 | Rp140.625.000 |
| 3 | Rp140.625.000 | Rp35.156.250 | Rp144.531.250 | Rp105.468.750 |
| 4 | Rp105.468.750 | Rp26.367.188 | Rp170.898.438 | Rp79.101.562 |
| 5 | Rp79.101.562 | Rp19.775.391 | Rp190.673.829 | Rp59.326.171 |
| 6 | Rp59.326.171 | Rp14.831.543 | Rp205.505.372 | Rp44.494.628 |
| 7 | Rp44.494.628 | Rp11.123.657 | Rp216.629.029 | Rp33.370.971 |
| 8 | Rp33.370.971 | Rp8.370.971 | Rp225.000.000 | Rp25.000.000 |
3. Perhitungan Metode Jumlah Angka Tahun
Jumlah angka tahun untuk masa manfaat delapan tahun adalah 36. Nilai satu bagian adalah: Rp225.000.000 / 36 = Rp6.250.000
Tahun pertama menggunakan delapan bagian sehingga beban penyusutannya Rp50.000.000. Tahun kedua menggunakan tujuh bagian atau Rp43.750.000. Beban terus menurun sampai tahun kedelapan sebesar Rp6.250.000.
4. Perhitungan Metode Satuan Hasil Produksi
Tarif penyusutan per unit adalah: Rp225.000.000 / 400.000 unit = Rp562,50 per unit
Jika produksi tahun pertama mencapai 60.000 unit, beban penyusutannya adalah Rp33.750.000. Jika produksi tahun kedua 55.000 unit, beban penyusutannya menjadi Rp30.937.500.
5. Perhitungan Penyusutan Aset yang Dibeli di Tengah Tahun
Jika mesin mulai digunakan pada 1 April, perusahaan dapat menghitung penyusutan secara proporsional berdasarkan sembilan bulan pemakaian. Dengan metode garis lurus, beban tahun pertama menjadi: Rp28.125.000 x 9/12 = Rp21.093.750
Kebijakan mengenai bulan mulai penyusutan harus ditetapkan secara jelas, misalnya berdasarkan tanggal siap digunakan atau kebijakan pembulatan bulan, lalu diterapkan konsisten untuk aset sejenis.
Perbedaan Penyusutan dan Amortisasi
Penyusutan digunakan untuk aset tetap berwujud, sedangkan amortisasi digunakan untuk aset tak berwujud dengan masa manfaat terbatas. Contoh aset tak berwujud adalah lisensi software, hak paten, dan hak penggunaan tertentu.
| Aspek | Penyusutan | Amortisasi |
|---|---|---|
Objek |
Aset tetap berwujud | Aset tak berwujud |
Contoh |
Mesin, kendaraan, bangunan, peralatan | Lisensi, paten, dan hak penggunaan |
Akun kontra |
Akumulasi penyusutan | Akumulasi amortisasi |
Metode |
Mengikuti pola konsumsi manfaat aset | Dialokasikan secara sistematis selama masa manfaat |
Penyusutan Komersial dan Penyusutan Fiskal
Angka penyusutan dalam laporan keuangan belum tentu sama dengan angka yang dapat dibebankan untuk tujuan pajak. Perbedaan tersebut dapat muncul karena masa manfaat, metode, klasifikasi aset, dan dasar perhitungan komersial berbeda dari ketentuan fiskal.
Untuk tujuan fiskal, penyusutan harta berwujud bukan bangunan menggunakan metode garis lurus atau saldo menurun sesuai ketentuan perpajakan. Masa manfaat ditentukan berdasarkan kelompok harta.
| Kelompok Harta | Masa Manfaat | Garis Lurus | Saldo Menurun |
|---|---|---|---|
| Kelompok 1 | 4 tahun | 25% | 50% |
| Kelompok 2 | 8 tahun | 12,5% | 25% |
| Kelompok 3 | 16 tahun | 6,25% | 12,5% |
| Kelompok 4 | 20 tahun | 5% | 10% |
| Bangunan permanen | 20 tahun | 5% | Tidak berlaku |
| Bangunan tidak permanen | 10 tahun | 10% | Tidak berlaku |
Cara Membuat Penyusutan di Laporan Keuangan
Penyusutan perlu disajikan secara konsisten agar nilai aset, beban, laba, dan posisi keuangan perusahaan mencerminkan kondisi yang wajar.
Penyajiannya mencakup laporan laba rugi, laporan posisi keuangan, jurnal penyusutan, dan laporan arus kas. Setiap laporan menunjukkan dampak penyusutan dari sudut pandang yang berbeda.
1. Di Laporan Laba Rugi
Beban penyusutan dicatat sesuai fungsi aset. Penyusutan mesin produksi dapat dimasukkan ke dalam harga pokok produksi, sedangkan penyusutan kendaraan operasional dan perabot kantor dapat dicatat sebagai beban usaha.
2. Di Laporan Posisi Keuangan
Aset tetap disajikan berdasarkan harga perolehan dan dikurangi akumulasi penyusutan. Selisih keduanya menunjukkan nilai buku aset pada akhir periode.
3. Dalam Jurnal Penyusutan
Pencatatan jurnal dilakukan dengan mendebit beban penyusutan dan mengkredit akumulasi penyusutan. Akumulasi penyusutan berfungsi sebagai akun kontra untuk mengurangi nilai tercatat aset tetap.
4. Di Laporan Arus Kas
Dalam laporan arus kas metode tidak langsung, beban penyusutan ditambahkan kembali ke laba bersih. Penyesuaian ini dilakukan karena penyusutan mengurangi laba, tetapi tidak menyebabkan arus kas keluar pada periode berjalan.
Mengelola Penyusutan Aset Tetap dengan EQUIP Asset Management

Ketika perusahaan memiliki ratusan aset dengan tanggal perolehan, metode, dan masa manfaat berbeda, spreadsheet penyusutan menjadi titik paling rawan salah saat tutup buku.
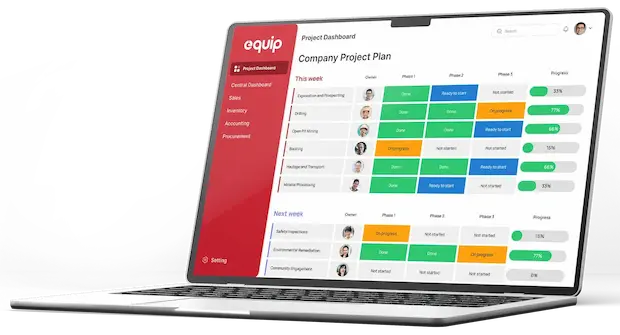
Dengan EQUIP ERP, setiap aset cukup didaftarkan sekali beserta harga perolehan, nilai residu, masa manfaat, dan metodenya, lalu sistem menjalankan perhitungan dan pencatatan penyusutan setiap periode secara otomatis.
- Perhitungan otomatis per periode: Menghitung beban penyusutan setiap bulan atau tahun mengikuti metode yang ditetapkan pada kategori aset, termasuk perhitungan proporsional untuk aset yang mulai digunakan di tengah tahun.
- Jurnal penyusutan tanpa entry manual: Membuat jurnal beban penyusutan dan akumulasi penyusutan secara otomatis ke akun yang sudah dipetakan per kategori aset.
- Kartu aset dan nilai buku real-time: Menampilkan harga perolehan, akumulasi penyusutan, dan nilai buku setiap aset kapan saja tanpa perlu menarik ulang rekapitulasi spreadsheet.
- Jadwal penyusutan siap audit: Menyediakan jadwal penyusutan per aset sebagai dokumen pendukung saat audit, due diligence, atau pemeriksaan pajak.
- Pencatatan pelepasan aset yang rapi: Menghentikan penyusutan dan mencatat laba atau rugi pelepasan berdasarkan nilai buku terakhir saat aset dijual atau dihapusbukukan.
Kesimpulan
Penyusutan aset tetap menjaga agar nilai aset, laba, dan laporan keuangan mencerminkan kondisi perusahaan secara lebih wajar. Prosesnya dimulai dari penetapan harga perolehan, nilai residu, dan masa manfaat yang memiliki dasar jelas.
Setelah itu, perusahaan perlu memilih metode yang sesuai dengan pola konsumsi manfaat aset, membedakan angka komersial dan fiskal, serta memastikan beban penyusutan masuk ke laporan keuangan dengan benar.
FAQ Seputar Penyusutan Aset Tetap