Pencatatan depresiasi yang tidak konsisten dapat membuat laba rugi kurang akurat, nilai buku aset tidak sesuai, dan proses closing bulanan menjadi lebih sulit. Masalah ini sering muncul pada perusahaan yang memiliki mesin, kendaraan, peralatan kantor, atau aset produksi.
Artikel ini membahas pengertian depresiasi, perbedaannya dengan penyusutan, metode dan rumus perhitungan, dampaknya pada laporan keuangan, serta cara mencegah kesalahan pencatatan.

Key Takeaways
Depresiasi mengalokasikan biaya aset tetap selama masa manfaat agar beban tiap periode tercatat secara wajar.
Perhitungan depresiasi dipengaruhi harga perolehan, nilai residu, masa manfaat, dan tanggal aset siap digunakan.
Kesalahan pencatatan dapat membuat laba rugi, nilai buku aset, rekonsiliasi fiskal, dan proses closing menjadi tidak akurat.
Apa itu Depresiasi?
Depresiasi adalah proses mengalokasikan biaya perolehan aset tetap selama masa manfaatnya. Istilah ini tidak selalu berarti harga pasar aset turun, tetapi menunjukkan pengakuan beban secara bertahap.
Dengan cara ini, biaya aset dicatat pada periode ketika aset memberikan manfaat. Mesin produksi yang dibeli dengan harga tinggi, misalnya, tidak langsung dibebankan seluruhnya pada bulan pembelian.
Perbedaan Depresiasi, Amortisasi, dan Deplesi
Depresiasi sering digunakan bergantian dengan penyusutan. Namun, keduanya perlu dibedakan dari amortisasi dan deplesi berdasarkan jenis aset yang dialokasikan menjadi beban.
| Istilah |
Objek aset |
Contoh |
Makna bagi laporan keuangan |
| Depresiasi |
Aset tetap berwujud |
Mesin, kendaraan, bangunan, peralatan |
Mengakui beban penyusutan aset selama masa manfaat |
| Amortisasi |
Aset tidak berwujud |
Lisensi, hak paten, perangkat lunak tertentu |
Mengalokasikan biaya aset tidak berwujud selama masa manfaat |
| Deplesi |
Sumber daya alam |
Tambang, minyak, gas, hutan produksi |
Mengakui pengurangan manfaat ekonomi dari sumber daya alam |
Penyebab Aset Mengalami Depresiasi
Depresiasi terjadi ketika manfaat ekonomi aset berkurang selama digunakan atau kemampuannya dalam mendukung operasional mulai terbatas.
- Pemakaian dan keausan: Penggunaan rutin dapat menurunkan kondisi dan efisiensi aset.
- Keusangan teknologi: Aset masih dapat berfungsi, tetapi manfaatnya berkurang setelah muncul teknologi yang lebih produktif.
- Batas masa manfaat: Aset dengan masa manfaat atau hak pakai terbatas perlu dialokasikan biayanya selama periode manfaat tersebut.
Komponen Perhitungan Depresiasi
Agar beban depresiasi konsisten dan mudah diaudit, perusahaan perlu menetapkan beberapa komponen utama.
1. Harga perolehan
Harga perolehan mencakup biaya sampai aset siap digunakan, seperti harga beli, pengiriman, instalasi, pengujian, dan bea masuk. Kesalahan pencatatan dapat membuat nilai aset dan beban depresiasi tidak tepat.
2. Nilai residu
Nilai residu adalah estimasi nilai aset pada akhir masa manfaat. Nilai ini perlu ditentukan secara realistis dan ditinjau jika kondisi pasar atau pola penggunaan berubah.
3. Masa manfaat
Masa manfaat menunjukkan berapa lama aset diperkirakan memberikan manfaat ekonomi. Periode ini tidak selalu sama dengan umur fisik aset.
Masa manfaat yang lebih pendek menghasilkan beban depresiasi yang lebih besar pada setiap periode. Karena itu, penetapannya perlu disesuaikan dengan kondisi dan penggunaan aset.
4. Tanggal aset siap digunakan
Depresiasi mulai diakui ketika aset sudah siap digunakan. Pencatatan tanggal ini secara tepat membantu menyesuaikan beban dengan periode manfaat aset.
Metode Penyusutan Aset Tetap
Metode penyusutan menentukan pola pengakuan beban dari tahun ke tahun. Beban dapat dibagi rata atau dibuat lebih besar pada awal masa manfaat.
Dalam akuntansi komersial, perusahaan dapat memilih metode yang paling sesuai dengan pola manfaat aset. Untuk keperluan fiskal di Indonesia, metode yang diakui adalah garis lurus dan saldo menurun sesuai ketentuan perpajakan.
| Metode |
Pola beban |
Cocok untuk aset |
Status fiskal |
| Garis lurus |
Sama setiap periode |
Aset dengan manfaat stabil seperti gedung, peralatan kantor, dan mesin standar |
Diakui fiskal |
| Saldo menurun |
Besar di awal lalu menurun |
Aset yang manfaatnya lebih besar pada awal penggunaan seperti kendaraan dan perangkat tertentu |
Diakui fiskal untuk bukan bangunan |
| Jumlah angka tahun |
Besar di awal lalu menurun secara bertahap |
Aset yang produktivitasnya cepat turun setelah periode awal |
Metode komersial |
| Unit produksi |
Mengikuti output atau pemakaian |
Mesin produksi yang bebannya lebih relevan dihitung dari jumlah unit produksi |
Metode komersial |
Rumus dan Contoh Perhitungan Depresiasi
Rumus depresiasi mengubah nilai aset menjadi beban periodik dalam laporan keuangan. Contoh berikut menggunakan mesin produksi dan kendaraan operasional.
1. Rumus garis lurus dan contohnya
Rumus garis lurus adalah harga perolehan dikurangi nilai residu, lalu dibagi masa manfaat. Misalnya, perusahaan membeli mesin produksi seharga Rp250.000.000 dengan nilai residu Rp10.000.000 dan masa manfaat 5 tahun.
Dasar penyusutannya adalah Rp240.000.000. Beban penyusutan tahunan menjadi Rp48.000.000 atau Rp4.000.000 per bulan.
| Tahun |
Beban penyusutan |
Akumulasi penyusutan |
Nilai buku akhir |
| 0 |
Rp0 |
Rp0 |
Rp250.000.000 |
| 1 |
Rp48.000.000 |
Rp48.000.000 |
Rp202.000.000 |
| 2 |
Rp48.000.000 |
Rp96.000.000 |
Rp154.000.000 |
| 3 |
Rp48.000.000 |
Rp144.000.000 |
Rp106.000.000 |
| 4 |
Rp48.000.000 |
Rp192.000.000 |
Rp58.000.000 |
| 5 |
Rp48.000.000 |
Rp240.000.000 |
Rp10.000.000 |
Metode saldo menurun menghitung beban dari nilai buku awal periode dikalikan tarif penyusutan. Untuk kendaraan senilai Rp320.000.000 dengan masa manfaat 8 tahun, tarif saldo menurun gandanya adalah 25 persen.
| Tahun |
Dasar perhitungan |
Beban penyusutan |
Nilai buku akhir |
| 1 |
Rp320.000.000 |
Rp80.000.000 |
Rp240.000.000 |
| 2 |
Rp240.000.000 |
Rp60.000.000 |
Rp180.000.000 |
| 3 |
Rp180.000.000 |
Rp45.000.000 |
Rp135.000.000 |
| 4 |
Rp135.000.000 |
Rp33.750.000 |
Rp101.250.000 |
3. Mengubah beban tahunan menjadi beban bulanan
Beban depresiasi perlu dihitung sesuai periode penggunaan aset. Pada contoh mesin produksi, beban tahunan Rp48.000.000 setara dengan Rp4.000.000 per bulan.
Jika mesin siap digunakan pada 1 April, depresiasi tahun pertama hanya diakui selama 9 bulan. Total bebannya menjadi Rp36.000.000.
Dampak Depresiasi pada Laporan Keuangan
Depresiasi memengaruhi laba, nilai buku aset, dan penyajian arus kas. Beban ini tidak mengurangi kas ketika dicatat.
1. Laba rugi
Depresiasi dicatat sebagai beban yang mengurangi laba operasional. Perubahan beban yang tidak wajar perlu ditelusuri melalui register aset dan kebijakan penyusutan.
2. Neraca dan nilai buku
Depresiasi mengurangi nilai aset melalui akumulasi penyusutan. Nilai buku diperoleh dari harga perolehan dikurangi akumulasi penyusutan.
3. Arus kas
Depresiasi merupakan beban nonkas. Dalam laporan arus kas metode tidak langsung, beban ini ditambahkan kembali karena sudah mengurangi laba.
Kesalahan Pencatatan Depresiasi dan Cara Mencegahnya
Kesalahan pencatatan dapat membuat beban penyusutan, nilai buku aset, dan laporan keuangan menjadi tidak akurat. Perusahaan perlu menerapkan kontrol yang konsisten setiap periode closing.
| Kesalahan |
Cara Mengatasinya |
| Aset sudah digunakan tetapi belum masuk register aset tetap. |
Hubungkan proses pembelian, penerimaan barang, dan aktivasi agar aset masuk register saat siap digunakan. |
| Masa manfaat aset sejenis berbeda antar departemen atau cabang tanpa alasan yang jelas. |
Tetapkan kebijakan masa manfaat dan metode penyusutan untuk setiap kelompok aset, termasuk prosedur persetujuan untuk pengecualian. |
| Nilai residu tidak pernah ditinjau setelah aset dibeli. |
Evaluasi nilai residu secara berkala berdasarkan kondisi pasar, intensitas penggunaan, dan rencana pelepasan aset. |
| Data penyusutan tidak direkonsiliasi saat closing. |
Gunakan checklist closing untuk memeriksa aset baru, aset yang dijual atau dihentikan, perubahan estimasi, serta kesesuaian register aset dengan buku besar. |
Menyederhanakan Pengelolaan Depresiasi dengan Sistem Terpusat
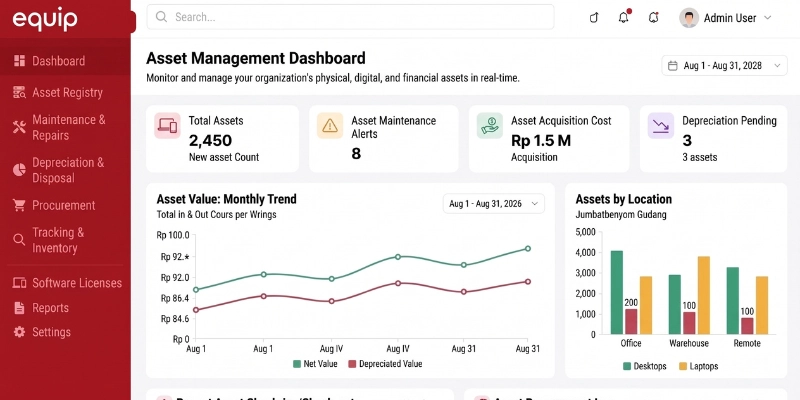
Spreadsheet masih cukup digunakan jika jumlah aset sedikit dan perubahannya jarang. Namun, pengelolaan manual menjadi lebih berisiko ketika aset, cabang, dan transaksi semakin banyak.
- Data aset tersebar di banyak file: Harga perolehan, masa manfaat, nilai residu, dan tanggal siap digunakan sulit dipantau jika tersimpan di dokumen berbeda.
- Perhitungan harus diperbarui manual: Perubahan aset, metode penyusutan, atau masa manfaat dapat membuat rumus harus disesuaikan kembali.
- Perubahan sulit ditelusuri: Koreksi nilai aset atau perubahan estimasi tidak selalu memiliki riwayat yang jelas saat audit atau rekonsiliasi.
- Register aset dan buku besar tidak selalu sinkron: Data depresiasi perlu dicocokkan dengan laporan keuangan setiap periode untuk mencegah selisih saat closing.
- Pengelolaan banyak cabang semakin kompleks: Pencatatan terpusat membantu menjaga kebijakan dan perhitungan depresiasi tetap konsisten di setiap lokasi.
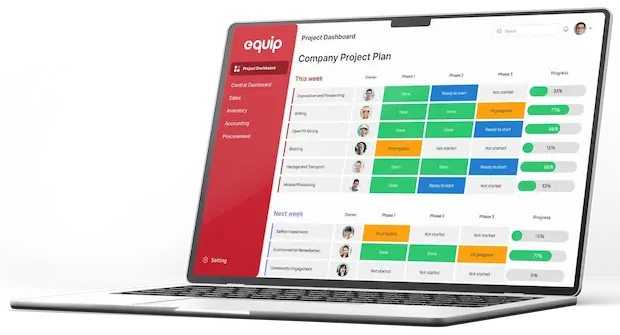
Sistem manajemen aset seperti EQUIP dapat membantu memusatkan data aset, mengotomatisasi perhitungan penyusutan, dan menyimpan riwayat perubahan dalam satu sistem.
Kesimpulan
Depresiasi mengalokasikan biaya aset tetap selama masa manfaatnya agar laporan keuangan mencerminkan penggunaan aset secara wajar. Besarnya beban dipengaruhi oleh metode penyusutan, masa manfaat, nilai residu, dan tanggal aset siap digunakan.
Pencatatan yang rapi membantu perusahaan menjaga nilai buku, menemukan perubahan beban yang tidak wajar, serta mempercepat proses closing dan evaluasi kebutuhan penggantian aset.
FAQ tentang Depresiasi
Aset tetap tetap dicatat dalam register selama masih digunakan dan dikendalikan perusahaan. Jika nilai bukunya sudah mencapai nilai residu, beban penyusutan biasanya tidak lagi diakui. Namun, aset tetap perlu dipantau untuk kebutuhan operasional, audit, dan penggantian.
Masa manfaat dapat ditinjau jika terjadi perubahan penggunaan, teknologi, atau estimasi manfaat ekonomi. Perubahan perlu didokumentasikan dan diterapkan secara prospektif untuk periode berikutnya.
Perusahaan perlu membandingkan harga jual dengan nilai buku aset pada tanggal pelepasan. Selisihnya dicatat sebagai keuntungan atau kerugian pelepasan aset.
Tidak selalu. Laporan komersial mengikuti kebijakan akuntansi, sedangkan perhitungan fiskal mengikuti kelompok harta, masa manfaat, dan metode dalam aturan perpajakan. Perbedaan ini dapat menimbulkan koreksi fiskal.