Banyak perusahaan baru sadar pencatatan aset tetapnya bermasalah saat auditor meminta daftar aset lengkap dengan masa manfaat dan nilai bukunya. Pembelian laptop langsung dibebankan, mesin yang sudah dijual masih tercatat, dan beban penyusutan pun meleset sampai berujung koreksi fiskal di SPT Tahunan Badan.
Artikel ini membahas pengertian aset tetap menurut PSAK 16, kriteria pengakuan, klasifikasi, contoh, serta masa manfaat menurut ketentuan pajak, supaya Anda bisa memastikan pencatatan aset perusahaan benar sejak awal.

Key Takeaways
Aset tetap adalah aset berwujud untuk operasional, bukan untuk dijual, dengan masa manfaat lebih dari satu tahun.
PSAK 16 mensyaratkan aset berwujud, dipakai dalam operasional, dan bermanfaat lebih dari satu periode akuntansi.
Salah klasifikasi membuat laba rugi dan neraca meleset, lalu merembet ke perhitungan pajak.
Pencatatan terpusat dengan nilai perolehan, masa manfaat, dan jadwal penyusutan menjaga laporan tetap akurat.
Apa Itu Aset Tetap?
Aset tetap adalah aset berwujud yang dipakai perusahaan untuk kegiatan operasional, bukan untuk dijual kembali, dengan masa manfaat lebih dari satu tahun. Contoh paling umum adalah tanah, bangunan, mesin produksi, kendaraan operasional, dan peralatan kantor.
PSAK 16 mendefinisikannya sebagai aset berwujud yang digunakan dalam produksi, disewakan kepada pihak lain, atau dipakai untuk tujuan administratif selama lebih dari satu periode akuntansi. Tiga syaratnya jelas, berwujud, dipakai operasional, dan masa manfaatnya panjang.
Karakteristik dan Kriteria Aset Tetap

Tidak semua barang milik perusahaan otomatis menjadi aset tetap. Ada beberapa karakteristik yang harus dipenuhi supaya suatu barang layak dicatat pada pos ini.
- Memiliki wujud fisik: Aset tetap bisa dilihat, disentuh, dan dihitung secara fisik, berbeda dengan aset tak berwujud seperti hak paten atau perangkat lunak.
- Masa manfaat lebih dari satu tahun: Aset tetap dipakai dalam beberapa periode akuntansi, bukan habis dalam satu siklus operasional.
- Digunakan untuk kegiatan operasional: Aset tetap dipakai untuk produksi, administrasi, atau disewakan, bukan untuk dijual dalam kegiatan normal perusahaan.
- Tidak dimaksudkan untuk dijual kembali: Barang yang dibeli untuk dijual masuk kategori persediaan, bukan aset tetap, meskipun wujudnya sama-sama fisik.
- Nilainya material: Barang bernilai kecil seperti alat tulis langsung dibebankan sebagai biaya, sementara barang bernilai besar dikapitalisasi menjadi aset tetap.
Klasifikasi Aset Tetap
Aset tetap terbagi menjadi dua kelompok, yaitu aset tetap berwujud yang punya bentuk fisik seperti tanah dan mesin, serta aset tetap tidak berwujud yang tidak berbentuk fisik namun tetap memberi manfaat ekonomi.
Supaya tidak tertukar dengan pos neraca lain, tabel berikut membandingkan keduanya dengan aset lancar dan persediaan.
| Aspek |
Aset Tetap Berwujud |
Aset Tetap Tidak Berwujud |
Aset Lancar |
Persediaan |
| Wujud fisik |
Ada dan bisa dihitung fisik |
Tidak ada |
Sebagian besar tidak berwujud |
Ada |
| Masa manfaat |
Lebih dari satu tahun |
Lebih dari satu tahun |
Kurang dari atau sama dengan satu tahun |
Bergantung pada siklus penjualan |
| Tujuan kepemilikan |
Dipakai untuk operasional |
Menunjang operasional dan hak usaha |
Dikonversi menjadi kas dalam jangka pendek |
Dijual dalam kegiatan normal |
| Perlakuan nilai |
Disusutkan sepanjang masa manfaat, kecuali tanah |
Diamortisasi bila masa manfaatnya terbatas |
Dinilai sesuai standar yang berlaku |
Dicatat pada nilai terendah antara biaya dan nilai realisasi |
| Dasar standar |
PSAK 16 |
PSAK 19 |
PSAK 1 untuk penyajian |
PSAK 14 |
| Contoh |
Tanah, bangunan, mesin produksi, kendaraan |
Perangkat lunak, hak paten, merek dagang, lisensi |
Kas, piutang, surat berharga |
Barang dagang, bahan baku |
Contoh Aset Tetap Berdasarkan Kategori
Contoh aset tetap paling mudah dikenali lewat kategorinya. Lima kelompok berikut mencakup hampir seluruh aset tetap yang muncul di neraca perusahaan.
1. Tanah
Lahan yang dimiliki untuk lokasi pabrik, kantor, atau gudang. Tanah tidak disusutkan karena nilainya umumnya tidak berkurang seiring waktu.
2. Bangunan
Gedung kantor, pabrik, dan gudang yang dipakai untuk operasional. Bangunan permanen disusutkan selama masa manfaat fiskalnya.
3. Mesin dan Peralatan Produksi
Mesin yang mengolah bahan baku menjadi produk jadi, termasuk peralatan yang menempel permanen di lini produksi. Kelompok ini biasanya menjadi aset bernilai terbesar di perusahaan manufaktur.
4. Kendaraan Operasional
Truk pengangkut, mobil dinas, dan kendaraan lain yang dipakai untuk kegiatan usaha. Kendaraan disusutkan dan butuh pencatatan pemeliharaan yang rapi.
5. Perabot dan Peralatan Kantor
Meja, kursi, komputer, printer, dan perangkat penunjang administrasi. Nilainya relatif kecil per unit sehingga sering berbenturan dengan batas kapitalisasi.
Masa Manfaat dan Batas Kapitalisasi Aset Tetap
Dua pertanyaan yang paling sering muncul saat mengelola aset tetap adalah berapa lama aset disusutkan dan sejak nilai berapa suatu barang layak dicatat sebagai aset tetap. Keduanya punya aturan yang berbeda antara akuntansi komersial dan ketentuan pajak.
Untuk keperluan pajak, masa manfaat aset tetap diatur dalam PMK 72 Tahun 2023. Aturan ini membagi harta berwujud menjadi empat kelompok dengan masa manfaat dan tarif penyusutan berbeda, ditambah kelompok khusus untuk bangunan.
| Golongan |
Masa Manfaat |
Tarif Garis Lurus |
Tarif Saldo Menurun |
| Kelompok 1 |
4 tahun |
25% |
50% |
| Kelompok 2 |
8 tahun |
12,5% |
25% |
| Kelompok 3 |
16 tahun |
6,25% |
12,5% |
| Kelompok 4 |
20 tahun |
5% |
10% |
| Bangunan permanen |
20 tahun |
5% |
Tidak berlaku |
| Bangunan tidak permanen |
10 tahun |
10% |
Tidak berlaku |
Metode saldo menurun hanya berlaku untuk harta berwujud selain bangunan. Tanah dengan status hak milik, hak guna bangunan, hak guna usaha, dan hak pakai dikecualikan dari penyusutan sesuai Pasal 11 Undang-Undang Pajak Penghasilan beserta peraturan pelaksanaannya.
2. Batas Kapitalisasi
Batas kapitalisasi adalah nilai minimum agar suatu pengeluaran dicatat sebagai aset tetap. Di bawah angka itu, pengeluaran langsung dibebankan sebagai biaya. PSAK 16 dan PMK 72 Tahun 2023 tidak mewajibkan angka baku. Setiap perusahaan menetapkan sendiri lewat kebijakan akuntansi, umumnya di kisaran Rp5 juta sampai Rp10 juta per unit.
Aset yang Sering Salah Dikategorikan
Ada beberapa pos yang tampak seperti aset tetap tetapi sebenarnya bukan, atau punya perlakuan khusus. Mengenali pos-pos ini mencegah kesalahan klasifikasi sejak awal.
- Sewa operasional: Gedung atau kendaraan yang disewa untuk jangka pendek tidak dicatat sebagai aset tetap, karena perusahaan tidak memiliki asetnya. Perlakuan ini mengacu pada PSAK 73 tentang sewa.
- Persediaan: Barang yang dibeli untuk dijual kembali atau diolah menjadi produk jadi adalah persediaan, bukan aset tetap, meskipun secara fisik berupa barang berwujud.
- Aset dalam konstruksi: Bangunan atau mesin yang masih dalam proses pembangunan atau pemasangan dicatat sebagai aset dalam penyelesaian sampai siap digunakan, baru kemudian direklasifikasi menjadi aset tetap.
- Tanah: Tanah tidak disusutkan, sehingga tidak punya akumulasi penyusutan seperti aset tetap lainnya. Namun tanah tetap disajikan sebagai aset tetap di neraca.
Masalah yang Sering Muncul dalam Pencatatan dan Penyusutan Aset Tetap
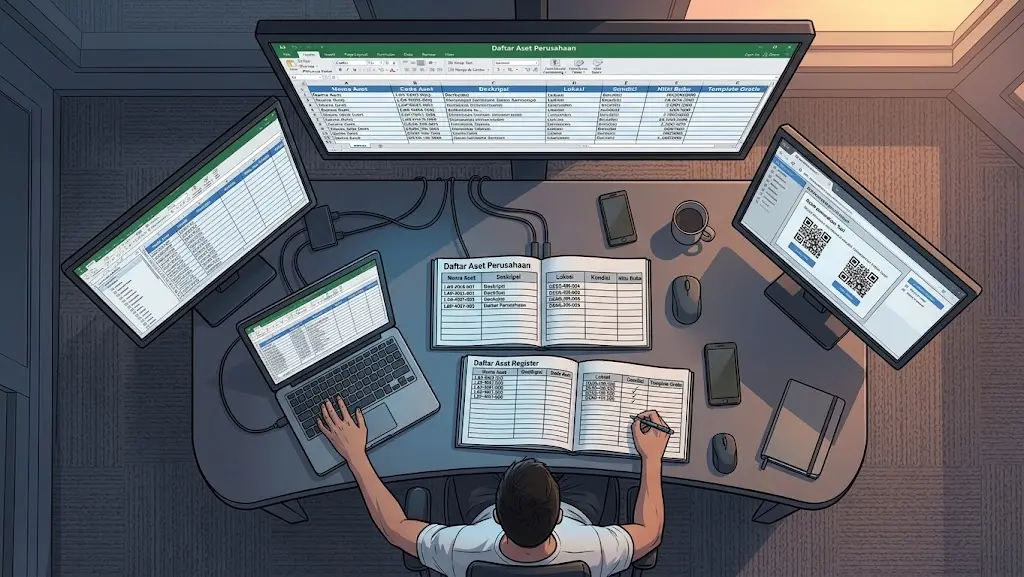
Aset tetap dicatat sebesar biaya perolehan, lalu nilainya disusutkan selama masa manfaat. Untuk keperluan pajak, hanya metode garis lurus dan saldo menurun yang diakui. Selama jumlah asetnya masih sedikit, spreadsheet biasanya cukup. Begitu unit, lokasi, dan perpindahannya bertambah, cara manual mulai kewalahan.
Berikut masalah yang paling sering muncul di lapangan.
- Data aset tersebar di banyak file: Nilai perolehan, lokasi, dan penanggung jawab dicatat di spreadsheet berbeda, jadi sulit tahu file mana yang paling baru saat tutup buku.
- Penyusutan dihitung ulang tiap periode: Setiap golongan punya masa manfaat dan tarif sendiri, sehingga salah kelompok di satu baris membuat beban penyusutan setahun ikut meleset.
- Batas kapitalisasi tidak seragam: Barang bernilai kecil kadang dicatat sebagai aset, kadang sebagai biaya, karena batasnya hanya kesepakatan lisan antar staf.
- Mutasi aset tidak ikut dijurnal: Aset dipindah, dijual, atau rusak tanpa dicatat, sehingga nilai buku di neraca menjauh dari kondisi fisiknya.
- Riwayat perubahan tidak tersimpan: File manual tidak menunjukkan siapa yang mengubah nilai atau masa manfaat dan kapan, padahal itu yang ditanyakan saat audit.
Cara Merapikan Pencatatan dan Penyusutan Aset Tetap
Masalah di atas jarang selesai hanya dengan menambah kolom baru di spreadsheet. Akarnya ada pada catatan aset yang tidak terpusat, sehingga setiap perubahan nilai, lokasi, dan status aset tidak punya satu sumber rujukan. Berikut langkah yang menjawab tiap masalah tadi.
- Buat satu register aset resmi: Gabungkan nilai perolehan, lokasi, penanggung jawab, dan kondisi aset ke dalam satu daftar induk, lalu tetapkan satu pihak yang berwenang memperbaruinya.
- Kunci metode dan masa manfaat per kategori: Tetapkan metode penyusutan, masa manfaat, dan golongan fiskal di tingkat kategori aset, sehingga perhitungan tiap periode tinggal mengikuti aturan yang sama.
- Tuliskan batas kapitalisasi sebagai kebijakan: Tentukan nilai minimum sebuah pembelian diakui sebagai aset, dokumentasikan dalam kebijakan akuntansi, dan pakai batas itu untuk semua cabang.
- Jadikan mutasi aset sebagai pemicu jurnal: Setiap perpindahan lokasi, penjualan, dan penghapusan harus melalui formulir yang disetujui, lalu langsung dicatat agar nilai buku mengikuti kondisi fisik.
- Simpan riwayat perubahan dan batasi aksesnya: Catat siapa yang mengubah nilai atau masa manfaat beserta waktunya, dan batasi hak ubah hanya pada pengguna tertentu agar jejaknya tetap utuh.
Lima langkah ini bisa dijalankan manual selama jumlah asetnya masih terkendali. Ketika unit dan lokasinya terus bertambah, sistem pencatatan aset membantu menjaga aturan tersebut tetap konsisten, sehingga jurnal penyusutan tiap periode tinggal ditinjau, bukan disusun ulang dari awal.
Mengelola Aset Tetap dengan Software Manajemen Aset EQUIP
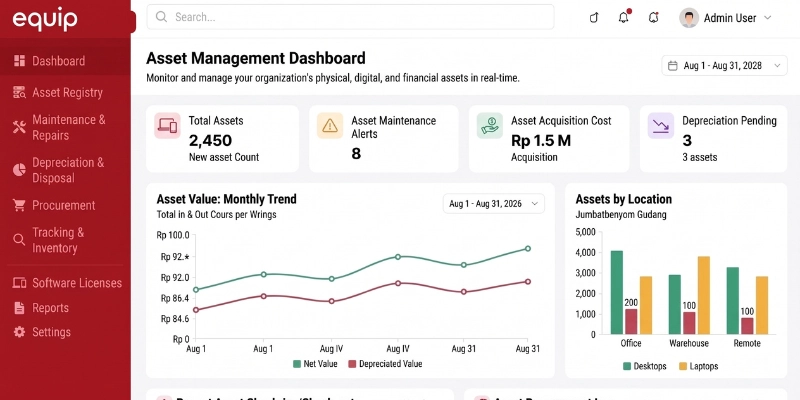
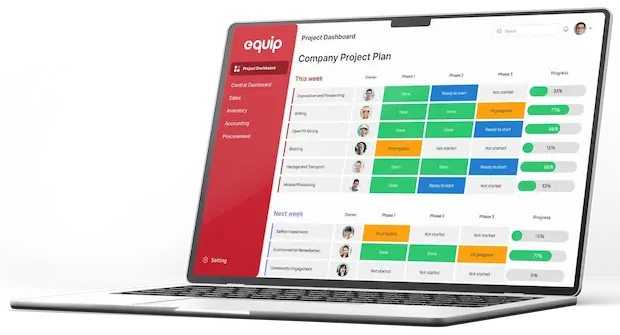
Menjalankan lima langkah tadi secara manual butuh kedisiplinan tinggi, apalagi kalau aset tersebar di beberapa cabang. Di titik ini, pencatatan aset biasanya perlu dipindahkan ke sistem. Software manajemen aset EQUIP menyatukan register aset, jadwal penyusutan, dan jurnalnya dalam satu platform.
- Register aset terpusat: Menyimpan nilai perolehan, lokasi, penanggung jawab, dan kondisi tiap aset dalam satu daftar yang bisa difilter per cabang.
- Penyusutan otomatis per kategori: Menghitung beban tiap periode mengikuti metode dan masa manfaat yang sudah ditetapkan.
- Kontrol kapitalisasi dan kategori: Menetapkan batas nilai dan klasifikasi aset di level sistem agar pencatatan seragam.
- Pencatatan mutasi dan pelepasan: Menghubungkan perpindahan, penjualan, dan penghapusan aset langsung ke jurnal terkait.
- Audit trail dan hak akses: Merekam setiap perubahan data aset lengkap dengan pengguna dan waktunya.
Dengan data aset di satu tempat, tim finance tidak perlu menyusun ulang perhitungan tiap tutup buku. Angka akumulasi penyusutan di neraca pun bisa ditelusuri sampai dokumen sumbernya.
Kesimpulan
Aset tetap menentukan akurasi neraca dan laba rugi perusahaan. Kuncinya pada tiga hal, mengenali kriteria pengakuan menurut PSAK 16, mengklasifikasikan aset sesuai wujud dan tujuan penggunaannya, serta menetapkan masa manfaat dan batas kapitalisasi yang konsisten dengan kebijakan perusahaan.
Hal yang sering terlewat, buku komersial dan buku fiskal nyaris selalu berbeda karena masa manfaat versi PMK 72 Tahun 2023 tidak mengikuti umur teknis aset yang sebenarnya, sehingga selisihnya baru muncul saat koreksi fiskal akhir tahun.
FAQ Seputar Packing List
Boleh, terutama jika satu transaksi dipecah menjadi beberapa kontainer, beberapa tanggal muat, atau beberapa gudang asal. Setiap packing list perlu punya nomor dokumen sendiri dan tetap merujuk ke nomor invoice serta dokumen angkutan yang sama agar totalnya bisa direkonsiliasi.
Untuk koli berisi lebih dari satu jenis barang, rincikan isinya per baris dengan nomor koli yang sama, bukan menggabungkannya menjadi satu deskripsi umum. Praktik lain yang membantu adalah menandai koli tersebut sebagai mixed carton di kolom keterangan.
Selisih kecil akibat perbedaan alat timbang umumnya masih wajar, tetapi selisih yang mencolok berisiko memicu pertanyaan karena berat kotor dipakai untuk verifikasi muatan dan perhitungan freight. Karena itu, berat sebaiknya diambil dari penimbangan aktual saat pengemasan, bukan dari estimasi berat per unit dikali jumlah barang.
Tanggung jawab atas kebenaran isi dokumen umumnya ada pada eksportir karena eksportir yang mengemas barang dan menandatangani dokumen, sedangkan forwarder bekerja berdasarkan data yang diberikan. Karena itu, penting menetapkan satu penanggung jawab internal yang memverifikasi dokumen sebelum dikirim keluar.
Dokumen ekspor sebaiknya disimpan mengikuti ketentuan penyimpanan dokumen kepabeanan dan kebutuhan audit internal maupun pemeriksaan pajak, sehingga jangka waktunya biasanya diukur dalam tahun, bukan bulan. Selain alasan kepatuhan, arsip ini menjadi bukti utama ketika muncul klaim asuransi, sengketa jumlah barang, atau permintaan rekonsiliasi dari importir.