Gaji yang tertulis di kontrak jarang sama dengan angka yang masuk rekening. Selisihnya berasal dari PPh 21, iuran BPJS, dan potongan internal perusahaan. Karyawan sering terkejut saat menerima transferan pertama, sementara tim HR harus menjelaskan ulang setiap bulan.
Artikel ini membedah komponen take home pay, langkah perhitungannya, dan tiga simulasi lengkap dengan angka. Semua contoh memakai ketentuan PTKP dan tarif BPJS yang berlaku saat ini.

Key Takeaways
Take home pay adalah gaji bersih yang diterima karyawan setelah seluruh potongan pajak dan iuran wajib.
Komponennya terdiri dari pendapatan bruto dikurangi PPh 21, BPJS Kesehatan, BPJS Ketenagakerjaan, dan potongan internal.
Perhitungan manual rawan salah karena tarif progresif dan batas atas iuran BPJS berubah mengikuti regulasi.
Software HRM dapat menghitung PPh 21 dan BPJS otomatis lalu menyalurkan gaji lewat integrasi bank.
Apa Itu Take Home Pay?
Take home pay adalah jumlah uang yang benar-benar diterima karyawan setelah seluruh potongan dikurangkan dari pendapatan bruto. Angka ini yang menentukan daya beli riil karyawan, bukan nominal yang tertulis di surat penawaran kerja.
Bagi perusahaan, kejelasan THP punya fungsi berbeda. Rincian potongan di slip gaji adalah bukti bahwa kewajiban pajak dan jaminan sosial sudah disetorkan. Slip yang hanya menampilkan satu angka total justru mengundang pertanyaan dan sengketa.
Perbedaan Take Home Pay, Gaji Pokok, Gaji Kotor, dan Gaji Bersih
Empat istilah ini sering dipakai bergantian padahal nilainya berbeda. Kesalahpahaman paling sering terjadi antara gaji bersih dan THP: gaji bersih umumnya sudah dikurangi pajak, sedangkan THP juga sudah dikurangi potongan internal seperti kasbon dan koperasi.
| Istilah |
Isi Komponen |
Sudah Dipotong Apa |
Dipakai Untuk |
Gaji pokok
|
Imbalan dasar sesuai jabatan, tanpa tunjangan |
Belum dipotong apa pun |
Basis hitung THR, pesangon, dan iuran BPJS Ketenagakerjaan |
Gaji kotor
|
Gaji pokok, tunjangan tetap, tunjangan tidak tetap, lembur, bonus |
Belum dipotong apa pun |
Dasar pengenaan PPh 21 dan iuran jaminan sosial |
Gaji bersih
|
Gaji kotor dikurangi pajak |
PPh 21 |
Pelaporan pajak dan bukti potong tahunan |
Take home pay
|
Gaji kotor dikurangi seluruh potongan |
PPh 21, BPJS, kasbon, koperasi, denda |
Nominal transfer ke rekening karyawan |
Komponen Utama dalam Perhitungan Take Home Pay
Rumusnya Pendapatan Bruto – Total Potongan. Kerumitannya ada pada isi kedua sisi. Sisi pendapatan menentukan besar dasar pengenaan pajak, sedangkan sisi potongan punya aturan persentase dan batas atas yang berbeda-beda.
| Kategori |
Komponen |
Catatan Perhitungan |
Pendapatan
|
Gaji pokok |
Tetap setiap bulan, jadi basis hitung komponen lain |
Pendapatan
|
Tunjangan tetap |
Tunjangan jabatan dan transport rutin, ikut kena pajak |
Pendapatan
|
Tunjangan tidak tetap |
Uang makan dan kehadiran, dihitung berdasarkan hari masuk |
Pendapatan
|
Lembur dan bonus |
Bonus tahunan dihitung terpisah dari penghasilan teratur |
Potongan
|
PPh 21 |
Tarif progresif atas penghasilan kena pajak setelah PTKP |
Potongan
|
BPJS Kesehatan |
1% ditanggung karyawan, batas atas upah Rp12.000.000 |
Potongan
|
JHT |
2% ditanggung karyawan, tanpa batas atas upah |
Potongan
|
Jaminan Pensiun |
1% ditanggung karyawan, ada batas atas upah yang disesuaikan berkala |
Potongan
|
Potongan internal |
Kasbon, koperasi, dan denda, tidak mengurangi dasar pajak |
Baca juga: 20 Rekomendasi Aplikasi HRIS Terbaik 2026 di Indonesia
Cara Menghitung Take Home Pay Langkah demi Langkah
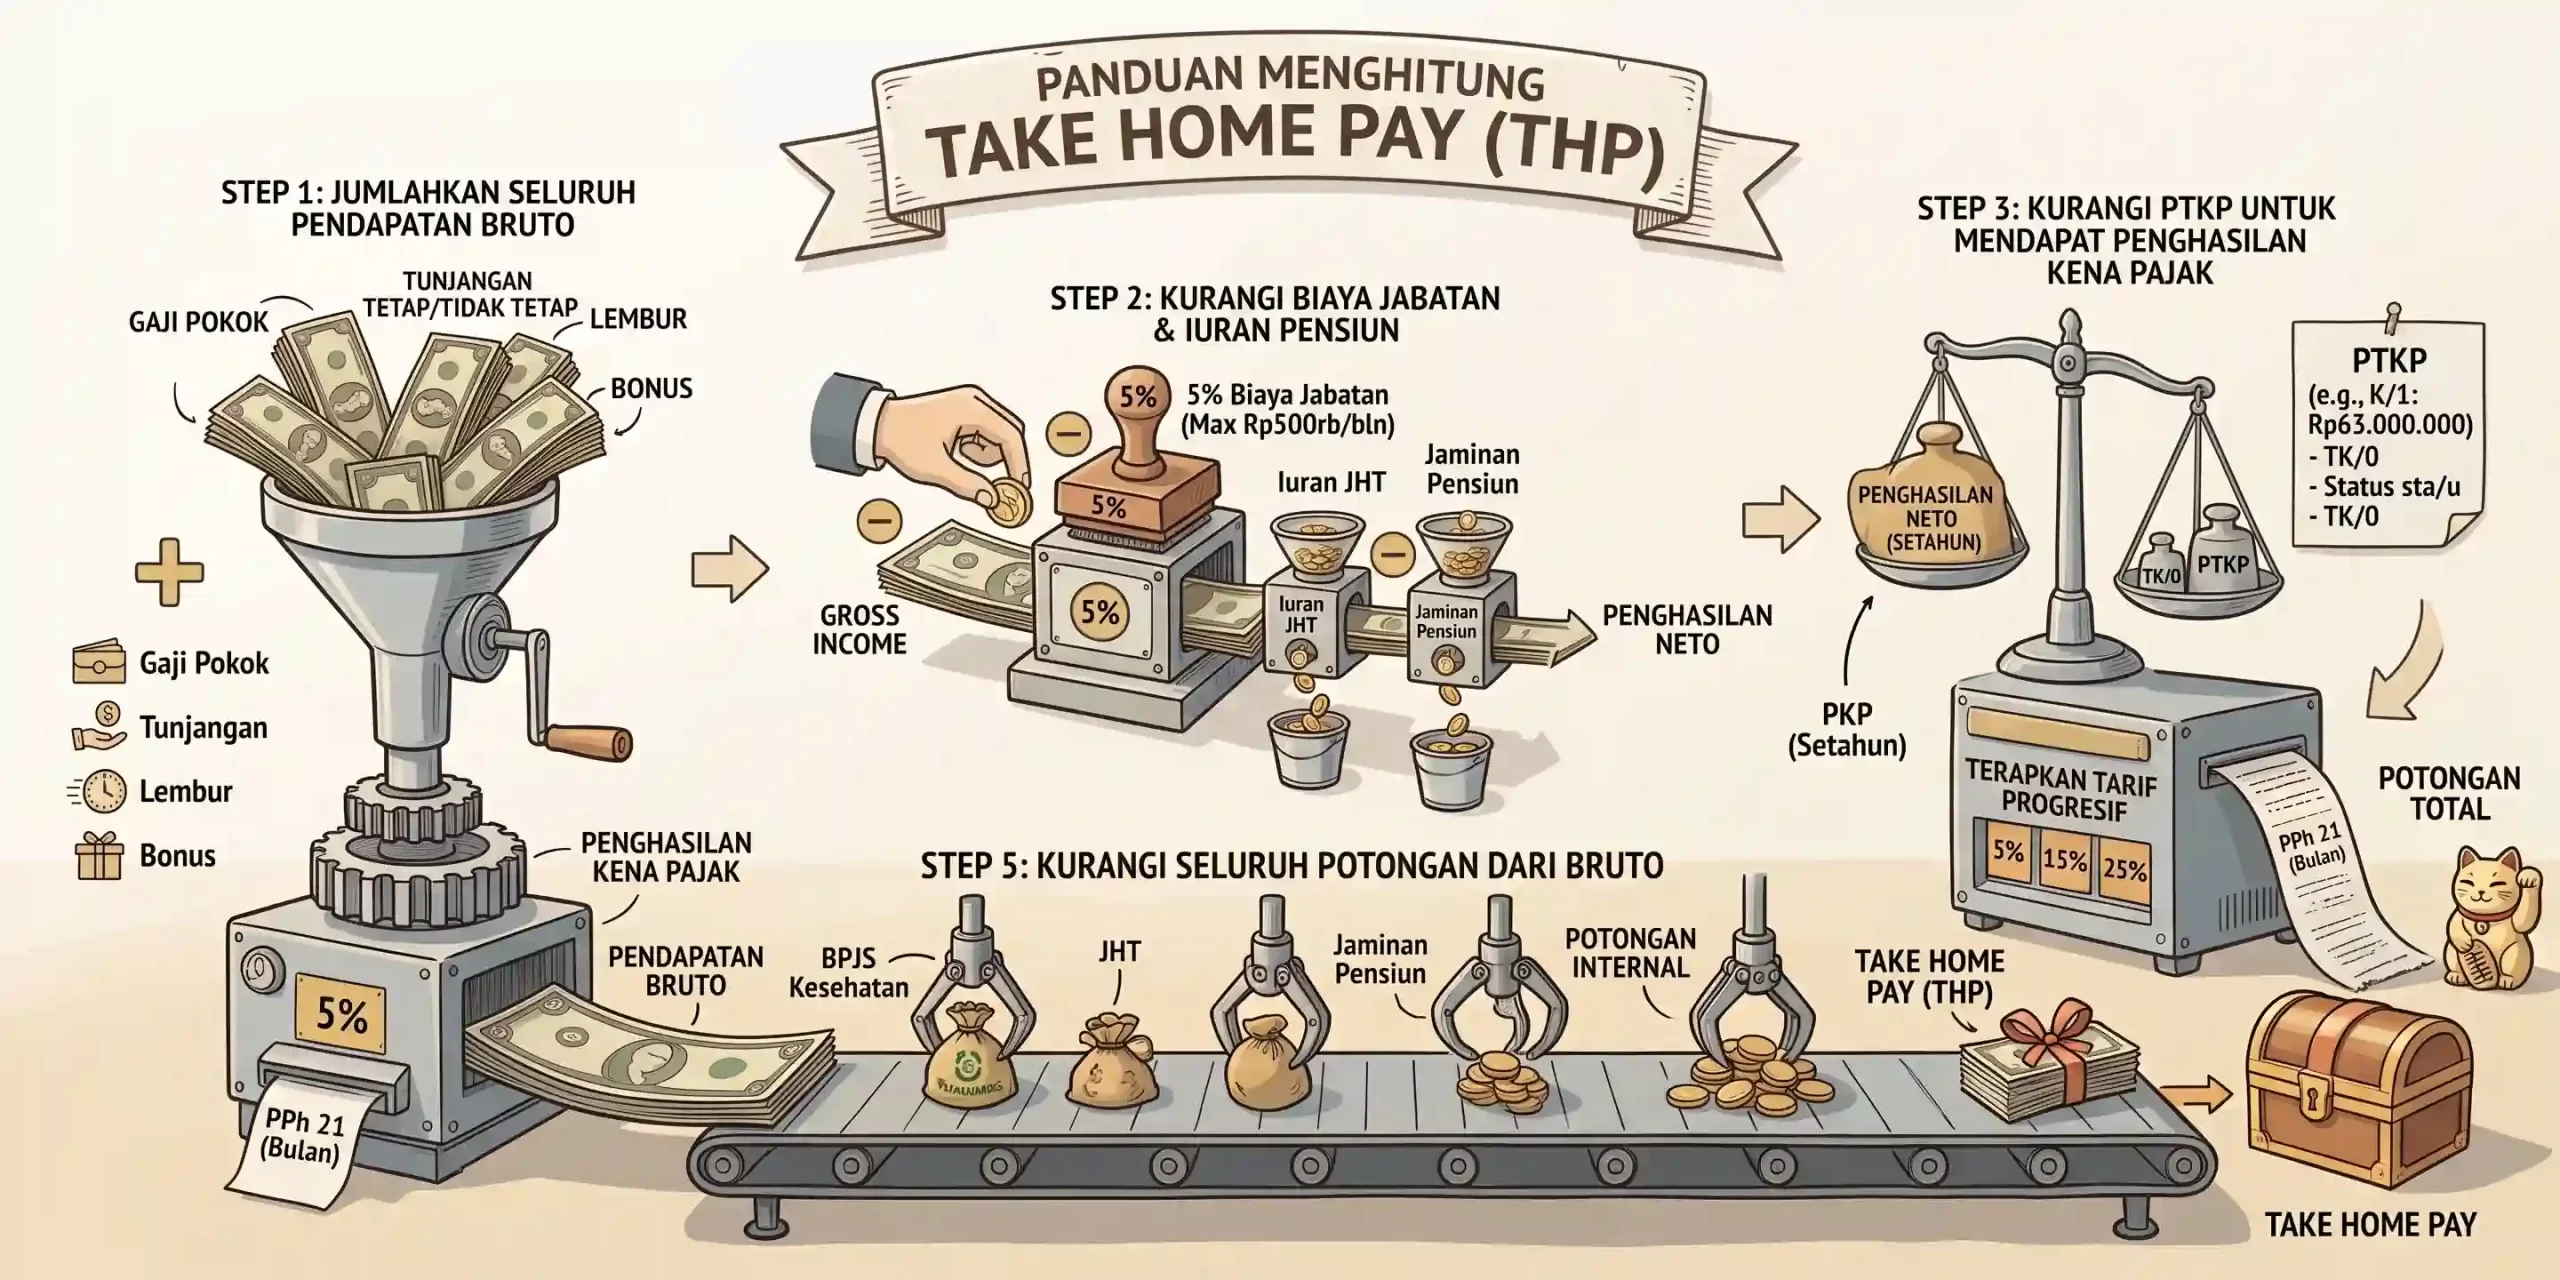
Urutan berikut wajib diikuti karena setiap langkah memakai hasil langkah sebelumnya. Menghitung pajak sebelum mengurangi biaya jabatan dan iuran pensiun akan menghasilkan angka yang terlalu besar.
1. Jumlahkan seluruh pendapatan bruto
Kumpulkan gaji pokok, tunjangan tetap, tunjangan tidak tetap, upah lembur, dan bonus dalam periode berjalan. Angka ini jadi dasar pengenaan pajak sekaligus dasar hitung iuran BPJS.
2. Kurangi biaya jabatan dan iuran pensiun
Biaya jabatan sebesar 5% dari bruto dengan batas Rp500.000 per bulan. Kurangi juga iuran JHT dan Jaminan Pensiun yang ditanggung karyawan. Hasilnya adalah penghasilan neto.
3. Kurangi PTKP untuk mendapat penghasilan kena pajak
Setahunkan penghasilan neto, lalu kurangi dengan PTKP sesuai status keluarga. PTKP untuk TK/0 adalah Rp54.000.000 per tahun, sedangkan K/1 adalah Rp63.000.000 per tahun. Selisihnya adalah penghasilan kena pajak.
4. Terapkan tarif progresif PPh 21
Tarifnya berlapis: 5% untuk lapisan sampai Rp60.000.000, 15% untuk lapisan di atasnya sampai Rp250.000.000, dan seterusnya. Hasil pajak setahun dibagi dua belas untuk mendapat potongan bulanan.
5. Kurangi seluruh potongan dari bruto
Kurangkan PPh 21, BPJS Kesehatan, JHT, Jaminan Pensiun, dan potongan internal dari pendapatan bruto. Hasil akhirnya adalah nominal yang ditransfer ke rekening karyawan.
Simulasi Perhitungan Take Home Pay
Tiga simulasi berikut memakai skenario yang paling sering ditemui di lapangan: karyawan lajang, karyawan berkeluarga, dan karyawan yang menerima bonus tahunan. Seluruh angka dibulatkan ke ribuan terdekat.
1. Karyawan lajang berstatus TK/0
Budi bergaji pokok Rp8.000.000 dengan tunjangan tetap Rp1.000.000, sehingga bruto bulanannya Rp9.000.000.
| Komponen |
Perhitungan |
Nilai |
| Pendapatan bruto |
Gaji pokok + tunjangan |
Rp9.000.000 |
| Biaya jabatan |
5% x Rp9.000.000 |
Rp450.000 |
| JHT karyawan |
2% x Rp9.000.000 |
Rp180.000 |
| Jaminan Pensiun karyawan |
1% x Rp9.000.000 |
Rp90.000 |
| Penghasilan neto sebulan |
Bruto dikurangi tiga baris di atas |
Rp8.280.000 |
| Neto setahun |
Rp8.280.000 x 12 |
Rp99.360.000 |
| PTKP TK/0 |
Ketentuan status lajang |
Rp54.000.000 |
| Penghasilan kena pajak |
Neto setahun dikurangi PTKP |
Rp45.360.000 |
| PPh 21 setahun |
5% x Rp45.360.000 |
Rp2.268.000 |
| PPh 21 sebulan |
Rp2.268.000 dibagi 12 |
Rp189.000 |
| BPJS Kesehatan karyawan |
1% x Rp9.000.000 |
Rp90.000 |
Take home pay
|
Bruto dikurangi PPh 21, JHT, JP, dan BPJS Kesehatan |
Rp8.451.000
|
2. Karyawan menikah dengan satu anak berstatus K/1
Andi bergaji pokok Rp12.000.000 tanpa tunjangan tambahan. Status K/1 membuat PTKP-nya lebih besar, sehingga pajaknya lebih ringan dibanding karyawan lajang dengan penghasilan sama.
| Komponen |
Perhitungan |
Nilai |
| Pendapatan bruto |
Gaji pokok |
Rp12.000.000 |
| Biaya jabatan |
5% x Rp12.000.000, dibatasi maksimum |
Rp500.000 |
| JHT karyawan |
2% x Rp12.000.000 |
Rp240.000 |
| Jaminan Pensiun karyawan |
1% x Rp12.000.000 |
Rp120.000 |
| Penghasilan neto sebulan |
Bruto dikurangi tiga baris di atas |
Rp11.140.000 |
| Neto setahun |
Rp11.140.000 x 12 |
Rp133.680.000 |
| PTKP K/1 |
Ketentuan menikah dengan satu tanggungan |
Rp63.000.000 |
| Penghasilan kena pajak |
Neto setahun dikurangi PTKP |
Rp70.680.000 |
| PPh 21 lapisan pertama |
5% x Rp60.000.000 |
Rp3.000.000 |
| PPh 21 lapisan kedua |
15% x Rp10.680.000 |
Rp1.602.000 |
| PPh 21 sebulan |
Total Rp4.602.000 dibagi 12 |
Rp383.500 |
| BPJS Kesehatan karyawan |
1% x batas atas Rp12.000.000 |
Rp120.000 |
Take home pay
|
Bruto dikurangi PPh 21, JHT, JP, dan BPJS Kesehatan |
Rp11.136.500
|
3. Karyawan yang menerima bonus tahunan
Siti bergaji Rp10.000.000 per bulan dan menerima bonus Rp20.000.000 di bulan Desember. Pajak atas bonus tidak dihitung dengan cara membagi bonus ke dua belas bulan, melainkan dengan metode selisih.
Caranya: hitung PPh 21 setahun atas penghasilan teratur saja, lalu hitung ulang PPh 21 setahun atas penghasilan teratur ditambah bonus. Selisih kedua angka itulah pajak atas bonus, dan seluruhnya dipotong pada bulan bonus dibayarkan. Konsekuensinya, THP bulan Desember terlihat jauh lebih kecil dari perkiraan karyawan jika tidak dijelaskan lebih dulu.
Mengapa Akurasi Perhitungan Take Home Pay Penting?
Kesalahan hitung gaji jarang berhenti sebagai masalah administratif. Dampaknya menjalar ke kepatuhan hukum, hubungan kerja, dan kualitas anggaran perusahaan.
| Aspek |
Risiko Jika Salah Hitung |
Indikator yang Perlu Dipantau |
Kepatuhan hukum
|
Kurang setor PPh 21 atau iuran BPJS berujung sanksi dan audit |
Selisih antara bukti potong dan setoran bulanan |
Kepercayaan karyawan
|
Koreksi gaji berulang menurunkan moral dan memicu pengunduran diri |
Jumlah komplain slip gaji per periode |
Perencanaan anggaran
|
Proyeksi beban gaji meleset sehingga arus kas salah hitung |
Selisih anggaran gaji terhadap realisasi bulanan |
Efisiensi tim HR
|
Waktu habis untuk rekonsiliasi ulang, bukan untuk pengembangan SDM |
Jumlah hari kerja yang dipakai memproses satu periode payroll |
Rujukan tarif dan ketentuan terbaru bisa diperiksa pada peraturan pemotongan PPh 21 yang diterbitkan Direktorat Jenderal Pajak.
Otomatisasi Perhitungan Take Home Pay dengan Software HRM EQUIP
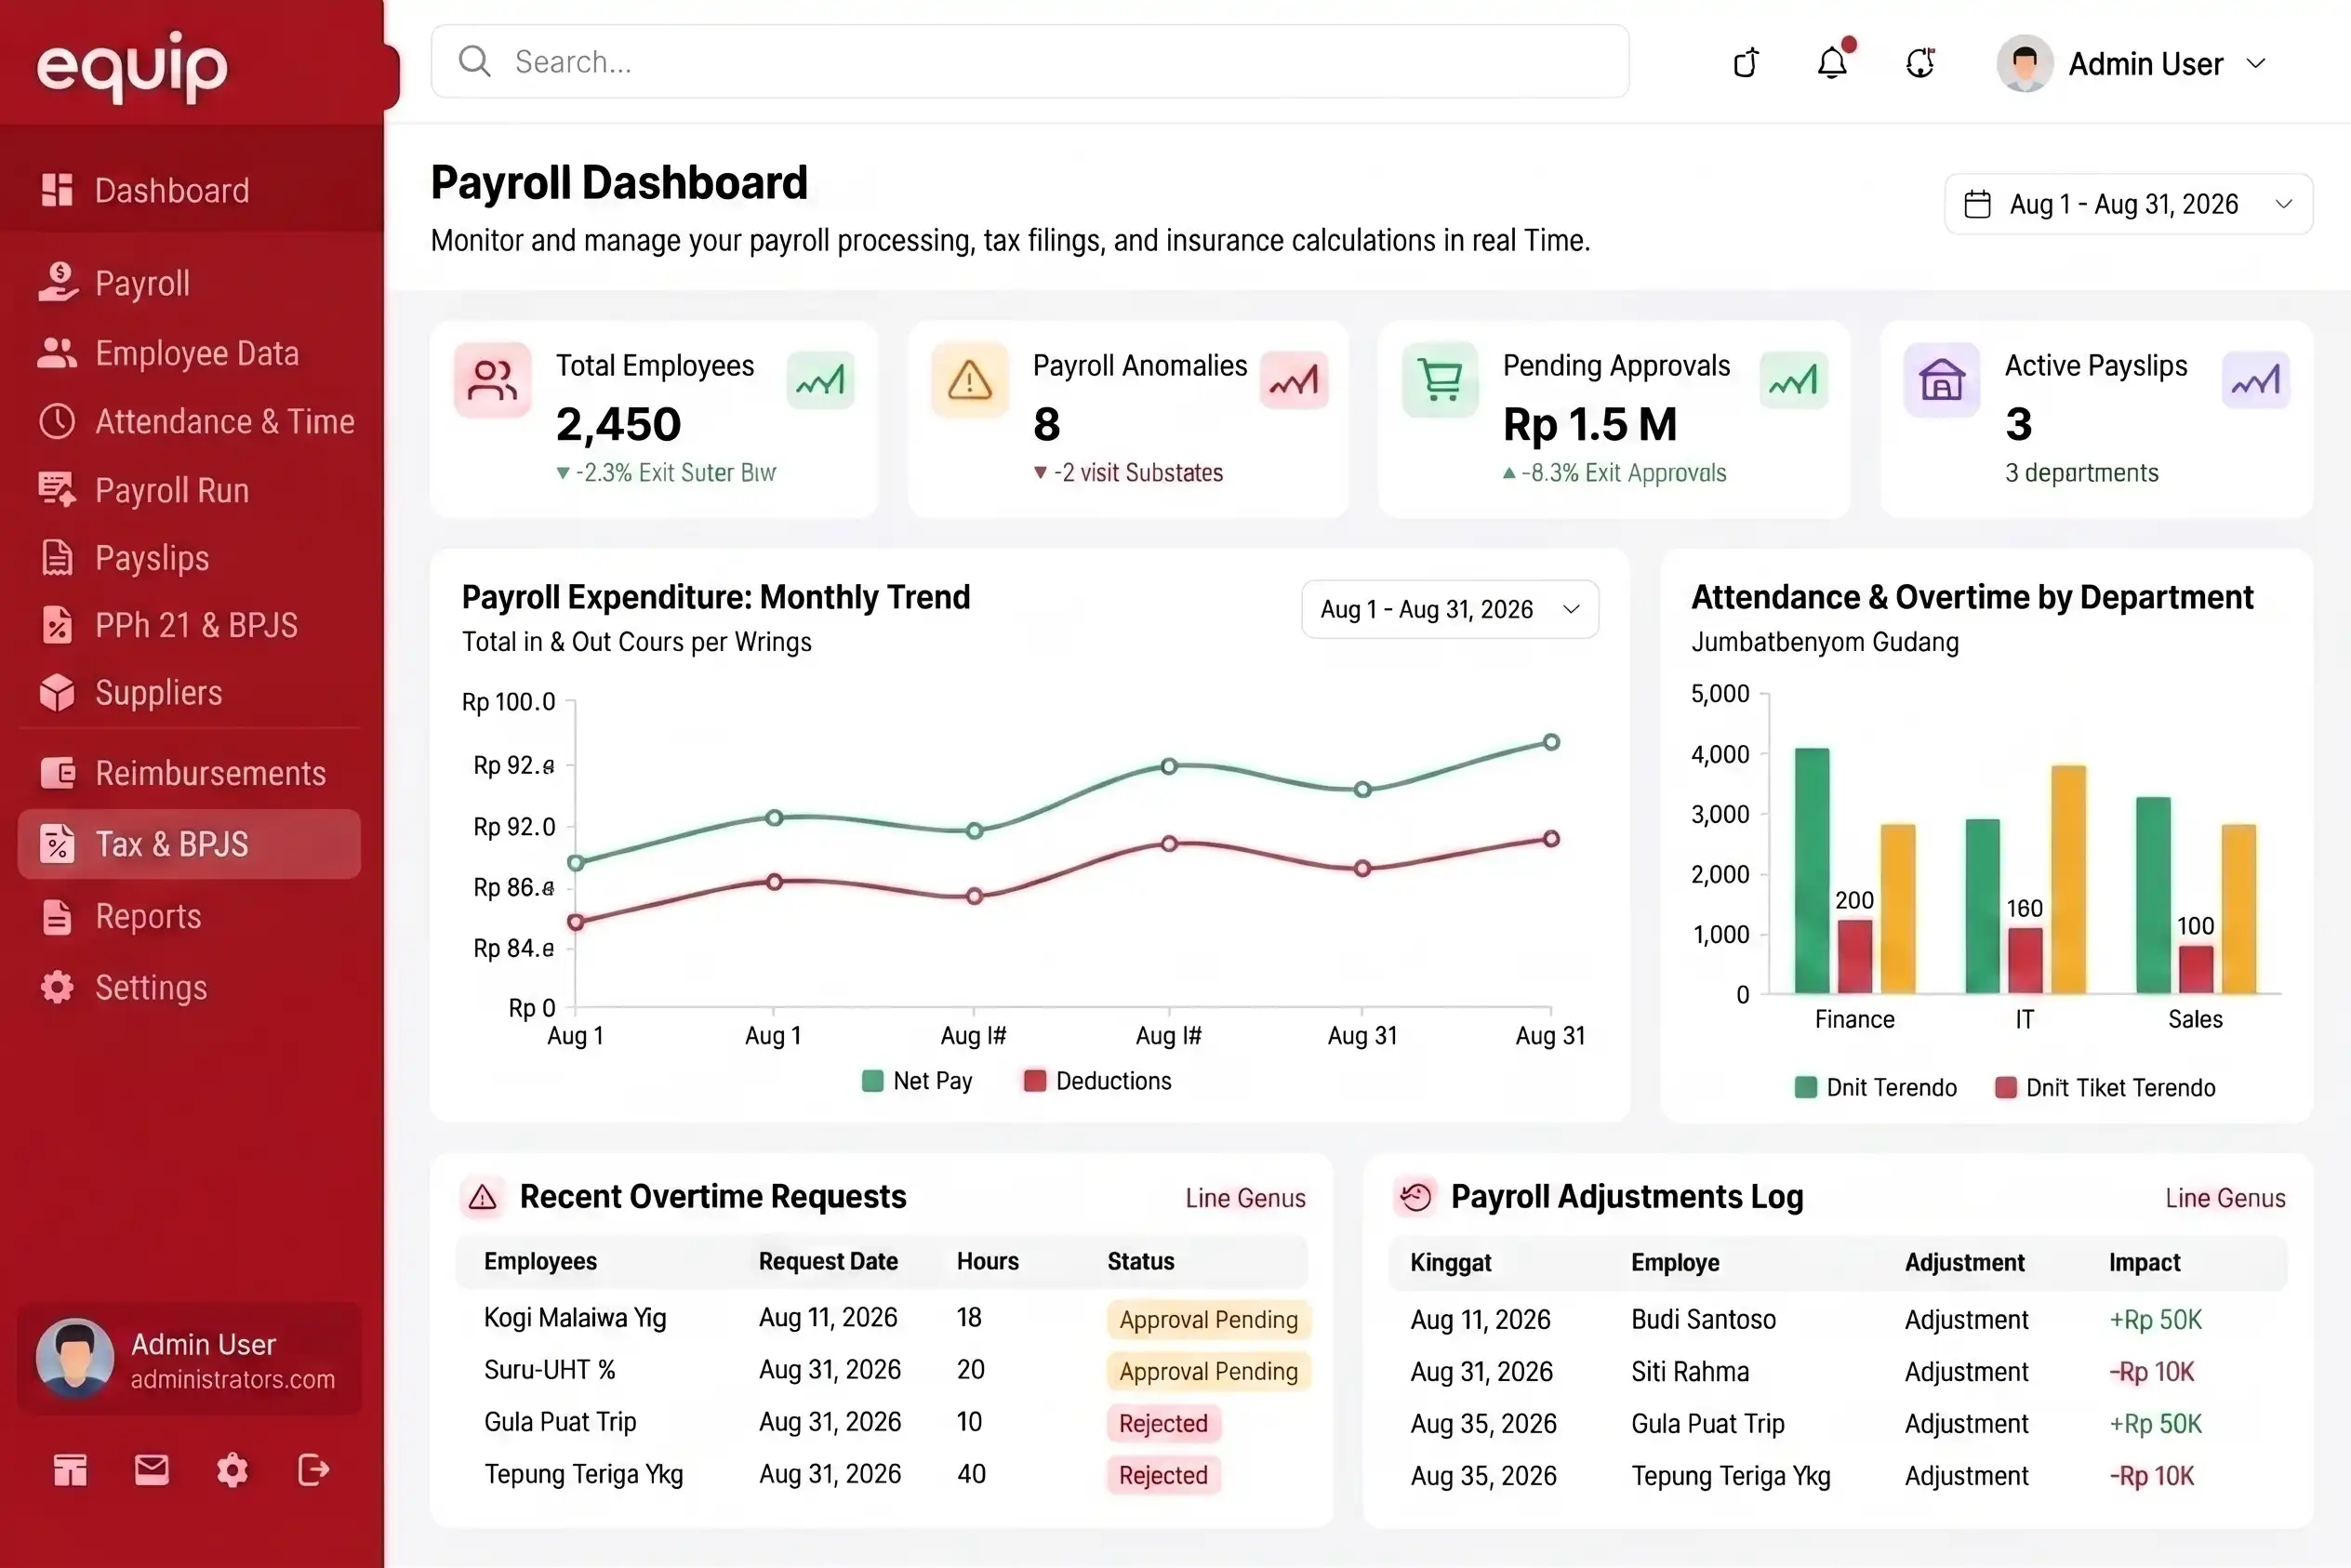
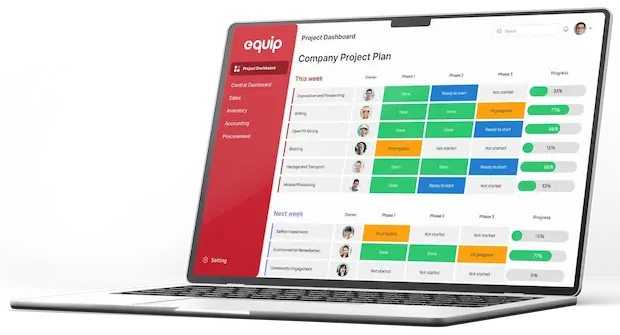
Perhitungan manual masih layak untuk sepuluh karyawan. Di atas angka itu, kombinasi tarif progresif, batas atas iuran, dan variasi status PTKP membuat spreadsheet sulit dijaga akurasinya. Software HRM EQUIP memindahkan seluruh logika tersebut ke sistem.
Berikut fitur yang paling relevan untuk proses penggajian:
- Perhitungan PPh 21 dan BPJS otomatis: Tarif progresif, PTKP per status keluarga, biaya jabatan, dan batas atas upah BPJS.
- Absensi biometrik dan GPS: Karyawan melakukanclock inlewat pengenalan wajah atau aplikasi mobile dengan validasi lokasi.
- Perhitungan lembur sesuai ketentuan: Sistem menerapkan pengali jam lembur untuk hari kerja dan hari libur secara otomatis, tanpa rekap manual dari tim HR.
- Slip gaji digital dan Employee Self Service: Karyawan mengunduh slip gaji, mengajukan cuti, dan memeriksa saldo kehadiran sendiri lewat portal.
- Integrasi bank untuk transfer massal: Hasil perhitungan payroll bisa langsung dikirim ke bank dalam satu berkas, tanpa input ulang nomor rekening satu per satu.
- Integrasi ke modul akuntansi: Beban gaji, utang pajak, dan utang iuran BPJS tercatat otomatis sebagai jurnal, sehingga tutup buku tidak menunggu rekap dari tim HR.
- Laporan biaya tenaga kerja: Rincian beban gaji per departemen dan per periode tersedia langsung, berguna saat menyusun anggaran SDM tahun berikutnya.
Kesimpulan
Take home pay adalah selisih antara pendapatan bruto dan seluruh potongan wajib maupun internal. Titik paling rawan salah bukan pada rumusnya, melainkan pada detail regulasi yaitu batas biaya jabatan, plafon upah BPJS, dan lapisan tarif progresif yang berbeda per status PTKP.
Sebelum memutuskan tetap memakai spreadsheet atau beralih ke sistem, pertimbangkan dulu berapa jam yang dihabiskan tim HR setiap bulan hanya untuk merekonsiliasi selisih gaji. Angka itu biasanya lebih besar dari yang diperkirakan, dan jadi dasar paling jujur untuk menilai kebutuhan otomatisasi.
Pertanyaan Seputar Take Home Pay
Sebaiknya iya, dalam bentuk estimasi yang disertai asumsi status PTKP yang dipakai. Kandidat membandingkan tawaran berdasarkan nominal yang masuk rekening, bukan angka bruto di kontrak, sehingga penawaran tanpa estimasi THP sering berujung kekecewaan di bulan pertama. Tambahkan catatan bahwa angkanya dapat berubah bila status keluarga atau komponen tunjangan berubah.
Gaji pokok dan tunjangan tetap diprorata sesuai hari kerja, sedangkan iuran BPJS tetap dihitung penuh untuk bulan tersebut karena kepesertaannya berlaku sebulan. PPh 21 pada bulan terakhir umumnya dihitung ulang secara tahunan atas seluruh penghasilan yang sudah diterima sepanjang tahun berjalan. Selisih inilah yang membuat THP bulan terakhir sering jauh lebih kecil dari perkiraan karyawan.
Penyebab paling umum adalah perubahan status PTKP, naiknya lapisan tarif pajak setelah bonus atau THR cair, serta perubahan batas atas upah untuk iuran Jaminan Pensiun yang ditetapkan setiap tahun. Berkurangnya lembur atau tunjangan tidak tetap juga langsung menekan angka bersihnya. Sampaikan penyebabnya lewat slip gaji yang merinci setiap komponen agar tidak menjadi keluhan berulang.
Ada tiga skema yang lazim dipakai, yaitu pajak ditanggung karyawan, diberikan sebagai tunjangan pajak, atau dihitung dengan metode gross up. Metode gross up membuat THP karyawan setara dengan brutonya tetapi menaikkan beban perusahaan sebesar nilai pajaknya. Pilih satu skema dan terapkan seragam di semua level agar perbandingan gaji internal tetap konsisten.
Mulai dari status PTKP karena karyawan lajang memiliki pengurang lebih kecil sehingga pajaknya lebih besar. Lapisan berikutnya adalah kelas BPJS Kesehatan yang ditanggung, keikutsertaan program pensiun tambahan, serta potongan pinjaman atau koperasi yang sifatnya pribadi. Tampilkan ketiga lapisan itu di slip gaji agar karyawan bisa memverifikasi sendiri tanpa perlu bertanya ke HR.