Menghitung gaji karyawan sering kali jadi momen paling menguras pikiran bagi tim HR di Indonesia. Mulai dari urusan lembur hingga potongan wajib, salah hitung sedikit saja bisa bikin koordinasi berantakan.
Untuk itu, memahami cara menghitung gaji karyawan dengan presisi adalah kunci utama menjaga operasional tetap aman.
Lewat artikel ini, Anda akan dapat panduan praktis buat merapikan alur penggajian dengan lebih cepat dan minim error. Mari simak bersama-sama.

Key Takeaways
Gaji bersih dihitung dari total pendapatan dikurangi potongan wajib, dengan upah sebagai dasar sebagian besar perhitungannya.
PP 35 Tahun 2021 Pasal 32 ayat (2) mengatur pembagian upah di Indonesia.
Tanpa basis pembagi dan aturan prorata, slip gaji rawan selisih.
EQUIP HRIS menyimpan basis pembagi, komponen upah, dan tarif potongan sebagai konfigurasi sehingga perhitungan gaji konsisten.
Dasar Hukum Upah Karyawan di Indonesia
HR wajib memastikan seluruh skema penggajian mengacu pada regulasi formal. Memahami payung hukum ini penting agar kebijakan perusahaan tetap selaras dan terhindar dari sanksi administratif maupun perselisihan hubungan industrial.
Berikut dasar hukum utama yang mengatur pengupahan di Indonesia:
- UU No. 13/2003 tentang Ketenagakerjaan: Aturan induk yang menetapkan hak dasar pekerja atas penghidupan yang layak dan perlindungan upah.
- UU No. 6/2023 (Cipta Kerja): Menyempurnakan ketentuan terkait skema pengupahan, penetapan UMP/UMK, hingga aturan outsourcing.
- PP No. 36/2021 tentang Pengupahan: Regulasi teknis yang merinci struktur dan skala upah, komponen gaji, hingga tata cara pembayaran.
- Permenaker No. 1/2017: Panduan wajib bagi perusahaan dalam menyusun dan menerapkan Struktur dan Skala Upah (SUSU).
Komponen Pembentuk Gaji Karyawan
Sebelum menghitung angka akhirnya, Anda perlu membedah komponen apa saja yang membentuk total pendapatan karyawan di software payroll. Berikut adalah komponen pembentuk gaji karyawan:
| Jenis Komponen |
Wujud |
Besar Potongan |
| Gaji Pokok |
Imbalan Dasar |
Min. 75% dari total (Gaji Pokok + Tunjangan Tetap) |
| Tunjangan Tetap |
Tunjangan Jabatan, Keahlian |
Dihitung tetap setiap bulan tanpa terpengaruh presensi |
| Tunjangan Tidak Tetap |
Tunjangan Makan, Transport |
Sesuai kehadiran harian (diperhitungkan per hari hadir) |
| Penambah (Income Extra) |
Upah Lembur, Bonus |
Sesuai rumus lembur PerMenaker / regulasi bonus internal |
| BPJS Kesehatan |
JKN (Karyawan) |
Potongan 1% dari gaji (4% sisanya ditanggung perusahaan) |
| BPJS Ketenagakerjaan |
JHT (2%) & JP (1%) |
Total potongan karyawan 3% (3.7% JHT & 2% JP oleh perusahaan) |
| Pajak PPh 21 |
PPh Pasal 21 |
Sesuai Tarif Efektif Rata-rata (TER) x Penghasilan Bruto Bulanan |
Rumus Perhitungan Gaji Karyawan
Kalau target Anda adalah gaji bersih, maka rumusnya sederhana:
Gaji Bersih (Take Home Pay) = Penghasilan Bruto – Total Potongan
Akan tetapi, jika Anda perlu rumus cara menghitung gaji karyawan yang lebih komprehensif, berikut beberapa section yang harus Anda lalui:
1. Rumus penghasilan bruto
Penghasilan Bruto = Gaji Pokok + Tunjangan Tetap + Tunjangan Tidak Tetap + Upah Lembur + Bonus/Insentif
2. Rumus total potongan
Total Potongan = Potongan BPJS Kesehatan (1%) + Potongan BPJS TK (3%) + PPh 21 (TER) + Potongan Presensi/Keterlambatan
3. Rumus komponen khusus
- Upah Lembur Per Jam: (1 / 173) x Upah Sebulan (Gaji Pokok + Tunjangan Tetap)
- Gaji Prorata: (Jumlah Cut Off Date Payroll atau Hari Kerja Masuk / Jumlah Hari Kerja Efektif) x Gaji Sebulan
- BPJS Kesehatan (Karyawan): 1% x Upah Sebulan (Maksimal batas atas upah Rp12.000.000)
- BPJS Ketenagakerjaan (Karyawan): (2% JHT + 1% JP) x Upah Sebulan
Contoh Cara Menghitung Gaji Karyawan Bulanan Sederhana
Bayangkan Budi, seorang staf marketing dengan gaji pokok Rp6.000.000 dan tunjangan tetap Rp1.000.000. Bulan ini, Budi mendapat tunjangan makan Rp500.000 dan lembur sebesar Rp500.000, sehingga penghasilan brutonya mencapai Rp8.000.000.
Langkah berikutnya adalah menghitung total potongan wajib Budi. Porsi iuran BPJS Kesehatan (1%) dan BPJS Ketenagakerjaan (3%) dipotong dari upah dasarnya, ditambah dengan potongan pajak PPh 21 bulanan.
Dari total bruto Rp8.000.000 tersebut, HR menguranginya dengan estimasi total potongan sebesar Rp500.000 di slip gaji Excel. Hasilnya, Budi menerima gaji bersih (Take Home Pay) sebesar Rp7.500.000 yang ditransfer ke rekeningnya.
Studi Kasus Perhitungan Gaji Karyawan Harian, per Jam, dan Upah Lembur
Proses hitung gaji harian, per jam, bahkan uang lembur butuh acuan proporsional yang presisi. Berikut adalah beberapa studi kasus yang dapat membantu Anda membayangkan simulasi perhitungan upah-upah tersebut:
1. Studi kasus perhitungan gaji karyawan harian
Siti bekerja sebagai karyawan harian lepas dengan upah Rp200.000 per hari. Dalam bulan ini, Siti mencatatkan total kehadiran sebanyak 20 hari kerja tanpa ada tambahan lembur.
HR cukup mengalikan tarif harian dengan total kehadiran, yaitu Rp200.000 dikali 20 hari. Maka, total penghasilan kotor yang berhak diterima Siti bulan ini adalah sebesar Rp4.000.000.
2. Cara menghitung gaji karyawan per jam (prorata)
Menentukan besaran gaji karyawan per jam bisa Anda pahami melalui skema berikut:
Rian adalah karyawan paruh waktu yang dibayar berdasarkan jam kerja dengan tarif Rp30.000 per jam. Pada bulan berjalan, Rian menyelesaikan total 80 jam kerja sesuai rekapitulasi presensi.
Perhitungannya dilakukan dengan mengalikan tarif per jam dengan total jam kerja, yaitu Rp30.000 dikali 80 jam. Dari kalkulasi tersebut, Rian memperoleh gaji bersih sebesar Rp2.400.000.
3. Contoh perhitungan upah lembur karyawan
Deni bekerja 5 hari seminggu dengan gaji pokok + tunjangan tetap Rp5.190.000 (upah per jam = Rp30.000). Bulan ini, Deni melakukan lembur selama 2 jam pada hari kerja.
Sesuai aturan, jam pertama dihitung 1,5 kali upah per jam (Rp45.000) dan jam kedua dihitung 2 kali upah per jam (Rp60.000). Total upah lembur yang berhak diterima Deni untuk 2 jam tersebut adalah Rp105.000.
Kesalahan Umum Dalam Perhitungan Gaji
Meskipun rumusnya terlihat jelas, praktik penggajian di lapangan masih sering tersandung eror teknis. Beberapa kendala dan kesalahan tersebut meliputi:
- Salah Dasar Pemotongan BPJS: Memakai gaji pokok saja atau bruto, bukan gabungan gaji pokok + tunjangan tetap.
- Miskalkulasi Pengali Lembur: Lupa menerapkan jenjang pengali (1,5x, 2x, 3x, 4x) untuk lembur di hari libur.
- Salah Kategori TER PPh 21: Keliru memetakan status PTKP karyawan ke Kategori TER A, B, atau C.
- Abaikan Batas Atas BPJS: Lupa memasang caping maksimal upah untuk iuran BPJS Kesehatan dan Pensiun.
- Error Transfer Data Presensi: Kesalahan manual saat memindahkan data absen, cuti, dan keterlambatan ke tabel gaji.
Menjaga Dasar Perhitungan Gaji Tetap Konsisten dengan EQUIP HRIS
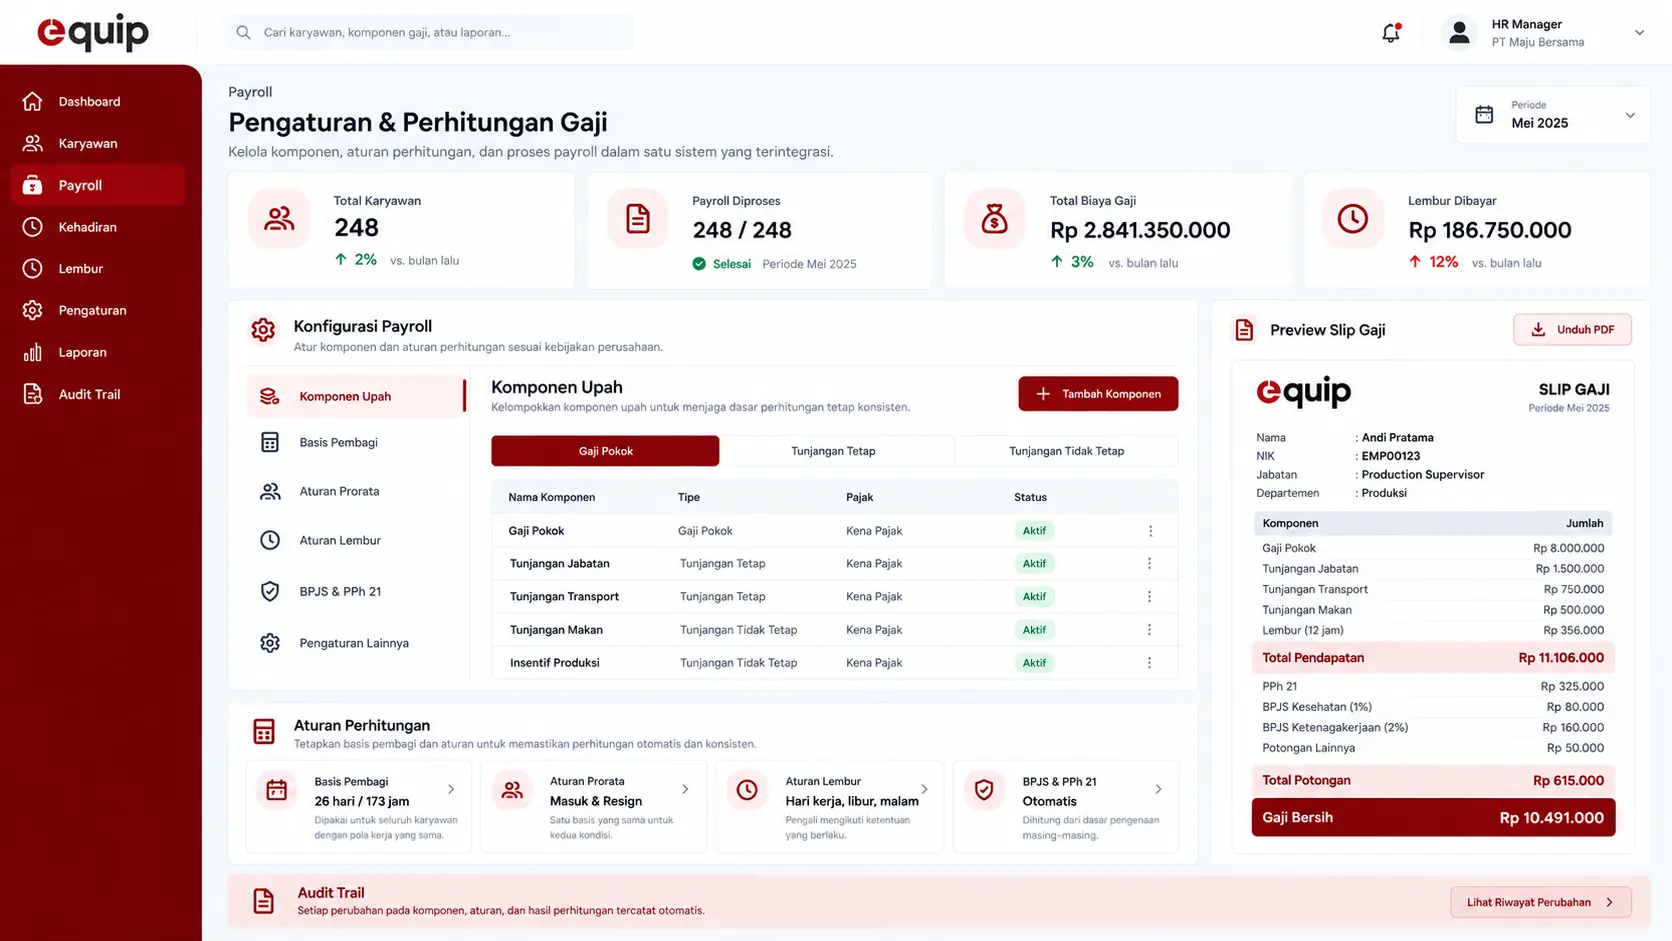
Proses penggajian yang akurat berawal dari konsistensi pengelolaan data presensi, komponen upah, hingga regulasi pajak yang selalu diperbarui.
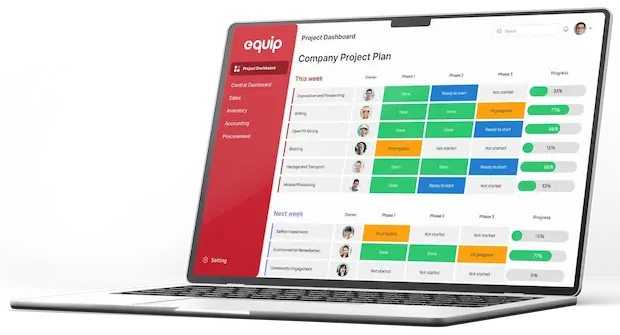
Penggunaan sistem yang terintegrasi, seperti EQUIP HRIS dapat membantu HR mengalkulasi gaji tanpa perlu memindahkan data secara manual.
Tersedia pula opsi demo gratis bagi Anda yang ingin mencoba menyelesaikan kasus penghitungan gaji rumit tanpa biaya dan syarat berikat. Berikut adalah daftar fitur utama yang mendukung efisiensi payroll:
- Kalkulasi Payroll Otomatis: Menghitung gaji pokok, lembur, dan prorata secara presisi berdasarkan rekap presensi real-time.
- Kepatuhan Pajak & BPJS: Perhitungan PPh 21 metode TER dan iuran BPJS terintegrasi otomatis sesuai regulasi pemerintah terbaru.
- Manajemen Komponen Fleksibel: Kemudahan mengatur berbagai variabel tunjangan dan potongan sesuai kebijakan internal perusahaan.
- Penerbitan Slip Gaji Digital: Karyawan dapat mengakses slip gaji secara mandiri dan aman langsung melalui aplikasi.
Kesimpulan
Menghitung gaji karyawan berdasar pada pemahaman regulasi, komponen upah, serta rumus kalkulasi yang tepat, tim HR dapat menjalankan alur penggajian secara lebih efisien dan terstruktur.
Selain itu, tata kelola payroll yang konsisten dan akurat akan memberikan ketenangan bagi HR sekaligus menciptakan lingkungan kerja yang profesional bagi seluruh karyawan.
FAQ Seputar Cara Menghitung Gaji Karyawan
Pembaginya hanya satu, yaitu 1/173 dari upah sebulan, dan berlaku untuk semua pola hari kerja sesuai PP 35 Tahun 2021 Pasal 32 ayat (2). Dari upah Rp8.500.000, upah sejamnya Rp49.133. Pola 5 hari atau 6 hari kerja tidak mengubah pembagi ini, tetapi memengaruhi pengali upah lembur pada hari istirahat mingguan dan hari libur resmi.
Jam pertama dibayar 1,5 kali upah sejam dan jam berikutnya 2 kali upah sejam, sesuai PP 35 Tahun 2021 Pasal 31. Dari upah sejam Rp49.133, jam pertama bernilai Rp73.700 dan jam berikutnya Rp98.266. Pengali yang lebih tinggi hanya berlaku pada hari istirahat mingguan dan hari libur resmi.
Ya. PP 36 Tahun 2021 Pasal 7 ayat (3) mengatur upah pokok paling sedikit 75% dari jumlah upah pokok dan tunjangan tetap. Pembandingnya adalah upah, bukan penghasilan bruto, sehingga tunjangan tidak tetap tidak masuk ke penyebut perhitungan porsi ini.
Tidak. Dari gaji karyawan hanya dipotong JHT 2%, Jaminan Pensiun 1%, dan BPJS Kesehatan 1%, totalnya 4% dari upah. Jaminan Kecelakaan Kerja dan Jaminan Kematian ditanggung sepenuhnya oleh perusahaan dan tidak boleh muncul sebagai potongan di slip gaji.
Keduanya sah karena tidak ada peraturan yang menetapkan penyebut prorata, sehingga pemilihannya menjadi kebijakan perusahaan. Basis hari kerja lebih lazim karena sejalan dengan pembagi upah harian pada PP 35 Tahun 2021 Pasal 33 ayat (1). Apa pun yang dipilih, basisnya harus tertulis dan dipakai sama untuk karyawan baru maupun resign.