Budgeting perusahaan adalah proses menyusun rencana pendapatan, biaya, dan penggunaan dana untuk periode tertentu. Anggaran menjadi acuan saat manajemen menetapkan prioritas serta membandingkan rencana dengan realisasi.
Artikel ini menyediakan contoh budgeting perusahaan beserta template Excel, Word, dan PDF. Anda dapat melihat struktur dan isi templatenya terlebih dahulu sebelum mengunduh format yang dibutuhkan.
Key Takeaways
Budgeting perusahaan mengubah target bisnis menjadi rencana pendapatan, biaya, dan penggunaan dana yang terukur.
Anggaran perlu memiliki periode, pemilik anggaran, asumsi, serta kolom anggaran, realisasi, dan selisih.
Template tersedia dalam format Excel, Word, dan PDF serta dapat disesuaikan untuk perusahaan jasa, dagang, dan manufaktur.
Anggaran yang sudah disetujui sebaiknya disimpan sebagai baseline agar setiap perubahan dan selisih tetap dapat ditelusuri.
Budgeting perusahaan adalah proses menyusun rencana keuangan yang memuat target pendapatan, batas biaya, kebutuhan modal, dan proyeksi arus kas dalam periode tertentu. Dokumen ini menjadi dasar bagi manajemen untuk mengalokasikan dana dan mengevaluasi selisih antara rencana dengan hasil aktual.
Menyusun anggaran tahunan bukan sekadar praktik yang baik, tapi kewajiban yang diatur undang-undang. Pasal 63 UU No. 40 Tahun 2007 tentang Perseroan Terbatas mewajibkan Direksi menyusun rencana kerja untuk tahun buku berikutnya sebelum tahun buku itu dimulai, dan rencana kerja tersebut harus memuat anggaran tahunan perseroan. Artinya, perusahaan berbentuk PT tidak bisa menunda penyusunan anggaran sampai tahun berjalan.
Perusahaan dapat menyusun anggaran untuk penjualan, pemasaran, produksi, operasional, dan keuangan. Setiap divisi perlu mencatat kebutuhan biaya, target yang ingin dicapai, serta asumsi yang digunakan agar manajemen dapat menilai kelayakan pengajuan anggaran.
Fungsi dan Komponen Utama Budgeting Perusahaan
Budgeting membantu perusahaan menetapkan batas pengeluaran, mengarahkan dana ke prioritas bisnis, serta menyediakan dasar untuk mengevaluasi kinerja setiap divisi. Komponen utamanya dapat diringkas sebagai berikut:
Komponen
Isi yang Dicatat
Kegunaan
Pendapatan
Penjualan, pendapatan layanan, proyek, dan sumber pemasukan lainnya.
Menentukan kemampuan perusahaan membiayai operasional dan mencapai target laba.
Biaya produksi dan operasional
Bahan baku, tenaga kerja, gaji, sewa, distribusi, pemasaran, dan administrasi.
Menetapkan batas pengeluaran dan menghitung margin.
Komitmen keuangan
Belanja modal, pembayaran utang, bunga, dan pajak.
Menilai kebutuhan dana yang harus dipenuhi dalam periode tertentu.
Target laba atau rugi
Selisih antara proyeksi pendapatan dan seluruh biaya.
Menguji apakah rencana bisnis menghasilkan hasil keuangan yang layak.
Arus kas dan dana cadangan
Jadwal kas masuk, kas keluar, saldo akhir, dan kebutuhan tak terduga.
Menjaga kemampuan perusahaan memenuhi kewajiban tepat waktu.
Kontrol anggaran
Pemilik anggaran, realisasi, selisih, catatan penyebab, dan persetujuan.
Memastikan setiap perubahan dapat ditelusuri dan ditindaklanjuti.
Perbedaan Laporan Anggaran dan Laporan Keuangan
Laporan anggaran memuat rencana keuangan yang akan dijalankan, sedangkan laporan keuangan menunjukkan hasil transaksi yang sudah terjadi. Keduanya digunakan bersama untuk mengetahui apakah pelaksanaan bisnis masih sesuai rencana.
Aspek
Laporan Anggaran
Laporan Keuangan
Tujuan
Merencanakan pendapatan, biaya, dan penggunaan dana.
Menampilkan hasil keuangan aktual perusahaan.
Waktu penggunaan
Disusun sebelum periode dimulai dan dipantau selama periode berjalan.
Disusun setelah transaksi dicatat.
Isi utama
Proyeksi pendapatan, estimasi biaya, target laba, dan alokasi dana.
Laporan laba rugi, neraca, arus kas, dan perubahan ekuitas.
Dasar angka
Asumsi, target, kontrak, dan data historis.
Transaksi dan saldo yang sudah tercatat.
Penggunaan
Menetapkan batas biaya dan prioritas pengeluaran.
Menilai kondisi keuangan serta hasil kegiatan bisnis.
Manajemen dapat membandingkan kedua laporan tersebut melalui analisis variance. Selisih yang muncul perlu dilengkapi penjelasan agar perusahaan mengetahui apakah penyebabnya berasal dari perubahan harga, volume, waktu transaksi, atau keputusan operasional.
Contoh Budgeting Perusahaan serta Templatenya
Contoh berikut menggunakan nominal ilustratif, bukan benchmark hasil riset. Sesuaikan angka, kategori biaya, dan asumsi dengan data historis serta kebijakan perusahaan Anda.
1. Contoh Budgeting Perusahaan secara Umum
Contoh budgeting umum dapat digunakan untuk melihat target pendapatan, biaya, laba, serta selisih terhadap realisasi. Struktur ini cocok sebagai dasar sebelum perusahaan menambahkan rincian per divisi atau proyek.
Preview Isi Template Budgeting Perusahaan
Komponen
Anggaran
Realisasi
Selisih
Pendapatan
Rp19.000.000.000
Rp18.500.000.000
-Rp500.000.000
Biaya Produksi
Rp8.000.000.000
Rp8.300.000.000
Rp300.000.000
Biaya Pemasaran
Rp2.000.000.000
Rp1.900.000.000
-Rp100.000.000
Gaji dan Upah
Rp4.000.000.000
Rp4.000.000.000
Rp0
Biaya Administrasi
Rp1.500.000.000
Rp1.400.000.000
-Rp100.000.000
Investasi dan Pengembangan
Rp1.000.000.000
Rp800.000.000
-Rp200.000.000
Laba Bersih
Rp2.500.000.000
Rp2.100.000.000
-Rp400.000.000
Pada tabel tersebut, selisih dihitung dari realisasi dikurangi anggaran. Selisih negatif pada pendapatan berarti hasil aktual berada di bawah target. Untuk biaya, selisih positif menunjukkan pengeluaran melebihi anggaran.
Contoh Format Budgeting Perusahaan
Periksa struktur templatenya, lalu pilih format yang sesuai dengan kebutuhan perusahaan Anda.
2. Contoh Budgeting Perusahaan Manufaktur
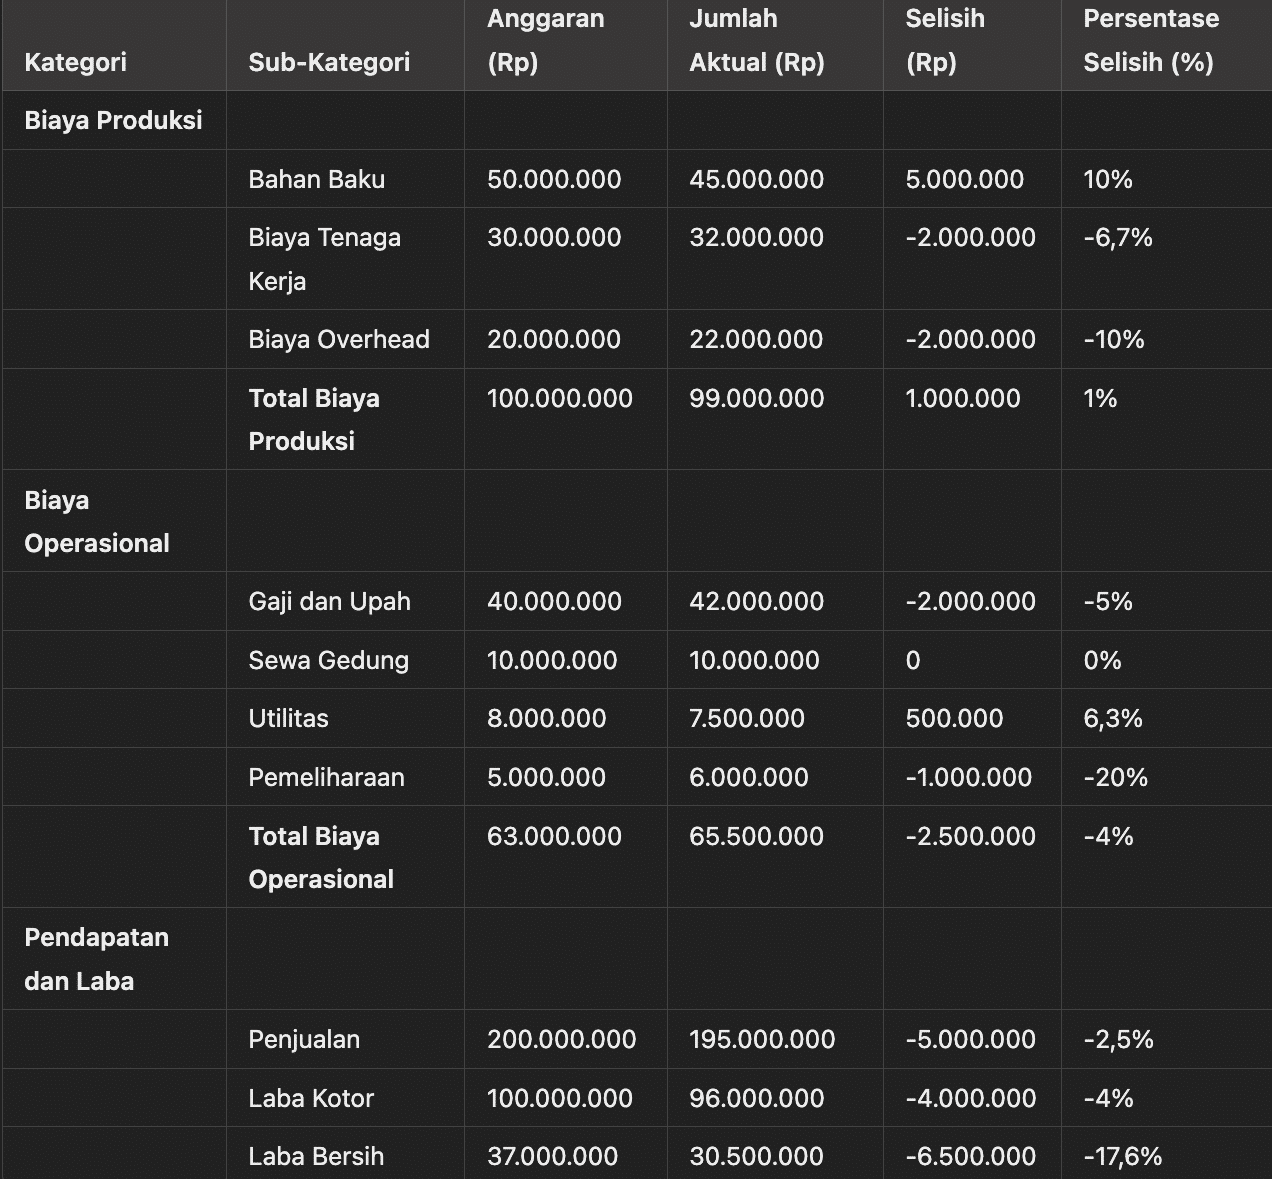
Budgeting perusahaan manufaktur perlu menghubungkan target penjualan dengan volume produksi, kebutuhan bahan baku, tenaga kerja langsung, dan overhead pabrik. Hubungan tersebut membantu perusahaan menilai apakah rencana produksi masih sesuai dengan kapasitas dan target margin.
Preview Isi Template Budgeting Manufaktur
Bagian Template
Isi
Rencana penjualan
Target volume, harga jual, dan proyeksi pendapatan per produk.
Rencana produksi
Target produksi, kapasitas, dan kebutuhan persediaan akhir.
Bahan baku
Kebutuhan kuantitas, harga satuan, pembelian, dan selisih pemakaian.
Tenaga kerja langsung
Jam kerja, tarif, dan total biaya tenaga kerja produksi.
Overhead pabrik
Utilitas, maintenance, penyusutan, dan biaya tidak langsung lainnya.
Analisis selisih
Anggaran, realisasi, selisih, penyebab, dan tindakan koreksi.
Contoh Format Budgeting Perusahaan Manufaktur
Periksa komponen produksi dan analisis selisihnya, lalu unduh format yang dibutuhkan.
3. Contoh Budgeting Perusahaan Jasa per Kuartal
Perusahaan jasa dapat menyusun anggaran berdasarkan proyeksi pendapatan layanan, beban tenaga kerja, pemasaran, dan kebutuhan operasional. Pembagian per kuartal membantu manajemen menilai perkembangan bisnis tanpa menunggu akhir tahun.
Komponen Anggaran
Q1
Q2
Q3
Q4
Pendapatan Layanan
Rp750.000.000
Rp850.000.000
Rp900.000.000
Rp1.000.000.000
Gaji dan Komisi Tim
Rp280.000.000
Rp300.000.000
Rp320.000.000
Rp350.000.000
Biaya Operasional Kantor
Rp90.000.000
Rp95.000.000
Rp100.000.000
Rp110.000.000
Biaya Pemasaran
Rp80.000.000
Rp100.000.000
Rp120.000.000
Rp150.000.000
Biaya Software
Rp35.000.000
Rp35.000.000
Rp40.000.000
Rp45.000.000
Estimasi Laba Bersih
Rp265.000.000
Rp320.000.000
Rp320.000.000
Rp345.000.000
Dari contoh tersebut, perusahaan dapat melihat apakah kenaikan biaya pemasaran dan tenaga kerja masih sejalan dengan target pertumbuhan pendapatan.
4. Contoh Budgeting Perusahaan Dagang
Perusahaan dagang perlu memperhatikan pembelian persediaan, penyimpanan, distribusi, promosi, dan target penjualan. Selisih pada pembelian stok dan distribusi perlu diperiksa karena kedua pos tersebut dapat berubah mengikuti permintaan dan harga pemasok.
Komponen Anggaran
Anggaran
Realisasi
Selisih
Penjualan Produk
Rp2.500.000.000
Rp2.650.000.000
Rp150.000.000
Pembelian Persediaan
Rp1.300.000.000
Rp1.380.000.000
Rp80.000.000
Biaya Gudang
Rp180.000.000
Rp175.000.000
-Rp5.000.000
Biaya Distribusi
Rp220.000.000
Rp240.000.000
Rp20.000.000
Biaya Promosi
Rp150.000.000
Rp160.000.000
Rp10.000.000
Estimasi Laba Bersih
Rp650.000.000
Rp695.000.000
Rp45.000.000
5. Contoh Budgeting Startup atau UMKM
Startup dan UMKM yang berkembang dapat memakai format bulanan dengan kategori terbatas. Fokus awalnya adalah memastikan pendapatan cukup untuk menutup biaya utama dan menjaga saldo kas.
Komponen Anggaran
Estimasi Bulanan
Keterangan
Pendapatan Penjualan
Rp120.000.000
Target penjualan produk atau layanan.
Biaya Produksi atau Pembelian
Rp45.000.000
Bahan baku, vendor, atau persediaan.
Gaji Tim
Rp30.000.000
Gaji karyawan inti atau tenaga kontrak.
Biaya Pemasaran
Rp15.000.000
Iklan, konten, dan promosi.
Biaya Operasional
Rp10.000.000
Sewa, internet, listrik, dan kebutuhan harian.
Dana Cadangan
Rp5.000.000
Kebutuhan tak terduga.
Estimasi Laba Bersih
Rp15.000.000
Sisa setelah seluruh biaya utama.
6. Contoh Master Budget
Master budget menggabungkan rencana pendapatan, biaya langsung, biaya operasional, serta estimasi laba dalam satu ringkasan. Format ini membantu manajemen melihat hubungan antara target penjualan dan struktur pengeluaran.
Kategori
Komponen
Anggaran Tahunan
Revenue
Penjualan Produk Utama
Rp8.000.000.000
Revenue
Pendapatan Layanan Tambahan
Rp1.200.000.000
Revenue
Pendapatan Proyek Khusus
Rp800.000.000
Total Revenue
Total Pendapatan
Rp10.000.000.000
COGS
Bahan Baku atau Pembelian Produk
Rp3.800.000.000
COGS
Tenaga Kerja Langsung
Rp1.200.000.000
COGS
Biaya Produksi dan Distribusi
Rp700.000.000
Operating Expense
Gaji dan Administrasi
Rp1.100.000.000
Operating Expense
Pemasaran dan Promosi
Rp600.000.000
Operating Expense
Sewa, Utilitas, dan Operasional Kantor
Rp450.000.000
Other Expense
Pajak, Bunga, dan Biaya Lainnya
Rp350.000.000
Total Expense
Total Pengeluaran
Rp8.200.000.000
Net Profit
Estimasi Laba Bersih
Rp1.800.000.000
Master budget perlu dilengkapi jadwal pendukung untuk penjualan, produksi, pembelian, tenaga kerja, dan arus kas. Ringkasan tahunan saja belum cukup untuk mengetahui kapan perusahaan membutuhkan dana.
Komponen Budgeting Berdasarkan Industri
Setiap industri memiliki struktur biaya dan pemicu pendapatan yang berbeda. Karena itu, perusahaan tidak sebaiknya memakai satu format anggaran yang sama tanpa penyesuaian.
Industri
Komponen Utama
Fokus Pengelolaan
Manufaktur
Bahan baku, tenaga kerja langsung, overhead pabrik, persediaan, dan maintenance mesin.
Kapasitas produksi, biaya per unit, margin, dan ketersediaan bahan.
Jasa
Gaji, komisi, software, pelatihan, pemasaran, dan biaya proyek.
Utilisasi tenaga kerja, profitabilitas proyek, dan pendapatan berulang.
Dagang
Pembelian persediaan, gudang, distribusi, promosi, dan retur barang.
Perputaran stok, margin penjualan, dan kebutuhan modal kerja.
Retail
Stok, sewa toko, gaji, promosi, display, dan biaya cabang.
Penjualan per cabang, perputaran stok, dan biaya operasional harian.
Startup atau UMKM
Pengembangan produk, pemasaran, gaji tim inti, software, dan dana cadangan.
Arus kas, kebutuhan pendanaan, dan kemampuan menutup biaya tetap.
Konstruksi
Material, tenaga kerja, alat berat, subkontraktor, perizinan, dan biaya cadangan.
Biaya per proyek, progres pekerjaan, perubahan ruang lingkup, dan margin kontrak.
Jenis Budgeting Perusahaan
Metode budgeting perlu dipilih berdasarkan kestabilan bisnis, kebutuhan pembaruan, dan proses persetujuan perusahaan.
Jenis
Cara Kerja
Cocok Digunakan Saat
Fixed Budget
Nilai anggaran tetap selama periode berjalan.
Aktivitas dan volume bisnis relatif stabil.
Flexible Budget
Anggaran biaya disesuaikan dengan tingkat aktivitas aktual.
Biaya berubah mengikuti volume produksi atau penjualan.
Rolling Budget
Periode anggaran terus diperpanjang saat satu bulan atau kuartal selesai.
Perusahaan membutuhkan perencanaan yang selalu mencakup periode ke depan.
Zero-Based Budgeting
Setiap pengeluaran perlu diajukan dan dijustifikasi dari awal.
Perusahaan ingin meninjau ulang struktur biaya secara menyeluruh.
Incremental Budgeting
Anggaran sebelumnya digunakan sebagai dasar, lalu disesuaikan.
Struktur biaya stabil dan perubahan dapat dijelaskan.
Participative Budgeting
Setiap divisi mengajukan kebutuhan sebelum manajemen melakukan konsolidasi.
Informasi operasional tersebar di beberapa departemen atau cabang.
Flexible budget tidak sama dengan rolling budget. Flexible budget menyesuaikan nilai berdasarkan aktivitas, sedangkan rolling budget memperpanjang periode perencanaan secara berkala.
Cara Membuat Budgeting Perusahaan dalam 8 Tahap
Tentukan periode, ruang lingkup, dan penanggung jawab. Tetapkan apakah anggaran dibuat secara bulanan, kuartalan, atau tahunan. Tentukan divisi, proyek, cabang, serta pemilik setiap pos anggaran.
Tinjau data historis dan asumsi bisnis. Gunakan data pendapatan, biaya, penjualan, produksi, dan arus kas periode sebelumnya. Catat asumsi perubahan harga, volume, kurs, atau kapasitas.
Susun proyeksi pendapatan. Perkirakan pemasukan berdasarkan tren penjualan, kontrak yang tersedia, kapasitas operasional, dan kondisi pasar. Pisahkan pendapatan yang sudah pasti dari target yang masih bergantung pada asumsi.
Identifikasi kebutuhan biaya. Kelompokkan biaya produksi, operasional, gaji, pemasaran, pajak, belanja modal, pembayaran utang, dan dana cadangan. Bedakan biaya tetap, variabel, dan pengeluaran yang dapat ditunda.
Alokasikan anggaran per divisi atau proyek. Sesuaikan alokasi dengan target bisnis dan kapasitas tiap unit. Gunakan pendekatan top-down, bottom-up, atau zero-based sesuai proses perusahaan.
Uji beberapa skenario. Buat skenario dasar, kenaikan permintaan, dan penurunan pendapatan. Periksa dampaknya terhadap laba, saldo kas, serta kebutuhan modal kerja.
Lakukan review dan persetujuan. Manajemen perlu memeriksa asumsi, prioritas, serta kemampuan arus kas sebelum menyetujui anggaran. Simpan versi yang disetujui sebagai baseline.
Pantau realisasi dan tindak lanjuti selisih. Bandingkan anggaran dengan transaksi aktual. Catat penyebab variance, pemilik tindakan koreksi, dan perubahan forecast tanpa menghapus baseline awal.
Tahapan tersebut dapat dilakukan melalui spreadsheet selama volume data masih terkendali. Ketika perusahaan memiliki banyak cabang, akun, proyek, atau jalur persetujuan, software akuntansi terintegrasi dapat membantu menjaga konsistensi data.
5 Kesalahan Budgeting yang Perlu Diaudit
1. Anggaran Tidak Ditinjau Selama Periode Berjalan
Anggaran tahunan dapat kehilangan relevansi ketika harga bahan, permintaan, atau prioritas perusahaan berubah. Tetapkan jadwal review dan gunakan forecast terbaru untuk keputusan operasional tanpa menghapus baseline yang telah disetujui.
2. Asumsi Anggaran Tidak Didokumentasikan
Angka yang hanya didasarkan pada kebiasaan periode sebelumnya sulit diuji. Setiap proyeksi perlu mencatat sumber data, asumsi volume, harga, kurs, kapasitas, dan pihak yang menyetujuinya.
3. Realisasi Baru Diperiksa Setelah Periode Berakhir
Keterlambatan data membuat tim kehilangan kesempatan untuk merespons selisih biaya. Tentukan kapan transaksi harus masuk, siapa yang memeriksa variance, dan tindakan yang diperlukan ketika terjadi penyimpangan.
4. Data Anggaran dan Transaksi Terpisah
Spreadsheet anggaran yang tidak terhubung dengan pembelian, invoice, atau pencatatan akuntansi membutuhkan rekonsiliasi tambahan. Gunakan kode akun dan struktur kategori yang konsisten agar anggaran dapat dibandingkan dengan transaksi aktual.
5. Perusahaan Hanya Menyiapkan Satu Skenario
Satu proyeksi tidak cukup untuk menguji dampak perubahan pendapatan, harga, atau kapasitas. Siapkan beberapa skenario dan tentukan tindakan yang akan dilakukan jika kondisi aktual bergerak di luar asumsi dasar.
Hitung Berapa Besar Kerugian dari Budgeting Manual Anda
Asumsi konservatif untuk perusahaan dengan revenue Rp 50-100 miliar/tahun:
Waktu terbuang tim finance: 120 jam/bulan × Rp 150.000/jam = Rp 18 juta/bulan
Cost overrun karena late detection: 15% × budget Rp 5 miliar = Rp 750 juta/tahun
Opportunity cost dari slow decision: Rp 2-5 miliar/tahun
Bagaimana Software Budgeting Membantu Tim Finance?
Ketika setiap divisi memakai spreadsheet dengan nama akun dan format berbeda, tim finance perlu membersihkan serta menggabungkan data sebelum melakukan analisis. Proses tersebut semakin rumit jika realisasi pengeluaran berada di sistem pembelian atau pencatatan akuntansi yang terpisah.
Software budgeting membantu menyimpan anggaran, transaksi aktual, dan catatan variance dalam satu alur. Pemilik anggaran dapat memeriksa penggunaan dana, sedangkan manajemen memperoleh laporan konsolidasi tanpa membuat ulang perhitungan dari setiap file.
Sistem juga dapat mendukung persetujuan anggaran, pembatasan akses, riwayat revisi, dan perbandingan antarperiode. Perusahaan tetap perlu menetapkan kebijakan serta pemilik proses karena software tidak menggantikan keputusan manajemen.
Untuk analisis yang lebih terstruktur, perusahaan dapat memanfaatkan AI FP&A untuk pemantauan anggaran, forecast, dan biaya berdasarkan data keuangan yang tersedia.
Budgeting yang efektif bukan sekadar membatasi pengeluaran. Setiap alokasi perlu memiliki tujuan, pemilik, dan dasar perhitungan yang dapat diperiksa saat kondisi bisnis berubah.
Thania Arunika, S.Ak., Ak., CA, Senior Finance and Accounting
Kesimpulan
Budgeting perusahaan menghubungkan target bisnis dengan rencana pendapatan, biaya, arus kas, dan kebutuhan modal. Anggaran yang baik memiliki asumsi yang jelas, pemilik setiap pos, proses persetujuan, serta perbandingan antara rencana dan realisasi.
Template dapat menjadi titik awal, tetapi kategorinya tetap perlu disesuaikan dengan industri dan struktur perusahaan. Simpan anggaran yang disetujui sebagai baseline, perbarui forecast secara terpisah, dan dokumentasikan alasan setiap perubahan agar evaluasi keuangan tidak kehilangan konteks.
Budgeting perusahaan adalah proses penyusunan rencana keuangan untuk mengatur alokasi dana, memproyeksikan pendapatan dan biaya, serta memastikan operasional bisnis berjalan sesuai target.
Budgeting membantu perusahaan mengontrol pengeluaran, menjaga arus kas tetap stabil, serta mendukung pengambilan keputusan bisnis berdasarkan perencanaan keuangan yang jelas.
Komponen utama budgeting biasanya meliputi proyeksi pendapatan, estimasi biaya operasional, alokasi investasi, pembayaran utang, pajak, cadangan dana, serta rencana pengelolaan kas dalam periode tertentu.
Budgeting biasanya dievaluasi secara berkala, seperti bulanan atau kuartalan, untuk membandingkan anggaran dengan realisasi dan menyesuaikan strategi keuangan jika diperlukan.
Ya, budgeting dapat dilakukan menggunakan aplikasi pembukuan otomatis yang membantu mencatat transaksi, memantau anggaran, serta menghasilkan laporan keuangan secara lebih cepat dan akurat.
Budgeting manual biasanya dilakukan menggunakan spreadsheet dan membutuhkan input data secara berulang. Sementara itu, software budgeting membantu mengotomatisasi pencatatan, mempercepat perhitungan, serta memudahkan pemantauan anggaran dan realisasi secara lebih akurat.
Biaya implementasi software budgeting perusahaan dapat berbeda-beda tergantung jumlah pengguna, kompleksitas fitur, kebutuhan integrasi, serta skala bisnis. Perusahaan biasanya perlu mempertimbangkan biaya lisensi, setup sistem, pelatihan pengguna, dan dukungan teknis.
Budgeting multi-departemen dapat disusun dengan mengumpulkan kebutuhan anggaran dari setiap divisi, seperti operasional, pemasaran, produksi, SDM, dan keuangan. Setelah itu, perusahaan perlu menyelaraskan anggaran tersebut dengan target bisnis utama agar alokasi dana tetap terkontrol.
Budgeting perusahaan manufaktur perlu memperhatikan biaya bahan baku, tenaga kerja langsung, biaya produksi, overhead pabrik, kapasitas produksi, persediaan, serta proyeksi permintaan pasar. Komponen ini penting agar perusahaan dapat menjaga efisiensi biaya dan margin keuntungan.
Untuk UMKM dan perusahaan kecil, tools budgeting yang ideal adalah aplikasi yang mudah digunakan, memiliki fitur pencatatan pemasukan dan pengeluaran, laporan keuangan, monitoring arus kas, serta template anggaran sederhana. Jika bisnis mulai berkembang, perusahaan dapat mempertimbangkan software akuntansi yang lebih terintegrasi.
Perusahaan perlu beralih ke software budgeting ketika proses manual mulai memakan banyak waktu, data sering tidak sinkron, laporan sulit diperbarui, atau manajemen membutuhkan pemantauan anggaran secara real-time. Penggunaan software membantu proses budgeting menjadi lebih rapi, cepat, dan mudah dievaluasi.
Need Business Templates?
Get the Complete Selection!
Benefits of Using HashMicro Solutions:
Access thousands of ready-to-use templates
Customize templates to fit your business’s unique needs
Nadia Prameswari dikenal sebagai Senior Technical Writer yang membahas akuntansi dan pelaporan keuangan untuk kebutuhan operasional bisnis. Pengalaman 5 tahun mendukung fokus pada pajak dan kepatuhan, perapihan proses pembukuan, serta pemahaman laporan keuangan seperti neraca, laba rugi, dan arus kas. Konten disusun ringkas dan terstruktur, sehingga mudah dipakai sebagai referensi kerja. Pembahasan diarahkan agar pembaca memahami langkah, risiko, dan implikasi keputusan finansial.
Thania adalah Senior Finance and Accounting dengan pengalaman lebih dari 5 tahun dalam mengoptimalkan proses akuntansi dan keuangan di berbagai industri. Dengan sertifikasi CA (Chartered Accountant), Thania memiliki keahlian dalam pelaporan keuangan, pengendalian anggaran, rekonsiliasi akun, serta integrasi sistem ERP untuk mendukung akurasi data dan efisiensi operasional.
EQUIP mengikuti standar editorial yang ketat dan menggunakan sumber utama seperti regulasi, panduan industri, dan publikasi terpercaya.

 Budgeting perusahaan adalah proses menyusun rencana keuangan yang memuat target pendapatan, batas biaya, kebutuhan modal, dan proyeksi arus kas dalam periode tertentu. Dokumen ini menjadi dasar bagi manajemen untuk mengalokasikan dana dan mengevaluasi selisih antara rencana dengan hasil aktual.
 Budgeting perusahaan manufaktur perlu menghubungkan target penjualan dengan volume produksi, kebutuhan bahan baku, tenaga kerja langsung, dan overhead pabrik. Hubungan tersebut membantu perusahaan menilai apakah rencana produksi masih sesuai dengan kapasitas dan target margin.